Insights & Conteúdos
Acompanhe nossas reflexões sobre gestão empresarial, tecnologia aplicada e agronegócio.

Processo que só existe na cabeça de quem faz não é processo. É risco. Em muitas...
Processo que só existe na cabeça de quem faz não é processo. É risco. Em muitas PMEs, o processo funciona enquanto a mesma pessoa está lá. Quando ela sai de férias ou a empresa cresce, o retrabalho aparece e as decisões voltam para o dono. A causa raramente é falta de esforço do time. É falta de um caminho desenhado, com responsável e limite de decisão em cada etapa. A Ibéria trabalha esse ponto com o mapa de processo, desenhado junto com quem executa. Para cada etapa, o mapa responde três perguntas: • Quem faz • O que precisa para começar • Onde costuma travar A partir dele, a empresa define um responsável por etapa, até onde cada pessoa pode decidir e um número para acompanhar o processo toda semana. É assim que organização vira decisão com número, dono e prazo. Esse é o tema do e-book Do Caos ao Controle, um dos três e-books da Ibéria, disponível em iberiaconsultoria.com.br. Para saber por qual processo começar, o Raio-X Ibéria é gratuito: 7 perguntas, 2 minutos. https://lnkd.in/d6C6hz_E Qual processo da sua empresa ainda depende de uma única pessoa? #GestaoDeProcessos #GestaoEmpresarial #IberiaConsultoria
Ler mais→
📌 Um painel de indicadores para a PME em uma tarde Pergunte a um dono de PME c...
📌 Um painel de indicadores para a PME em uma tarde Pergunte a um dono de PME como a empresa fechou a semana e a resposta costuma vir em duas etapas. Primeiro, uma impressão: "foi boa", "deu uma apertada". Depois, uma lista de lugares onde o número está: o sistema de vend... Leia o artigo completo no blog da Ibéria → https://lnkd.in/dK3tkZFW 🔎 Faça o Raio X Empresarial gratuito → https://lnkd.in/dh5xDBYn #GestãoEmpresarial #Servicos #Produtividade
Ler mais→
Um painel de indicadores para a PME em uma tarde
Pergunte a um dono de PME como a empresa fechou a semana e a resposta costuma vir em duas etapas. Primeiro, uma impressão: "foi boa", "deu uma apertada". Depois, uma lista de lugares onde o número está: o sistema de vendas, o extrato do banco, a planilha do financeiro e o caderno do gerente. Quando o número está espalhado, a decisão vai para o feeling. E o problema só aparece quando já virou prejuízo: o caixa que fura no dia 10, o cliente que parou de pagar há dois meses, a margem que caiu sem ninguém perceber. A boa notícia é que resolver isso não exige um sistema de BI caro nem um analista de dados. Um painel com cinco números, numa planilha, se monta numa tarde. Neste artigo eu mostro quais números, como montar e onde a automação entra sem complicar. ## Por que a maioria dos painéis não funciona O erro mais comum que eu vejo não é falta de painel. É painel demais. Alguém monta um relatório com 30 gráficos, ele é bonito na primeira semana e, na terceira, ninguém abre. Painel bom tem três características: cabe numa tela, cada número tem uma meta e cada número tem um dono, a pessoa que explica por que ele mudou. Se um indicador não muda nenhuma decisão, ele sai do painel. ## Os 5 números que cabem numa tela 1. Faturamento da semana contra a meta. Não o do mês inteiro, que chega tarde demais para corrigir. O da semana, comparado com a meta da semana. 2. Margem de contribuição, em %. Faturamento menos os custos que variam com a venda (mercadoria ou insumo, impostos sobre a venda, comissão, frete). Vender muito com margem baixa não paga a conta. 3. Caixa projetado das próximas 4 semanas. Saldo de hoje, mais o que vai entrar, menos o que vai sair, semana a semana. É a versão curta do fluxo de caixa de 13 semanas. 4. Contas a receber vencidas. Quanto já deveria ter entrado e não entrou. Esse número costuma crescer em silêncio. 5. Um número da operação. Muda conforme o negócio: na clínica, a taxa de faltas da agenda; no varejo, a ruptura de estoque dos produtos que mais vendem; na indústria e na distribuição, os pedidos entregues no prazo; na alimentação, o custo da mercadoria sobre a venda. ## Como montar em uma tarde Primeira hora: definir e localizar. Escreva os 5 números e, ao lado de cada um, de onde ele vem (qual sistema, qual relatório, qual planilha) e quem é o dono. Defina a meta de cada um. Segunda hora: montar a base. Numa planilha (Google Planilhas ou Excel), crie uma aba para cada fonte de dados e uma aba chamada "Painel". As abas de fonte recebem a exportação do sistema ou o lançamento manual. O painel só lê dessas abas, nunca recebe digitação. Terceira hora: fórmulas e sinal. No painel, cada número fica numa linha com quatro colunas: realizado, meta, diferença e sinal. Uma regra simples de sinal: verde quando bate a meta, amarelo quando está até 3 pontos abaixo, vermelho quando está mais longe que isso. Um exemplo ilustrativo: uma empresa faturou R$ 80 mil na semana, com R$ 52 mil de custos variáveis. A margem de contribuição foi de R$ 28 mil, ou 35%. Com meta de 38%, ficou 3 pontos abaixo: amarelo. Não é crise, mas é assunto para a reunião da semana. Quarta hora: automatizar o que der. Veja quais sistemas exportam relatório em planilha e deixe um modelo salvo para a exportação levar dois cliques. Se a planilha estiver no Google, dá para ligar o painel a uma ferramenta gratuita de visualização, como o Looker Studio, e ele se atualiza sozinho quando a base muda. O que não tiver exportação fica com lançamento manual, uma vez por semana, por quem é dono do número. ## Onde a IA entra, com pé no chão Depois que o painel existe, a inteligência artificial ajuda em tarefas pequenas e úteis: ler a planilha e resumir o que mudou em relação à semana anterior, apontar o indicador que piorou três semanas seguidas, organizar uma exportação bagunçada antes de colar na base. O que ela não faz é decidir por você. A IA aponta o amarelo; quem decide o que fazer com ele é o dono, com o time. Começar pela decisão, e não pela ferramenta, evita gastar com tecnologia que não muda nada. ## O painel é a pauta da reunião O painel só vale se alguém olha para ele com hora marcada. Por isso ele é a abertura da reunião de resultado semanal: os primeiros 5 minutos são os 5 números, e o resto da reunião é sobre os amarelos e vermelhos. Cada sinal fora da meta sai com uma decisão, um dono e um prazo. É assim que a gestão deixa de depender da memória do dono e passa a depender de um processo que roda toda semana. ## Por onde começar Não espere ter o painel perfeito. Comece com os 5 números nesta semana, mesmo que dois deles sejam lançados à mão. Na quarta semana, você vai saber quais números importam de verdade e onde vale automatizar. Se quiser saber em que ponto a sua gestão está hoje, faça o Raio-X Ibéria gratuito. São 7 perguntas, cerca de 2 minutos, e ele mostra onde estão os maiores riscos em processos, financeiro e gestão: https://iberiaconsultoria.com.br/diagnostico?utm_source=linkedin&utm_medium=social&utm_campaign=painel-indicadores Desses 5 números, qual você não consegue ver hoje sem pedir para alguém?
Ler mais→
Empresa familiar: 5 regras que evitam briga e prejuízo
Toda empresa familiar começa com confiança. É ela que faz o negócio nascer rápido, sem contrato, sem burocracia, com todo mundo vestindo a camisa. O problema é que a mesma confiança que funciona com cinco pessoas começa a custar caro quando a empresa cresce, entram filhos, cônjuges e sócios de segunda geração. Em mais de dez anos trabalhando com empresas familiares do interior paulista, vi pouca briga por falta de amor e muita briga por falta de regra. Quase sempre o conflito tem a mesma origem: dinheiro, cargo ou decisão que nunca foram combinados em voz alta. Abaixo estão cinco regras que evitam a maior parte desses conflitos. Nenhuma exige uma estrutura de grande empresa. Todas cabem numa reunião de sócios bem feita. ## 1. Pró-labore é salário; lucro é outra conversa O erro mais comum é tratar retirada como uma coisa só. Quem trabalha na empresa recebe pró-labore pelo trabalho, num valor próximo do que se pagaria a alguém de fora para a mesma função. Lucro é distribuído depois, quando o mês fecha e o número mostra que ele existe. Um exemplo ilustrativo: três irmãos retiram R$ 15 mil cada por mês, R$ 45 mil no total. Se o lucro médio do mês é de R$ 30 mil, a empresa está financiando R$ 15 mil por mês de diferença. Em um ano, são R$ 180 mil saindo do caixa, normalmente na forma de capital de giro que some, fornecedor atrasado ou empréstimo que ninguém sabe explicar. Separar pró-labore de distribuição de lucro não é desconfiança. É a única forma de saber se a empresa dá dinheiro ou só paga a família. ## 2. A conta da empresa não paga a conta de casa Escola dos filhos, carro da família, reforma da casa de praia. Quando essas contas saem da conta da empresa, o resultado do mês fica impossível de ler. A DRE mostra um número, o caixa mostra outro, e cada sócio tem a sua versão do que aconteceu. A regra é simples: tudo o que é pessoal sai da conta pessoal, abastecida pelo pró-labore e pela distribuição de lucro. Se a empresa precisa adiantar algo a um sócio, isso vira um lançamento com valor e prazo de devolução, registrado. O tratamento contábil e tributário de cada caso deve ser confirmado com o contador. ## 3. Cargo por função, não por sobrenome Filho, sobrinho ou genro podem e devem trabalhar na empresa, desde que entrem pela mesma porta que qualquer outra pessoa: com função descrita, meta, chefe e avaliação. O sobrenome não pode ser o critério de cargo nem a proteção contra cobrança. Quando o familiar não tem chefe, o time inteiro percebe. A regra deixa de valer para todos, e os bons profissionais de fora são os primeiros a sair. Já o familiar que entra com as mesmas regras ganha algo que o sobrenome não dá: respeito do time. ## 4. Decisão de empresa tem lugar e hora Na maioria das empresas familiares, as decisões importantes são tomadas no almoço de domingo, no carro ou no corredor. Ninguém anota, cada um lembra de um jeito, e na segunda-feira o gerente recebe três orientações diferentes. Crie um fórum: uma reunião mensal de sócios, com data fixa, pauta enviada antes, os números do mês na mesa e uma ata curta com o que foi decidido, quem é o responsável e o prazo. Assunto de família continua no almoço. Assunto de empresa vai para a reunião. Isso é o que na prática se chama de governança: decisão com número, dono e prazo. ## 5. Escreva as regras antes do conflito As piores brigas acontecem quando a regra é inventada no meio do problema. Como entra um herdeiro? O cônjuge participa da gestão? E se um sócio quiser sair, como se calcula o valor da parte dele? Quem assume quando o fundador se afastar? Essas perguntas cabem num documento chamado acordo de sócios ou protocolo familiar. Ele deve ser feito com calma, com apoio de advogado e contador, num momento em que todos estão de bem. Escrever as regras quando o clima está bom custa pouco. Inventá-las no meio de um conflito costuma custar a relação e, muitas vezes, a empresa. ## Por onde começar Não tente implantar as cinco regras no mesmo mês. Comece pela que mais dói hoje. Na maioria dos casos, é a primeira: definir o pró-labore de cada sócio e parar de misturar retirada com lucro. Ela já dá clareza ao caixa e abre caminho para as outras. Se quiser saber por onde a sua empresa deve começar, faça o Raio-X Ibéria gratuito em iberiaconsultoria.com.br/diagnostico. São 7 perguntas, cerca de 2 minutos, e ele mostra onde estão os pontos de maior risco em processos, financeiro e gestão. E se o assunto é escala, o e-book "Escala sem Caos" está disponível no site. Qual dessas cinco regras falta na sua empresa hoje?
Ler mais→
"Não se investe quando precisa. Se investe para não precisar." — Alfredo Soares,...
"Não se investe quando precisa. Se investe para não precisar." — Alfredo Soares, no G4 Valley. A frase foi dita sobre marketing, mas cabe em quase tudo dentro de uma empresa: processos, gestão, time, tecnologia. Quem só investe no aperto paga mais caro, decide com pressa e colhe mais tarde. Onde a sua empresa está investindo só porque apertou? #Gestão #PME #G4Valley
Ler mais→
Ordem de serviço cheia, lucro zerado: como o custo por hora-máquina devolveu a margem de uma indústria em 90 dias
Há uma frase que se repete em quase toda imersão com donos de indústria: produzimos o ano inteiro e fechamos no zero. Foi assim que o proprietário de uma indústria de componentes metálicos, com 40 pessoas no chão de fábrica, abriu nosso encontro. A fábrica não parava, os pedidos chegavam, as entregas saíam no prazo. Na hora de olhar o resultado, o lucro simplesmente não existia. Produção cheia, lucro zerado: o retrato de uma operação sem custo real calculado. ## O cenário: uma fábrica cheia que não dava lucro Por fora, a empresa era um exemplo. Máquinas rodando em dois turnos, carteira de clientes ativa, faturamento estável. Por dentro, ninguém sabia responder a uma pergunta simples: quanto custa uma hora de cada máquina? Sem esse número, cada preço praticado era um palpite vestido de planilha. E palpite, na indústria, tem um preço alto. ## Os três vazamentos que o Raio-X encontrou 1. Custos indiretos rateados pelo faturamento. A energia, a manutenção e a supervisão eram distribuídas proporcionalmente ao que cada produto faturava. O problema: produtos complexos, que consumiam muito mais máquina, pagavam proporcionalmente o mesmo que os simples. Resultado: itens simples subsidiavam a produção dos complexos sem que ninguém percebesse. 2. Setup contado como hora produtiva. O relatório de apontamento mostrava a fábrica cheia. Mas parte daquelas horas era preparação e troca de ferramental. O número mais importante da gestão da fábrica, a capacidade produtiva real, estava inflado. Aceitava-se pedido que não cabia no chão de fábrica de verdade. 3. Preço sem custo por hora-máquina. O markup era calculado sobre material e mão de obra direta. A estrutura, que é justamente o que diferencia uma indústria de um comércio, ficava fora da conta. Preço que cobre material e não cobre estrutura é convite para produzir prejuízo a cada entrega. ## A intervenção em 4 movimentos Primeiro: calcular o custo por hora-máquina de cada centro de trabalho, somando depreciação, energia, manutenção, espaço e mão de obra indireta. Segundo: implantar apontamento de horas por ordem de serviço, separando produção de setup. Terceiro: precificar por roteiro, somando cada etapa real que o produto atravessa, em vez de um markup genérico. Quarto: aplicar curva ABC ao portfólio, definindo política clara para o que sustenta o faturamento, o que complementa e o que só existe para completar linha. ## O resultado em 90 dias Margem de contribuição +5,1 pontos percentuais. Atraso em entregas de 31% para 9%: com a capacidade real visível, o que era prometido passou a caber na agenda. E, pela primeira vez, o dono passou a enxergar lucro em cada ordem de serviço. Tudo isso sem comprar máquina nova e sem aumentar a produção: só calculando o que a operação de verdade custava. ## A lição que fica Produção cheia não é lucro. Lucro é preço calculado com custo real. Enquanto a hora de máquina for um número desconhecido, a fábrica trabalha para o palpite. Quando vira um número conhecido, cada ordem de serviço passa a ser uma decisão de margem, não uma aposta. É isso que o Raio-X Ibéria revela em uma sessão: os vazamentos que o relatório de produção esconde, com prioridade e plano de ação por responsável. **Agende seu Raio-X gratuito:** https://iberiaconsultoria.com.br/diagnostico **Leia mais no blog:** https://iberiaconsultoria.com.br/blog
Ler mais→
Matriz RACI e indicadores de produtividade: o fim do "eu pensava que era com você"
Todo gestor já viveu a cena: cliente esperando, decisão travada e, na reunião, a frase fatal: "eu pensava que era com você". Ninguém falhou por má vontade. Falhou por ausência de papéis definidos. E o preço disso tem nome: retrabalho, atraso e margem corroída. ## O retrabalho que ninguém contabiliza A maior parte das empresas conhece o faturamento de cor, mas não faz ideia de quantas horas por semana são gastas refazendo o que já estava pronto. O retrabalho é um custo invisível: não aparece como linha no DRE, mas corrói produtividade, prazo e motivação. Em nossos diagnósticos, quando perguntamos quantas entregas atrasaram no último mês por "má interpretação de responsabilidade", o número impressiona mais do que qualquer indicador financeiro. ## Time sobrecarregado não é time produtivo Existem dois tipos de empresa cheia: a que cresce com previsibilidade e a que apenas se atrapalha. O segundo tipo convive com três sintomas diários: atraso sem causa visível, retrabalho que ninguém contabiliza e esforço desigual entre áreas. Quando cada área responde por si mesma, sem número e sem dono, a gestão vira achismo: o gestor apaga incêndios e confunde movimento com progresso. ## Matriz RACI: quatro letras que organizam a operação A Matriz RACI é a ferramenta mais simples e subestimada da gestão. Para cada entrega do processo, quatro papéis: 1. R (Responsável): quem executa a tarefa 2. A (Aprovador): quem responde pelo resultado, uma pessoa por entrega 3. C (Consultado): quem opina antes da decisão 4. I (Informado): quem acompanha depois de concluída A regra de ouro é uma só: um R e um A por atividade. Quando dois responsáveis aparecem no mesmo lugar, na prática não existe nenhum. ## Como aplicar sem virar burocracia O erro clássico é montar a matriz, imprimir e nunca mais olhar. RACI útil é vivo: 1. Mapeie o processo etapa por etapa, de onde o trabalho realmente acontece até a entrega ao cliente 2. Defina RACI para cada entrega em uma tabela simples, com uma coluna por papel 3. Revise em rotina: toda reunião de resultado é ocasião de atualizar papéis e prazos Montada em meia tarde, revisada em quinze minutos por semana, a matriz devolve ao cronograma o que ele nunca deveria ter perdido: previsibilidade. ## Indicadores: transforme papéis em números Papéis claros são a metade da solução. A outra metade é medir. Indicadores de produtividade por área dão ao gestor tempo real de decisão: 1. Entregas no prazo por área: mostra onde o cronograma está em risco antes do atraso acontecer 2. Taxa de retrabalho por equipe: revela processos confusos e especificações ruins 3. Horas reais por projeto: expõe a diferença entre o estimado e o vivido Com RACI definido, cada indicador tem um dono natural para explicar a variação e propor correção. Sem RACI, todo número vira discussão sobre culpa. Com RACI, vira conversa sobre melhoria. ## O que a Iberia vê no campo Em imersões de consultoria, a combinação RACI mais indicadores por área costuma destravar entregas em poucas semanas. Não é mágica: é clareza transformada em rotina. Equipes que se atropelavam passam a enxergar quem faz o quê, quando e com quem precisa falar antes de decidir. Se a frase "eu pensava que era com você" ainda aparece nas suas reuniões, comece pelo diagnóstico: saber onde os papéis estão confusos e qual área mais perde produtividade é o primeiro passo para recuperar margem. **Agende seu Raio-X gratuito:** https://iberiaconsultoria.com.br/diagnostico **Leia mais no blog:** https://iberiaconsultoria.com.br/blog
Ler mais→
Clínica lotada, margem invisível: a política comercial que devolveu o lucro
Atendimento cheio o dia inteiro, agenda lotada, equipe correndo — e, no fim do mês, o caixa não fechava. Esse é um dos cenários mais comuns que encontramos em empresas de serviços, e a clínica do segmento saúde que acompanhamos em imersão era o retrato perfeito dele. O detalhe que intriga todo gestor nessa situação: faturamento crescendo, pacientes satisfeitos, e lucro nenhum aparecendo. Quando isso acontece, o problema quase nunca é receita baixa. É margem vazando por buracos invisíveis — e cada buraco parece pequeno demais para merecer atenção. ## O sintoma que ninguém quer ver A clínica faturava bem. Mas o dinheiro que entrava pela porta da frente saía por três portas laterais que ninguém vigiava: 1. Descontos concedidos fora da tabela, um por vez, sem ninguém ver o acumulado 2. Crediário e prazos liberados sem política, transformando venda em financiamento gratuito 3. Preços definidos no achismo, sem visão de custo real por procedimento Nenhum desses vazamentos derruba a empresa em um mês. Por isso eles sobrevivem anos: cada um cabe no orçamento de um mês ruim. O problema é que eles nunca param e nunca são revisados. ## O diagnóstico: onde a margem estava indo A análise da operação mostrou o padrão clássico: a política comercial existia de forma implícita — cada atendente e cada profissional tinha a própria regra na cabeça. O desconto que um considerava exceção generosa, outro dava por padrão. Prazo que um concedia só para clientes antigos, outro liberava na primeira negociação. Sem regra única, cada vendedor vira uma política comercial diferente. A empresa perde a noção do preço real do que vende — e a margem vira loteria. ## A intervenção: política comercial clara A correção foi estruturada em três frentes: 1. Tabela de descontos com faixas e limites: desconto ganha regra, teto e motivo. Um desconto por atendimento, sem acumular. Fora da faixa, só com aprovação — e sempre registrado. 2. Crediário com política definida: prazo e condições padronizados, sem exceção informal. Venda a prazo passou a ser decisão da empresa, não do humor do dia. 3. Precificação baseada em custo real: cada procedimento recalculado com o custo verdadeiro de insumos, tempo e equipe. Preço deixou de ser palpite. E a regra de governança que sustenta tudo: toda receita centralizada antes de qualquer repasse. ## O resultado A clínica continuou cheia — a diferença é que agora cada atendimento entra com lucro. Margem protegida, crescimento previsível, e decisões tomadas com regra, não com achismo. A mesma receita passou a gerar um resultado que aparecia no caixa, não só no relatório de produção. ## O que isso significa para a sua empresa O caso da clínica não é exceção: é regra silenciosa na maioria das PMEs de serviços. A pergunta que você precisa conseguir responder com número, não com sensação: 1. Qual o desconto médio concedido no último mês — e quem autorizou cada um? 2. Quanto do seu faturamento está a prazo, e com qual política? 3. Você sabe a margem real do seu produto ou serviço mais vendido? Se alguma dessas respostas depender de memória ou de sensação, sua margem está sendo administrada no modo loteria. O Raio-X Ibéria existe exatamente para isso: um diagnóstico gratuito que mapeia onde sua empresa está vazando margem, tempo e controle — e mostra por onde começar a corrigir. **Agende seu Raio-X gratuito:** https://iberiaconsultoria.com.br/diagnostico **Confira todos os artigos no blog:** https://iberiaconsultoria.com.br/blog
Ler mais→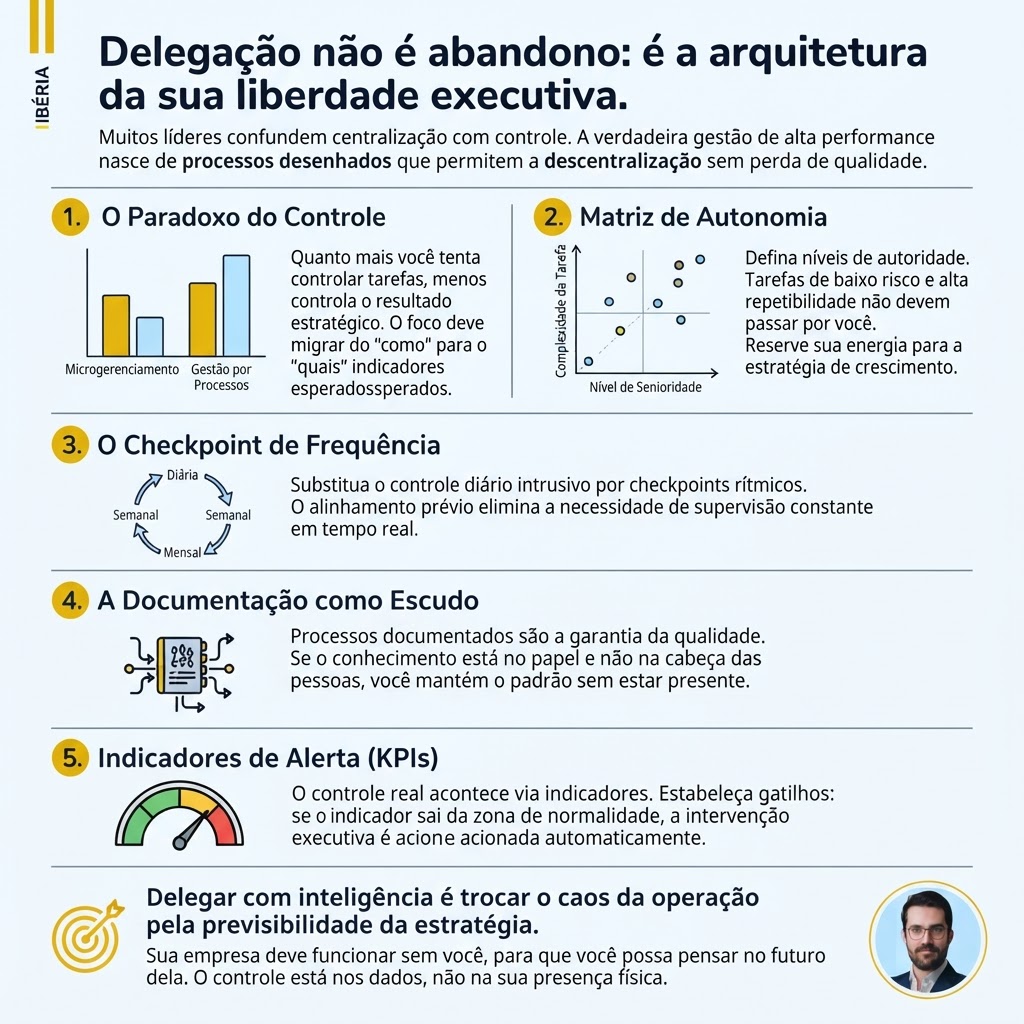
Delegação sem perder controle: como parar de ser o gargalo da sua empresa
O maior gargalo de crescimento de uma empresa raramente está no mercado. Na maioria dos casos, está na mesa do fundador. Se toda decisão relevante passa pelas suas mãos, se cada compra, cada contratação e cada ajuste de rota espera o seu "ok", o limite de crescimento da empresa não é o tamanho do mercado: é o tamanho da sua agenda. A boa notícia é que existe saída, e ela não exige que você escolha entre controlar tudo ou perder o controle de tudo. ## Delegar não é abandonar Muitos gestores confundem delegação com abandono: entregam a tarefa, somem do processo e descobrem o problema meses depois, quando o prejuízo já apareceu no caixa. Delegação profissional é diferente. Ela transfere a execução e mantém os pontos de controle. Quem delega bem continua sabendo o que acontece na operação, só não precisa mais fazer tudo acontecer com as próprias mãos. A diferença entre os dois cenários não é confiança ou carisma: é método. ## 1. Mapeie e documente o processo antes de passar adiante Ninguém delega bem o que não entende. Antes de passar a tarefa, descreva o essencial: objetivo, etapas, prazos, critérios de qualidade e os erros mais comuns de quem executa. Um processo documentado vira padrão e sobrevive a trocas de pessoas. Um processo que existe só na sua cabeça vira dependência, e dependência do dono é justamente o que impede a escala. Se o processo para quando você sai de férias, você não tem um processo: tem um hábito seu. ## 2. Defina responsabilidade, autoridade e prazo Delegação incompleta gera paralisia: o colaborador responde pela tarefa, mas não tem autoridade para decidir nada, e tudo volta para a sua mesa. O gargalo muda de forma, mas continua existindo. Para funcionar, deixe escrito o que é responsabilidade dele, o que ele pode decidir sozinho e o que precisa escalar para você, sempre com prazos claros. Autoridade sem responsabilidade vira improviso; responsabilidade sem autoridade vira espera. O equilíbrio entre as duas é o que libera o seu tempo de verdade. ## 3. Troque confiança cega por indicadores A pergunta que separa o abandono do controle é: "como vou saber se está indo bem?". A resposta que sustenta a escala nunca é "confio nele". Confiança é pessoal e oscila; controle é numérico e não depende de humor. Defina dois ou três indicadores que mostrem a saúde da tarefa: prazo de entrega, taxa de retrabalho, custo versus previsto, satisfação do cliente interno. Se os números estão na faixa combinada, você não precisa perguntar nada. Se saem da faixa, você descobre antes de virar crise. ## 4. Instale rituais de acompanhamento Delegação sem ritmo vira reaparição: você pergunta tudo o tempo todo e retoma a tarefa na primeira dificuldade, e o ciclo do gargalo recomeça. Funciona melhor um ritual previsível: uma conversa semanal curta de alinhamento, um relatório simples e um ponto mensal de ajuste de rota. O time decide no dia a dia; você enxerga o conjunto e intervém só onde a sua decisão realmente agrega valor. ## Quatro sinais de que você é o gargalo da sua empresa 1. Nenhuma compra, contratação ou decisão relevante anda sem o seu "ok". 2. Suas férias, ou até uma gripe, derrubam o ritmo da operação. 3. Sua agenda trava em reuniões que poderiam ser decisões de outra pessoa. 4. Você é a única pessoa que sabe resolver os problemas críticos. Se você marcou dois ou mais sinais, o teto de crescimento da empresa, hoje, é o seu tempo. E tempo de fundador é o recurso mais caro que a companhia tem. ## Delegar é desenhar, não torcer Delegação profissional é arquitetura: processo documentado, autoridade definida, indicadores e ritmo de acompanhamento. É o que separa a empresa que depende do dono da companhia que escala com previsibilidade e protege a margem. Antes de delegar mais, entenda onde a sua operação realmente trava. Agende seu Raio-X gratuito da Ibéria e receba um diagnóstico direto dos seus processos, da sua margem e do seu caixa: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdo de gestão prática no blog: https://iberiaconsultoria.com.br/blog
Ler mais→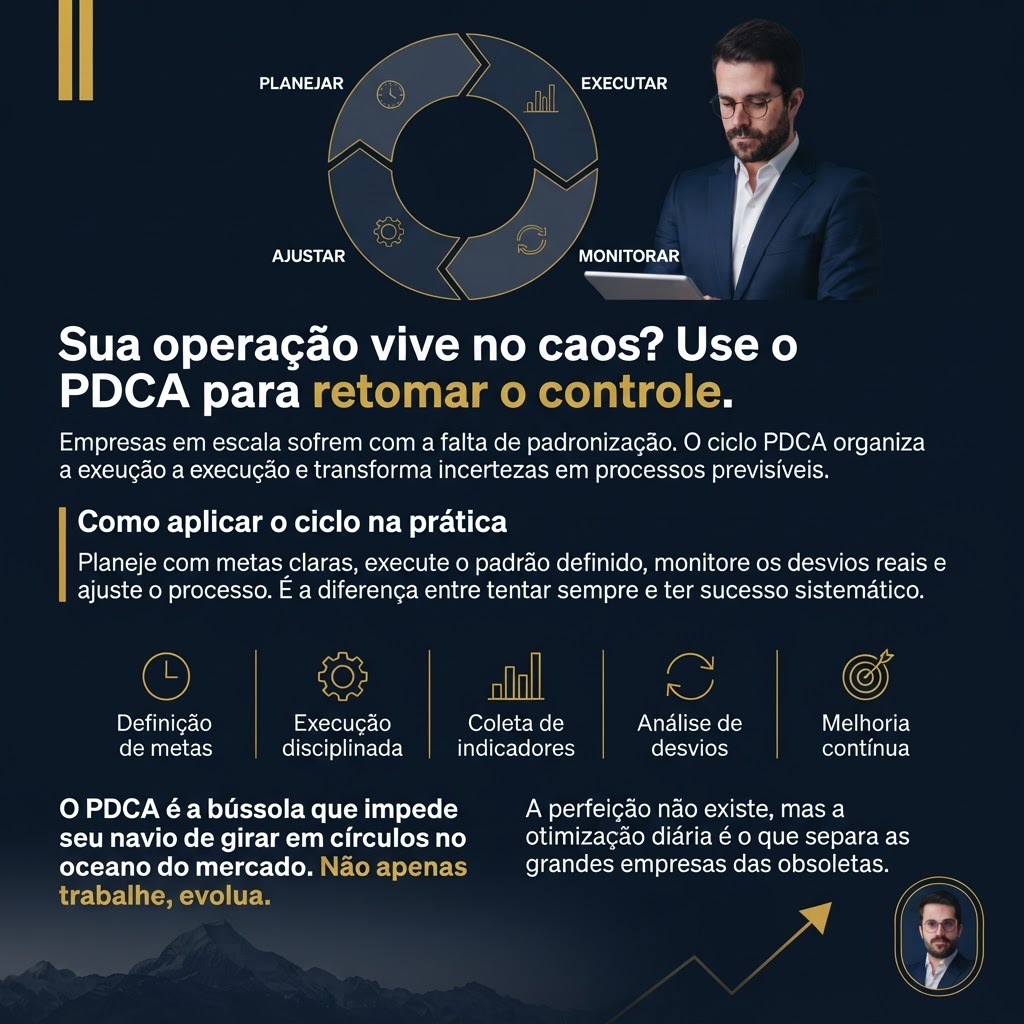
PDCA na prática: como retomar o controle da sua operação
Muitas empresas confundem movimento com progresso. A equipe está ocupada o dia inteiro, as vendas acontecem, mas os problemas se repetem: prazos estouram, retrabalho consome horas e ninguém sabe exatamente por que a margem não aparece no fim do mês. Quando isso acontece, a operação não precisa de mais esforço. Precisa de um método. E o método mais subestimado da gestão é justamente o mais simples: o ciclo PDCA (Plan, Do, Check, Act). ## Por que a operação entra no caos O caos operacional quase nunca nasce de um erro grande. Ele nasce da acumulação de pequenas decisões não registradas: cada área resolve o problema do seu jeito, o conhecimento fica na cabeça de quem executa e os processos mudam sem que ninguém atualize o padrão. Os sinais são reconhecíveis: a mesma falha aparece todo mês, a solução depende de quem está de plantão e cada pedido de cliente vira um caso único. ## O que é o PDCA e por que ele funciona O PDCA organiza qualquer melhoria em quatro etapas: 1. Plan (planejar): identificar o problema real, definir a meta e escolher a causa raiz que será atacada. 2. Do (executar): implementar a mudança em escala controlada, registrando o que foi feito. 3. Check (verificar): comparar o resultado com a meta usando dados, não impressões. 4. Act (padronizar ou corrigir): se funcionou, transformar em padrão. Se não funcionou, ajustar e recomeçar o ciclo. A força do ciclo está na etapa Check. É ela que separa gestão de achismo: a mudança só vira padrão quando o número confirma que ela funcionou. ## Como aplicar na prática Comece pequeno e pelo que dói mais: 1. Escolha um processo crítico. Não tente mapear a empresa inteira. Escolha o processo que mais gera retrabalho, atraso ou perda de margem. 2. Documente como ele funciona hoje. Sem julgamento, apenas o fluxo real, com tempos e responsáveis. 3. Defina um indicador e uma meta. Ex: reduzir o prazo de entrega de 7 para 5 dias. 4. Execute a mudança por duas semanas, medindo o indicador. 5. Padronize o que funcionou e registre o que não funcionou. Uma empresa que roda esse ciclo todo mês constrói algo que dinheiro nenhum compra: previsibilidade. E previsibilidade é o que permite crescer sem multiplicar o caos. ## O diagnóstico antes do método Nenhuma empresa aplica PDCA no que não enxerga. O primeiro passo é saber onde estão os gargalos reais: em que etapa a operação perde tempo, onde o funil trava e quais processos dependem de pessoas específicas. O Raio-X Ibéria é um diagnóstico operacional gratuito que mapeia exatamente esses pontos. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão no blog: https://iberiaconsultoria.com.br/blog
Ler mais→
Como escalar empresas B2B: do caos à previsibilidade real
Você já sentiu que, quanto mais a empresa vende, mais o caos operacional consome a margem? Esse é um dos paradoxos mais comuns do mercado B2B: o faturamento avança, a equipe se desdobra, mas o resultado líquido não acompanha o esforço. Em muitos casos, o problema não é falta de demanda. É a ausência de uma estrutura preparada para transformar demanda em margem previsível. Este artigo mostra a diferença entre crescer e escalar, os pilares que sustentam uma escala previsível e o papel da tecnologia nesse movimento. ## Crescer não é escalar Crescimento e escala não são sinônimos. Crescer é aumentar a receita de forma proporcional aos custos: mais vendas exigem mais gente, mais estrutura e mais esforço. Escalar é aumentar a receita de forma sustentável, mantendo a eficiência e a previsibilidade, sem que os custos fixos cresçam na mesma proporção. Um teste simples: se você ameaçasse dobrar o faturamento no próximo trimestre, a sua operação aguentaria sem quebrar prazos, qualidade e margem? Se a resposta é não — ou se você não consegue responder com segurança —, o problema provavelmente não está na força comercial. Está na arquitetura do negócio. Quando o sucesso depende exclusivamente do esforço heroico dos fundadores ou do conhecimento que algumas pessoas carregam na cabeça, a empresa não tem escala. Tem um gargalo disfarçado de negócio. ## Por que vender mais pode esconder um gargalo O caos se alimenta do crescimento. Sem processos claros, cada novo cliente multiplica o improviso: passagens de responsabilidade mal definidas, critérios de entrega que variam de conta para conta, retrabalho silencioso nas etapas internas e indicadores que ninguém acompanha com regularidade. O resultado aparece depois, quando a margem já foi consumida pelo desperdício. Os sinais costumam ser parecidos: prazos apertados viraram a regra, e não a exceção; a mesma informação é digitada em vários sistemas sem que ninguém confie em nenhum deles; as decisões importantes esperam alguém que está sempre ocupado demais. Nenhum desses pontos é resolvido com mais esforço. Todos são resolvidos com estrutura. ## Os 4 pilares para escalar empresas B2B com previsibilidade 1. Posicionamento e ICP (Ideal Customer Profile). A maioria das empresas tenta vender para qualquer um — e é exatamente isso que derruba a taxa de conversão e infla o CAC. Defina com precisão quem é o cliente ideal: segmento, porte, dor e disposição para pagar. Quando o esforço comercial se concentra onde a margem é real, o ciclo de venda encurta e o resultado por cliente melhora. 2. Processos comerciais repetíveis. Vendas não podem depender de talento individual. É preciso um playbook claro: como prospectar, como qualificar, como conduzir a conversa de diagnóstico e como apresentar a proposta. Cadências de prospecção estruturadas e um CRM que centraliza a inteligência (e não apenas os contatos) tornam o resultado comercial previsível — e não uma loteria mensal. 3. Previsibilidade financeira e operacional. Antes de acelerar, acompanhe margem bruta, LTV (Lifetime Value) e payback do cliente. Se cada venda nova exige um crescimento proporcional dos custos fixos, o modelo precisa de ajuste antes de qualquer aceleração. Faturamento não é resultado: margem é. 4. Tecnologia como alavanca, não como muleta. IA e automação são diferenciais competitivos reais, mas não substituem a estratégia. Use ferramentas preditivas para acelerar o diagnóstico e a tomada de decisão sobre onde investir recursos, liberando o time para o que realmente importa: negócios complexos e retenção de clientes. Um CRM mal utilizado é apenas custo. Integrado a uma estratégia de Go-to-Market, é o motor que transforma dados em decisão. ## O papel do diagnóstico antes do acelerador Nenhuma empresa escala o que não enxerga. Antes de investir em novas frentes, contratações ou sistemas, é fundamental mapear onde estão os gargalos: em que etapa a operação perde margem, onde o funil trava e quais processos dependem de pessoas específicas. Sem esse mapeamento, cada iniciativa de crescimento tende a multiplicar o problema existente. Escalar é melhoria contínua, não evento único. Empresas que chegam ao próximo nível mantêm um ritmo operacional: indicadores revisados com frequência definida, processos documentados e atualizados, decisões tomadas com base em dados — e não em intuição. ## Agende seu Raio-X gratuito Se a sua empresa atingiu um teto e você suspeita que o problema está na estrutura, e não no mercado, o primeiro passo é um diagnóstico preciso. O Raio-X Ibéria é um diagnóstico operacional gratuito, desenhado para identificar exatamente onde estão os gargalos que impedem o crescimento previsível. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão no blog: https://iberiaconsultoria.com.br/blog
Ler mais→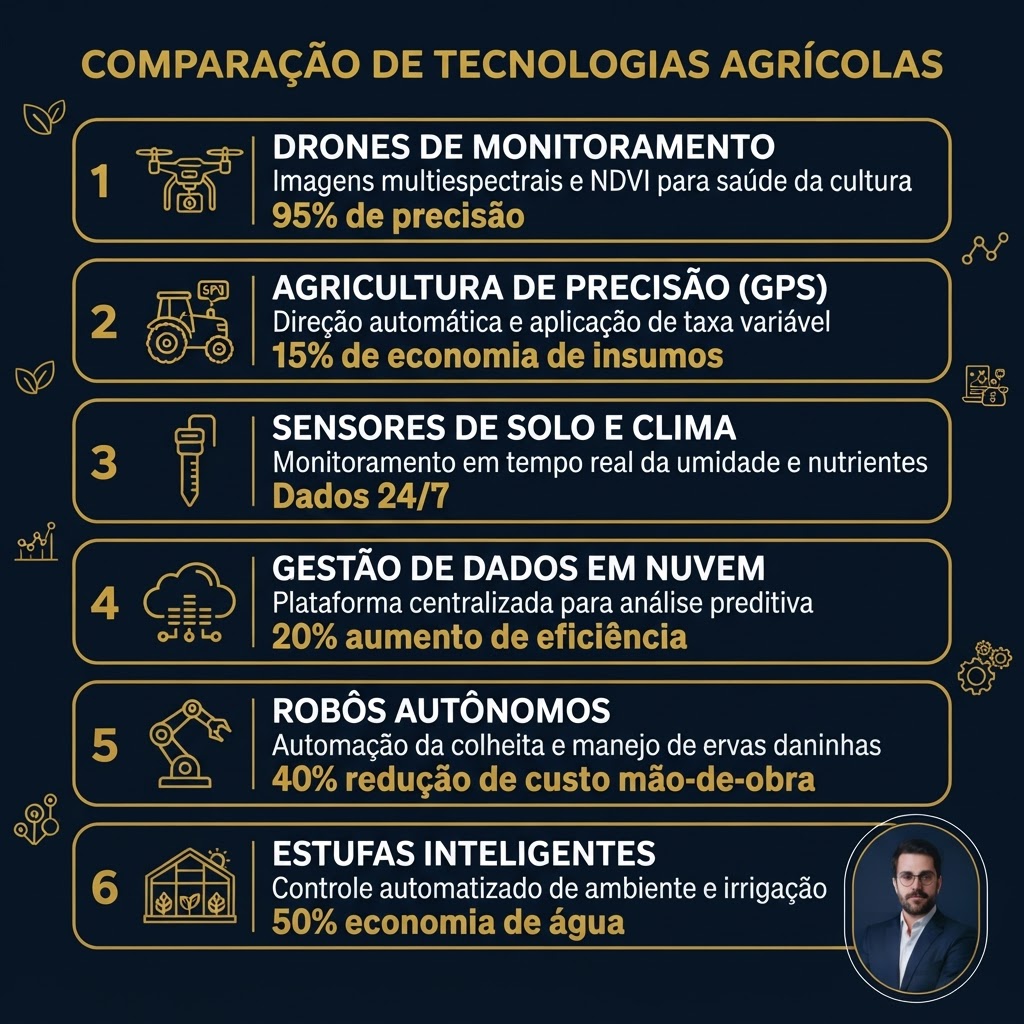
Tecnologia no agro: como transformar ferramentas em margem real
O agronegócio brasileiro vive um paradoxo. De um lado, cerca de 70% dos produtores rurais já usam algum tipo de software de gestão e mais de 95% utilizam alguma tecnologia digital. De outro, o mercado de tecnologia para o agro movimenta mais de R$ 25 bilhões por ano enquanto muitas operações seguem com margens apertadas e processos no improviso. A explicação não está na falta de ferramentas. Está na desconexão entre ferramenta e gestão. Tecnologia nenhuma elimina desperdício sozinha: ela registra com precisão onde ele acontece. Transformar dado em margem é trabalho de gestão — e é esse o salto que separa a fazenda moderna da fazenda apenas digitalizada. ## O problema não é a ferramenta Quando uma operação adota um sistema sem antes definir quais decisões precisam melhorar, o resultado costuma ser uma coleção de telas que ninguém consulta. O software funciona, os dados entram, os relatórios são gerados — mas a decisão continua sendo tomada por intuição. O critério de escolha de qualquer tecnologia deveria ser uma pergunta simples: qual decisão, que hoje depende de memória ou de achismo, passará a ser apoiada por informação confiável? Sem essa resposta, a compra vira gasto. Com ela, vira investimento. ## As seis abordagens e a decisão que cada uma serve 1. Agricultura de precisão: dados georreferenciados orientam a aplicação de insumos na dose certa, no local exato. A decisão servida: reduzir custo operacional sem sacrificar produtividade. 2. ERP e farm management: integram caixa, estoque, compras e produção numa fonte única. A decisão servida: saber o custo real por área e por cultura — e onde a margem se perde. 3. Sensoriamento remoto e drones: monitoram a lavoura antes que pragas, falhas de plantio ou estresse hídrico virem prejuízo. A decisão servida: agir no tempo certo, não depois da perda. 4. IoT e conectividade: sensores em máquinas, silos e irrigação transmitem dados em tempo real. A decisão servida: operar com fatos atualizados em vez de estimativas. 5. Inteligência artificial e análise preditiva: usam o histórico da própria operação para antecipar clima, produtividade e mercado. A decisão servida: reduzir risco antes do problema chegar. 6. Compra digital de insumos: conectam o produtor direto ao fornecedor, com transparência de preço. A decisão servida: proteger o capital de giro e a margem na ponta da cadeia. Nenhuma dessas abordagens é obrigatória em bloco. A sequência correta começa pelas decisões mais críticas da operação e adota a tecnologia que serve cada uma. ## Como implantar sem desperdiçar 1. Diagnostique antes de comprar: mapeie custos, gargalos e decisões que dependem de informação que hoje não existe. O diagnóstico define a prioridade — e evita comprar por impulso. 2. Simplifique o processo antes de automatizar: se o fluxo tem retrabalho e responsáveis indefinidos, o sistema vai apenas registrar a confusão mais rapidamente. 3. Implante por etapas: comece por um módulo ou uma área piloto, valide com quem executa e só então expanda. 4. Defina rotina de uso: quem registra, quando, onde a informação é consultada e quais decisões ela alimenta. Sem rotina, o melhor sistema degrada em três meses. ## O que separa margem real de registro A diferença entre as operações que colhem retorno e as que só acumulam assinaturas raramente está no tamanho do investimento. Está na conexão entre dado e decisão: cada indicador monitorado corresponde a uma pergunta de gestão, e cada alerta tem um responsável e uma ação possível. Quando essa estrutura existe, as ferramentas deixam de ser custo para vir alavanca: a mesma plataforma que mostrava o desperdício passa a sustentar margem, previsibilidade e crescimento com segurança. Se você sente que sua operação tem tecnologia, mas os números ainda não conversam entre si, o primeiro passo é organizar a casa. Agende seu Raio-X gratuito e descubra onde sua empresa está perdendo margem: https://iberiaconsultoria.com.br/diagnostico Leia mais no blog: https://iberiaconsultoria.com.br/blog
Ler mais→
Crescimento B2B com gestão: como proteger a margem enquanto a operação escala
Crescer com clareza, não apenas com volume No mercado B2B, ampliar a carteira de clientes pode ser um sinal de avanço, mas não explica sozinho se a empresa está crescendo de forma sustentável. Vendas, custos, capacidade de entrega e fluxo de caixa precisam ser observados em conjunto. Quando cada área acompanha seus próprios números sem uma visão comum, o gestor pode perceber o aumento da demanda sem enxergar com a mesma clareza seus efeitos sobre a margem e a operação. Esse desafio não se resolve adotando uma ferramenta por impulso. A tecnologia pode apoiar registros, integração e análise, mas primeiro é preciso definir quais decisões precisam melhorar, quais dados as sustentam e quem mantém essas informações atualizadas. Uma gestão estratégica começa com perguntas concretas sobre o funcionamento do negócio. ## Entenda a margem por oferta Uma visão geral de faturamento pode esconder diferenças importantes entre serviços, produtos ou perfis de cliente. Para compreender a contribuição de cada oferta, a empresa precisa estabelecer critérios consistentes para registrar receitas e custos relacionados. Isso não significa que todos os custos sejam simples de alocar. Significa tornar explícitas as premissas utilizadas, para que comparações não pareçam mais precisas do que realmente são. 1. Defina as linhas de serviço ou ofertas que serão analisadas. 2. Identifique custos diretos e os critérios usados para tratar custos compartilhados. 3. Registre as premissas e revise-as quando o processo mudar. 4. Use a análise para formular perguntas e prioridades, não como um número isolado. Com critérios claros, a equipe pode discutir quais ofertas exigem mais recursos, quais precisam de revisão comercial e onde a empresa deve aprofundar a análise. A margem deixa de ser apenas um resultado agregado e passa a apoiar conversas de gestão. ## Organize o processo comercial O funil comercial ajuda a acompanhar oportunidades, mas só é útil quando as etapas representam situações observáveis. Uma lista extensa de contatos não equivale automaticamente a uma previsão confiável. Para melhorar a leitura, cada oportunidade deve ter um responsável, uma etapa compreensível e um próximo passo definido. A empresa pode revisar se os critérios para avançar uma oportunidade são aplicados de maneira consistente. Também pode analisar motivos de perda, tempo de espera entre etapas e alinhamento entre o que foi prometido e o que a operação consegue entregar. Essas verificações não exigem inventar metas universais: os parâmetros devem refletir o histórico e a realidade de cada negócio. ## Conecte vendas e capacidade de entrega Uma venda bem-sucedida cria compromissos para outras áreas. Antes de assumir prazos ou volumes, vale confirmar disponibilidade de equipe, recursos e processos. Essa conversa reduz a chance de o setor comercial trabalhar com uma expectativa que a operação não consegue sustentar, além de tornar visíveis gargalos que precisam ser resolvidos. Uma rotina simples pode incluir uma revisão periódica das oportunidades relevantes, da capacidade disponível e dos compromissos já assumidos. A frequência deve ser compatível com o ciclo de venda e com o ritmo da operação. O objetivo é criar informação suficiente para decidir, sem sobrecarregar a equipe com reuniões ou controles que não geram ação. ## Faça dos indicadores uma rotina de decisão Indicadores são úteis quando ajudam a responder uma pergunta e levam a uma decisão possível. Antes de criar um painel, escolha quais decisões precisam de suporte: priorizar propostas, revisar custos, ajustar capacidade ou acompanhar recebimentos. Em seguida, defina fonte, responsável, periodicidade e o que será feito quando a informação mudar. 1. Escolha poucas medidas ligadas a decisões reais. 2. Confirme se os dados podem ser atualizados de forma consistente. 3. Combine quem acompanha cada indicador e em que momento. 4. Registre as ações definidas e retome-as na revisão seguinte. Essa cadência permite identificar quando um indicador deixou de ser relevante ou quando seus critérios precisam de ajuste. Um painel não substitui a conversa sobre as causas e as alternativas. Ele deve facilitar essa conversa, não encerrá-la. ## Automatize depois de esclarecer o processo Automatizar uma etapa confusa pode acelerar erros e criar uma aparência de controle sem melhorar a gestão. Antes de integrar sistemas, mapeie como a informação nasce, quem a valida e como ela será utilizada. Depois, avalie quais tarefas repetitivas podem ser simplificadas sem perder contexto ou responsabilidade. Um teste delimitado pode ajudar a verificar se a solução serve à rotina: acompanhe um fluxo real, identifique retrabalho, confira a qualidade dos registros e converse com as pessoas que executam o processo. A decisão deve considerar a utilidade prática, a facilidade de manutenção e a compatibilidade com as ferramentas já utilizadas. ## Crescimento sustentável exige alinhamento Crescer com mais previsibilidade não significa eliminar toda incerteza. Significa construir uma forma consistente de observar margem, oportunidades e capacidade de entrega, revisar as premissas e agir quando surgem diferenças relevantes. Quando esses elementos se conectam, a gestão consegue discutir expansão com mais contexto e menos dependência de impressões isoladas. Se a empresa cresceu ou está se preparando para crescer, um diagnóstico pode ajudar a identificar quais processos precisam de estrutura, quais informações estão dispersas e por onde começar. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais no blog: https://iberiaconsultoria.com.br/blog
Ler mais→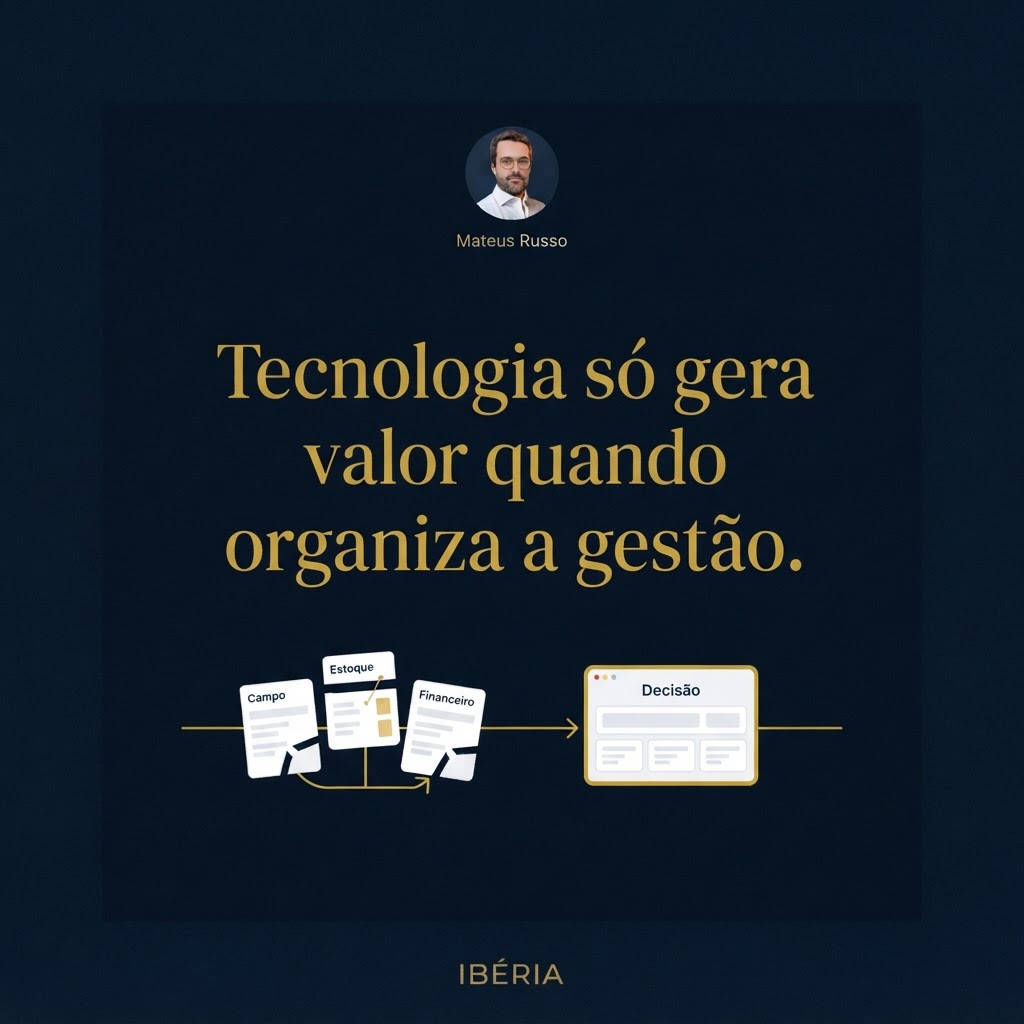
Tecnologia no agronegócio: como integrar dados e organizar a gestão
Tecnologia no agro começa pela gestão No agronegócio, informações surgem em diferentes pontos da operação: no campo, no controle de estoque, nas compras, nas vendas e no financeiro. A tecnologia pode ajudar a reunir esses dados, mas a simples adoção de sistemas não garante uma gestão mais clara. Se cada área registra informações de um jeito, ou se os processos não estão definidos, novas ferramentas podem apenas reproduzir a fragmentação existente. A pergunta mais útil não é qual ferramenta comprar primeiro. É quais decisões a empresa precisa tomar melhor e que informações são necessárias para tomá-las. Essa mudança de foco coloca a tecnologia a serviço da gestão, em vez de transformar a compra de software em um objetivo isolado. ## O desafio dos dados separados Quando dados operacionais e financeiros não se conectam, o gestor pode ter dificuldade para compreender o custo de uma atividade, acompanhar recursos ou comparar o planejado com o realizado. O problema não é necessariamente a falta de informação. Muitas vezes, existem registros em planilhas, sistemas e controles paralelos, mas falta um processo comum para consolidar e interpretar o que eles mostram. Isso também afeta a rotina da equipe. A mesma informação pode ser digitada mais de uma vez, relatórios podem apresentar critérios diferentes e decisões acabam dependendo de conversas informais ou da memória de quem acompanha a operação. Antes de automatizar, vale mapear onde cada dado nasce, quem é responsável por registrá-lo e como ele deve ser usado. ## Três frentes para conectar tecnologia e gestão ### 1. Campo e operação Comece identificando quais informações da operação são importantes para acompanhar as atividades e apoiar decisões. O nível de detalhe deve ser compatível com a realidade da empresa. Um controle só é útil quando a equipe consegue alimentá-lo com consistência e quando alguém usa os dados para orientar uma ação. ### 2. Estoque e recursos Organize critérios para registrar entradas, saídas e movimentações relevantes. A padronização ajuda a reduzir divergências entre o que foi registrado e o que a equipe entende que está disponível. Também permite relacionar o uso de recursos às atividades, desde que os critérios sejam claros e aplicados de forma consistente. ### 3. Financeiro Estruture uma visão financeira que ajude a acompanhar receitas, custos, compromissos e fluxo de caixa. Os registros precisam ter categorias e regras compreendidas por quem lança e por quem analisa. Assim, a informação financeira pode ser comparada com os dados operacionais, em vez de permanecer isolada em relatórios que não apoiam as decisões do dia a dia. ## Um roteiro prático antes de automatizar 1. Liste as decisões que precisam de mais clareza, como priorizar recursos, compreender custos ou acompanhar compromissos financeiros. 2. Mapeie os dados necessários para cada decisão e identifique onde são registrados atualmente. 3. Defina responsáveis, frequência de atualização e critérios comuns para evitar registros incompatíveis. 4. Escolha indicadores que a equipe realmente consiga acompanhar e que levem a uma ação quando houver mudança. 5. Só então avalie quais integrações ou automações eliminam tarefas repetitivas sem esconder problemas de processo. Esse roteiro evita começar pela ferramenta e terminar com mais uma fonte de informação desconectada. Também ajuda a separar duas necessidades diferentes: organizar o processo e automatizar uma etapa que já está suficientemente clara. ## Como avaliar uma ferramenta com critério Antes de adotar uma solução, verifique se ela se encaixa nos processos prioritários e se consegue trocar informações com os controles que a empresa já utiliza. Considere também quem fará os registros, como será o suporte à equipe e quais dados poderão ser extraídos para análise. Uma demonstração visual atraente não substitui a validação de tarefas reais da operação. É útil testar a solução com um fluxo delimitado e critérios de sucesso definidos previamente. Por exemplo, a empresa pode observar se a informação necessária chega ao responsável, se o registro fica compreensível e se a equipe consegue usar o resultado para agir. O teste não precisa provar ganhos numéricos antecipados; deve revelar se o processo ficou mais claro, confiável e adequado à rotina. ## A tecnologia deve apoiar uma rotina de decisão Uma gestão conectada não depende apenas de relatórios. Ela exige uma cadência: atualizar informações, revisar indicadores, discutir diferenças entre o esperado e o realizado e definir responsáveis pelas próximas ações. Sem essa rotina, painéis podem até reunir dados, mas dificilmente mudam a forma como a empresa decide. A implantação deve ser gradual. É razoável começar pelos processos que mais influenciam o controle financeiro e operacional, validar se os registros são confiáveis e ajustar os critérios com quem executa o trabalho. Depois, a empresa pode ampliar integrações e automações com uma base mais consistente. Também é importante considerar a experiência da equipe. Se o preenchimento for complexo ou não houver clareza sobre a finalidade dos dados, a adesão tende a ser baixa. Explicar por que cada informação é necessária, simplificar etapas e revisar a qualidade dos registros faz parte do trabalho de gestão, não é um detalhe técnico. Uma rotina de revisão ajuda a manter a integração útil ao longo do tempo. Quando uma categoria deixa de fazer sentido, quando uma etapa muda ou quando uma informação passa a ser registrada de outra forma, os critérios precisam ser atualizados. Sem essa manutenção, a empresa corre o risco de voltar a conviver com dados inconsistentes, ainda que utilize sistemas modernos. ## O próximo passo Quando a empresa cresce ou diversifica suas atividades, controles que antes pareciam suficientes podem deixar de oferecer a visibilidade necessária. Um diagnóstico ajuda a identificar quais processos precisam de padronização, quais dados merecem integração e por onde começar, sem assumir que uma ferramenta resolverá tudo sozinha. A tecnologia gera valor quando transforma informação confiável em decisões melhores. Integrar campo, estoque e financeiro é um caminho para construir essa clareza, desde que a empresa também defina processos, responsabilidades e uma rotina de acompanhamento. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais no blog: https://iberiaconsultoria.com.br/blog
Ler mais→
Otimização de processos: como transformar esforço em fluxo de trabalho claro
Otimizar processos não significa simplesmente pedir que a equipe faça mais em menos tempo. Significa entender como o trabalho acontece, encontrar pontos de espera ou retrabalho e organizar uma forma mais clara de entregar valor. Quando as etapas dependem apenas da memória de algumas pessoas, fica difícil manter consistência, identificar causas de atraso e integrar novos integrantes. A conversa sobre otimização costuma começar com ferramentas. Mas antes de automatizar, vale compreender o processo atual. Automatizar uma etapa confusa pode apenas fazer a confusão acontecer mais rápido. O primeiro passo é observar o trabalho real, com quem o executa, e separar o que é necessário do que se tornou hábito. ## Comece pelo fluxo real Escolha um processo recorrente e delimite seu início e seu fim. Pode ser a preparação de uma proposta, a aprovação de uma compra ou a passagem de uma demanda entre áreas. O objetivo não é mapear a empresa inteira de uma vez, mas tornar visível um fluxo que importa para o cliente ou para a operação. Converse com as pessoas envolvidas e registre as etapas como elas realmente acontecem. Inclua decisões, sistemas utilizados, informações necessárias e situações que fazem o trabalho voltar para uma etapa anterior. Compare esse retrato com o procedimento formal, se houver. A diferença entre o processo prescrito e o praticado costuma revelar oportunidades de melhoria, mas deve ser investigada sem buscar culpados. ## Encontre o atrito antes de escolher a solução Uma etapa demorada nem sempre é o problema principal. A espera pode ocorrer porque faltam dados, porque a responsabilidade não está clara ou porque uma aprovação foi adicionada sem critério definido. Por isso, observe o fluxo completo e procure sinais concretos: tarefas refeitas, pedidos de informação repetidos, filas, dúvidas recorrentes e decisões concentradas em uma única pessoa. Faça perguntas simples: o que precisa estar pronto para esta etapa começar? Quem decide quando há uma exceção? Qual informação costuma faltar? O que acontece quando a pessoa responsável não está disponível? Essas perguntas ajudam a distinguir a causa do sintoma. ## Um roteiro prático de melhoria 1. **Defina o resultado esperado.** Descreva o que significa concluir bem o processo, considerando qualidade, prazo e necessidade do cliente interno ou externo. 2. **Desenhe as etapas atuais.** Registre atividades, responsáveis, decisões, entradas e saídas. Valide o desenho com quem realiza o trabalho. 3. **Priorize um ponto de atrito.** Escolha uma causa específica que possa ser tratada, em vez de tentar reformar tudo ao mesmo tempo. 4. **Teste uma mudança e acompanhe.** Combine a nova forma de trabalhar, observe se reduziu o problema e ajuste o que não funcionou. ## Padronizar sem engessar Um processo documentado deve orientar a execução, não impedir o julgamento profissional. Registre as etapas essenciais, os responsáveis, os critérios para avançar e como tratar exceções. Deixe explícito quando a equipe pode decidir e quando precisa escalar uma situação. Assim, o padrão reduz dúvidas sem transformar cada caso em uma sequência rígida e inadequada. A documentação também precisa permanecer acessível e atualizada. Se a equipe cria atalhos paralelos porque o procedimento está desatualizado ou difícil de encontrar, o documento não está cumprindo seu papel. Inclua quem executa na revisão e use exemplos de situações reais da rotina, sem expor informações confidenciais. ## Quando a automação faz sentido Depois de esclarecer o fluxo, avalie quais tarefas são repetitivas, baseadas em regras estáveis e passíveis de validação. A automação pode apoiar transferências de informação, lembretes e verificações. Ainda assim, decisões que exigem contexto, negociação ou avaliação de exceções podem precisar de participação humana. Antes de implantar uma ferramenta, defina o problema que ela deve resolver e como será percebida uma melhora. Considere também a qualidade dos dados, as integrações necessárias e a responsabilidade por acompanhar falhas. Tecnologia é um meio para dar consistência ao processo, não um substituto para entender o trabalho. ## Acompanhe para sustentar a mudança Escolha poucos sinais ligados ao objetivo do processo, como cumprimento de prazo, ocorrências de retrabalho ou pendências por etapa. Estabeleça uma referência antes de mudar o fluxo e acompanhe os resultados sem atribuir causas automaticamente. Se algo piorar, investigue o contexto e converse com as pessoas envolvidas. A melhoria contínua acontece quando a equipe tem espaço para apontar obstáculos e propor ajustes. Revisões regulares ajudam a perceber quando uma regra deixou de fazer sentido, quando uma demanda mudou ou quando a operação criou uma nova exceção. ## O próximo passo Processos mais claros ajudam a reduzir a dependência de conhecimento informal e dão à liderança melhores condições para decidir onde agir. O caminho começa com observação, passa por uma mudança bem delimitada e continua com acompanhamento. Não é necessário presumir ganhos antes de medir: é necessário definir o que melhorar e verificar o efeito na rotina. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais no blog: https://iberiaconsultoria.com.br/blog
Ler mais→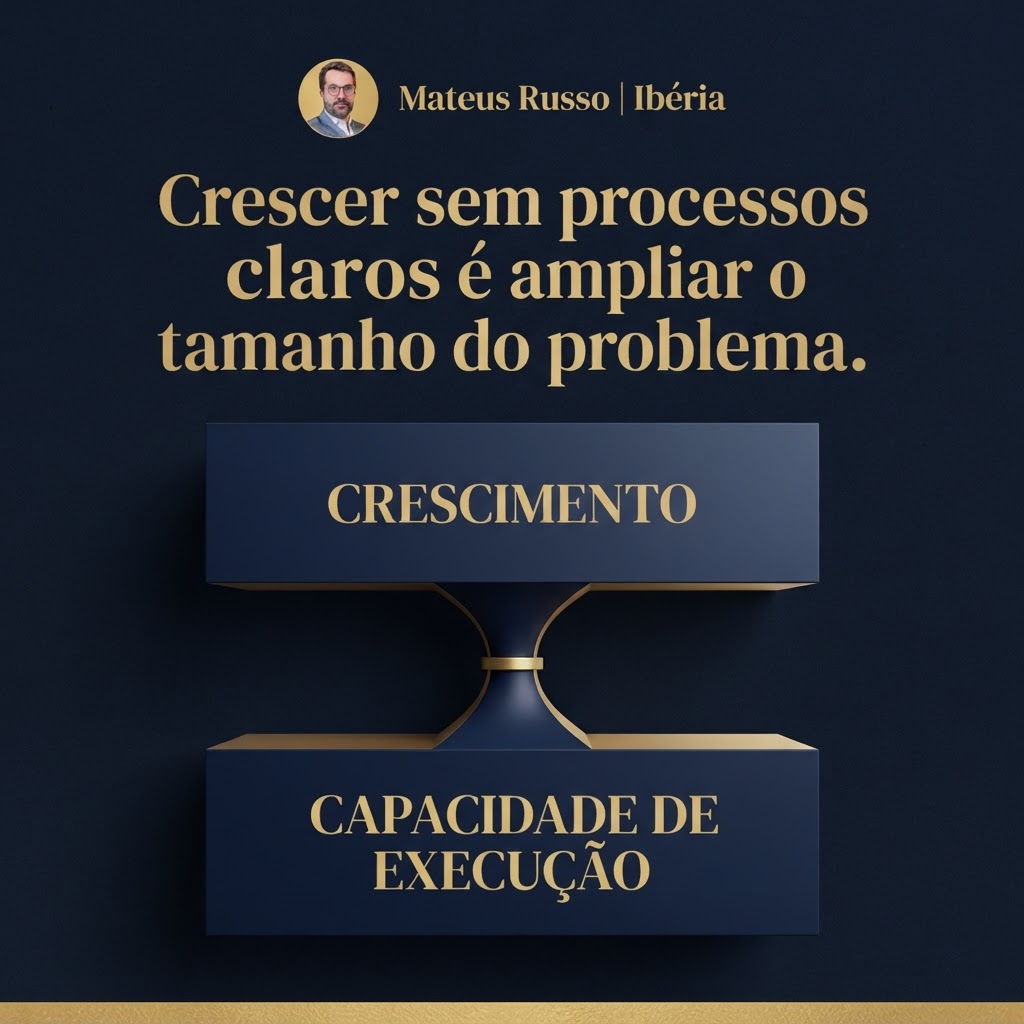
Crescimento orgânico ou aquisição: como preparar a gestão para crescer
# Crescimento orgânico ou aquisição: como preparar a gestão para crescer Crescer é uma decisão estratégica, mas não basta escolher entre conquistar mais clientes com a operação atual ou adquirir outro negócio. Em ambos os caminhos, a empresa precisa entender sua capacidade de execução, a qualidade das informações disponíveis e os riscos que pode absorver. Sem essa clareza, a expansão pode aumentar a complexidade antes de fortalecer os resultados. O crescimento orgânico costuma acontecer por meio de novos clientes, novos produtos, maior presença em mercados atendidos ou melhoria da operação. Já uma aquisição pode acelerar o acesso a capacidades, equipes ou mercados. Nenhum caminho é automaticamente melhor. A escolha depende dos objetivos, dos recursos, do momento da empresa e da capacidade de integrar o que será ampliado. ## Primeiro, diferencie crescimento de saúde do negócio Aumento de vendas não garante, por si só, aumento de lucro ou disponibilidade de caixa. Uma operação que cresce pode exigir mais estoque, capital de giro, contratações, tecnologia e coordenação. Se essas necessidades não forem previstas, a empresa pode ficar pressionada justamente quando a demanda aumenta. Por isso, antes de decidir como crescer, é útil analisar a economia da operação: quais produtos, serviços ou clientes contribuem para a margem; quais custos variam com o volume; quanto tempo decorre entre pagar e receber; e quais atividades limitam a capacidade de entrega. As respostas devem vir de dados que a empresa consiga explicar, não de estimativas tratadas como certezas. ## Três verificações antes de acelerar ### 1. Encontre os gargalos da operação Desenhe o caminho que o trabalho percorre desde a entrada do pedido até a entrega e o recebimento. Marque esperas, retrabalho, aprovações, falhas de informação e etapas que dependem de uma única pessoa. O objetivo não é mapear cada detalhe da empresa, mas localizar os pontos que podem piorar com maior volume ou com a integração de uma nova operação. Converse com quem executa o processo. Um fluxograma elaborado somente pela liderança pode deixar de fora exceções importantes e soluções informais que mantêm a operação funcionando. Depois, escolha um gargalo prioritário, defina um responsável e observe se a mudança proposta melhora prazo, qualidade ou custo. ### 2. Entenda margem, custos e ciclo de caixa Separe faturamento, resultado e caixa. São informações relacionadas, mas não intercambiáveis. Uma venda pode ter margem insuficiente, gerar recebimento distante ou demandar desembolsos antecipados. Da mesma forma, uma aquisição pode trazer receita junto com obrigações, investimentos necessários e custos de integração. Organize custos por atividade ou oferta quando os dados permitirem. Revise preços, descontos, custos de servir o cliente, prazos de recebimento e compromissos futuros. Se faltarem dados confiáveis, trate isso como uma lacuna a resolver antes de projetar retornos com precisão aparente. ### 3. Esclareça responsabilidades e capacidade de gestão O crescimento adiciona decisões e interfaces. Determine quem pode aprovar gastos, priorizar demandas, contratar, negociar e resolver problemas operacionais. Quando a autoridade não acompanha a responsabilidade, decisões se acumulam na liderança e atrasam a execução. Considere também a capacidade das equipes. Uma expansão pode exigir treinamento, novas funções ou revisão de processos. Na aquisição, além disso, é necessário compreender diferenças de sistemas, práticas e cultura organizacional. Planejar a integração desde o início ajuda a reduzir incertezas e evita presumir que duas operações se combinarão sem esforço. ## Como comparar crescimento orgânico e aquisição No caminho orgânico, avalie se há demanda que possa ser atendida com a capacidade atual ou com investimentos graduais. Observe a rentabilidade incremental, o tempo para desenvolver competências e a possibilidade de manter padrões de qualidade. Crescer passo a passo pode oferecer mais controle, embora possa levar mais tempo para alcançar determinados objetivos. Na aquisição, formule com clareza o motivo estratégico: acesso a mercado, capacidade, tecnologia, equipe ou outra necessidade concreta. Em seguida, examine riscos financeiros, operacionais, legais e humanos com apoio apropriado. O preço é apenas uma parte da decisão. Também entram a continuidade de clientes e fornecedores, os sistemas, as obrigações existentes e o plano para integrar equipes e processos. Compare os caminhos usando premissas explícitas. Pergunte o que precisa ser verdade para cada opção funcionar, quais sinais poderiam invalidar a hipótese e que recursos serão necessários antes de obter benefícios. Não transforme projeções em promessas: cenários servem para expor incertezas e preparar decisões. ## Transforme a decisão em um plano executável Uma decisão de crescimento precisa de etapas, responsáveis e critérios de revisão. Registre os objetivos, os recursos necessários, os riscos principais e as informações que serão acompanhadas. Combine pontos de controle para interromper, ajustar ou ampliar a iniciativa conforme os resultados observados. 1. Defina o objetivo estratégico e o que ficará fora do escopo. 2. Estabeleça uma linha de base para custos, margem, caixa e capacidade operacional. 3. Liste dependências, responsáveis e riscos que exigem acompanhamento. 4. Revise os resultados em datas combinadas e ajuste as premissas quando os fatos mudarem. Essa disciplina não elimina riscos, mas reduz decisões tomadas no escuro. Também permite que as áreas envolvidas entendam por que a empresa está crescendo e como cada uma contribui para a execução. ## Crescer com clareza A pergunta não é apenas se a empresa deve crescer organicamente ou adquirir outra operação. É se ela conhece suas prioridades, consegue medir os efeitos das escolhas e tem condições de executar o próximo passo. Quando a resposta ainda é incerta, o trabalho inicial pode ser fortalecer processos, dados e responsabilidades. Uma análise estruturada ajuda a distinguir oportunidade de impulso e a identificar quais gargalos precisam ser tratados primeiro. Assim, a empresa pode buscar crescimento sem confundir escala com saúde e sem assumir que mais volume resolverá problemas que já existem. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
📌 Capital de giro: venda não é dinheiro disponível
# Capital de giro: venda não é dinheiro disponível Uma empresa pode vender bem e ainda assim sentir o caixa apertar. Isso acontece porque vender, faturar e receber são momentos diferentes. Enquanto o dinheiro não entra, a operação continua exigindo pagamentos: fornecedores, equipe, tributos, aluguel, estoque e outros compromissos. Capital de giro é o recurso que sustenta esse intervalo e permite que a empresa continue funcionando enquanto o ciclo comercial se completa. Não existe um valor único que sirva para todos os negócios. A necessidade depende do modelo de operação, dos prazos de recebimento e pagamento, do estoque, da estrutura de custos e da previsibilidade das vendas. ## Onde o dinheiro fica preso O ciclo começa quando a empresa compromete recursos para comprar insumos, mercadorias ou serviços necessários para atender o cliente. Depois há produção ou prestação, venda, faturamento e, finalmente, recebimento. Quanto maior o intervalo entre os desembolsos e a entrada efetiva do dinheiro, maior tende a ser a pressão sobre o caixa. Uma venda a prazo pode aumentar o faturamento registrado sem reforçar imediatamente o saldo bancário. Da mesma forma, estoque comprado com antecedência pode ser necessário para atender à demanda, mas permanece como recurso imobilizado até ser vendido. Observar somente o resultado do mês pode esconder esse descasamento. ## Quatro pontos para acompanhar ### 1. Contas a receber por data de entrada Organize os valores previstos com a data provável em que serão recebidos. A data da venda não é necessariamente a data em que o dinheiro estará disponível. Registre também atrasos, parcelamentos e valores vencidos. Assim, a previsão fica mais próxima da realidade e permite agir antes que uma entrada esperada falhe. ### 2. Compromissos por vencimento Liste pagamentos de fornecedores, folha, tributos, aluguel, parcelas e demais despesas. Não basta conhecer o total mensal: a concentração de vencimentos em determinados dias pode criar um aperto temporário. Ter o calendário de saídas ajuda a avaliar se os recursos previstos estarão disponíveis no momento necessário. ### 3. Tempo de estoque Observe quais itens giram rapidamente e quais permanecem parados. Estoque é importante para atender clientes, mas compras acima da necessidade ou sem ligação com a demanda podem consumir recursos que fariam falta para outras obrigações. A análise deve considerar sazonalidade, prazo de reposição, validade e risco de ruptura, não apenas reduzir estoque indiscriminadamente. ### 4. Previsto versus realizado Compare com frequência as entradas e saídas projetadas com o que efetivamente aconteceu. Investigue os desvios relevantes: clientes que pagaram depois, custos que aumentaram, vendas que não se converteram ou compras antecipadas. Essa revisão melhora as próximas projeções e dá contexto aos números, em vez de tratar a planilha como uma previsão imutável. ## Crescimento também pode pressionar o caixa Quando as vendas aumentam, a empresa pode precisar comprar mais, contratar, ampliar capacidade ou conceder prazos maiores aos clientes. As despesas e necessidades operacionais podem aparecer antes dos recebimentos. Por isso, crescimento não significa automaticamente folga financeira. Antes de assumir novos compromissos, vale projetar como a decisão afeta o ciclo: quando será necessário desembolsar, quando o cliente deve pagar e que outros vencimentos ocorrerão no período. Se a projeção indicar uma lacuna, a empresa pode avaliar alternativas com antecedência, como ajustar prazos, rever o ritmo das compras ou planejar uma fonte adequada de financiamento. ## Como estimar a necessidade sem inventar uma fórmula universal Comece reunindo os dados reais de um período representativo: datas de compras, pagamentos, vendas, recebimentos e movimentação de estoque. Em seguida, desenhe a sequência do ciclo e identifique o intervalo em que a empresa já desembolsou recursos, mas ainda não recebeu do cliente. A projeção precisa distinguir valores confirmados de estimativas, e explicitar as premissas usadas. Faça o exercício por cenário quando houver mudanças relevantes, como expansão, sazonalidade ou alteração nas condições comerciais. Compare a necessidade projetada com o caixa disponível e com os compromissos que vencem no mesmo período. Se os dados estiverem incompletos, registre essa limitação e melhore a coleta antes de tratar o resultado como uma medida definitiva. ## Um ritual simples de gestão Uma rotina semanal pode começar com três perguntas: quanto deve entrar, quanto precisa sair e quais datas apresentam maior risco de descasamento? A pessoa responsável reúne os dados, confirma premissas com as áreas envolvidas e sinaliza mudanças relevantes. A equipe então define ações e responsáveis para os pontos de atenção. O objetivo não é prever o futuro com exatidão. É tornar visíveis as hipóteses e corrigir o rumo quando os fatos mudarem. Uma projeção revisada com disciplina costuma ser mais útil do que um número aparentemente preciso, mas desatualizado. Capital de giro não é apenas uma conta financeira. É uma leitura conjunta de vendas, compras, estoque, cobrança e compromissos. Quando essas áreas compartilham informações, a gestão consegue distinguir uma empresa que vende de uma empresa que também converte vendas em caixa disponível. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
📌 Propostas sem resposta: como uma rotina de follow-up destravou o funil de vendas
Uma proposta comercial bem elaborada não garante venda por si só. Depois do envio, começa uma etapa decisiva: a continuidade do contato. Quando não existe uma rotina clara de follow-up, propostas ficam paradas, o cliente esfria e a compra pode acontecer com o concorrente que respondeu primeiro. O cenário é comum: reunião animada, expectativa alta, proposta enviada com capricho. Passam-se duas semanas e ninguém sabe o status. O vendedor acredita que o cliente vai responder. O cliente acredita que a empresa esqueceu dele. No meio dessa espera, o negócio escoa sem deixar rastro no faturamento, mas deixa um sinal silencioso: propostas enviadas que nunca recebem resposta. ## Por que propostas morrem sem resposta As causas costumam se repetir. A primeira é a ausência de registro: as propostas vivem em e-mails individuais, planilhas dispersas ou na memória de quem as enviou. Sem uma visão consolidada, ninguém percebe quando um negócio está parado há dez dias. A segunda é a falta de dono. Se a próxima ação não tem responsável e prazo, ela não acontece. Cada pessoa do time espera que a outra retome o contato, e o cliente percebe essa desorganização mesmo sem vê-la de dentro. A terceira é o desconforto com o follow-up. Muitos vendedores temem parecer insistentes. Na prática, um retorno organizado e respeitoso costuma ser interpretado como profissionalismo. O cliente que pediu uma proposta tem um problema a resolver; se a empresa não responde, ele busca quem responda. ## Três mudanças que destravam o funil ### 1. Registro único de propostas Centralize as propostas em um único lugar: uma planilha bem estruturada já resolve na maioria das empresas. Cada proposta deve ter data de envio, valor, etapa atual, próxima ação, responsável e data prevista para essa ação. Esse registro serve a dois propósitos. Primeiro, ninguém depende da memória para saber o que está em andamento. Segundo, o gestor consegue enxergar o funil inteiro e identificar onde os negócios travam: se muitas propostas param na mesma etapa, o problema pode estar na proposta, no preço ou na forma de apresentar. ### 2. Rotina de follow-up com prazos definidos Defina uma cadência clara e simples: primeiro retorno em até 48 horas após o envio, segundo toque em 7 dias, e um contato de fechamento de ciclo depois disso, independente do resultado. O objetivo não é pressionar, é dar continuidade e registrar o que o cliente respondeu. Cada interação deve produzir um compromisso: nova data, próximo passo ou encerramento. Proposta sem próxima ação definida é proposta abandonada. O follow-up também gera informação valiosa: motivos de não compra, objeções recorrentes e tempo médio de decisão alimentam melhorias na oferta. ### 3. Reunião semanal de funil Uma reunião curta, de 15 a 20 minutos, com foco em três perguntas: quais propostas avançaram, quais estão paradas e quem é o responsável pela próxima ação de cada uma. Nada de relato longo ou justificativa; o formato é de decisão. A constância importa mais que a duração. Quando o funil é revisado toda semana, negócios parados não envelhecem escondidos. A reunião também cria um compromisso público: cada pessoa sabe que sua carteira será observada, o que reforça a rotina de follow-up sem depender de cobrança individual. ## Como medir se a rotina funciona 1. Taxa de resposta das propostas: quantas propostas enviadas receberam algum retorno do cliente. 2. Tempo médio entre envio e resposta: mede se o ciclo de decisão está encurtando. 3. Idade das propostas em aberto: nenhuma proposta deve passar de 15 dias sem uma interação registrada. Esses números não precisam de sistema sofisticado. Precisam de atualização honesta. Se a equipe registra só o que é favorável, o funil vira ficção e a reunião perde valor. ## Cultura de continuidade Rotina de follow-up não é pressão sobre o cliente, é organização interna. Ela comunica ao mercado que a empresa lembra do que propôs, cumpre o que promete e respeita o tempo de decisão. Empresas que respondem rápido e dão continuidade constroem confiança antes mesmo da venda. O ponto de partida é simples: liste as propostas enviadas nos últimos 30 dias e verifique quantas não receberam resposta. Se a lista for longa, o funil está vazando dinheiro em silêncio. Colocar um dono e uma data em cada uma delas já é o primeiro passo para mudar o resultado. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
📌 6 decisões para proteger o caixa da sazonalidade
A sazonalidade faz parte da realidade de muitos negócios. Varejo, agronegócio, turismo, indústria e serviços podem ter períodos em que a demanda cresce e outros em que desacelera. A oscilação, por si só, não determina o resultado. O desafio gerencial é alinhar recebimentos, despesas, compras e compromissos financeiros ao calendário do negócio. O erro comum é olhar para o faturamento do período forte como se todo o valor estivesse disponível. Parte desse dinheiro já tem destino: impostos, fornecedores, folha, reposição de estoque, parcelas e custos que continuam mesmo quando as vendas diminuem. Sem uma projeção, a empresa pode chegar ao período de baixa com caixa insuficiente, apesar de ter vendido bem meses antes. ## Sazonalidade precisa entrar no planejamento Uma projeção de caixa não precisa começar com um modelo complexo. Pode ser uma visão mensal ou semanal, construída a partir dos dados disponíveis e atualizada conforme a realidade muda. O importante é distinguir dinheiro já recebido de valores apenas previstos, registrar os compromissos e observar em que momento as entradas deixam de cobrir as saídas. A análise deve combinar histórico e informação atual. O histórico mostra padrões, mas não garante que o próximo ciclo será idêntico. Mudanças de preço, clima, concorrência, comportamento do cliente, fornecedores e condições de crédito podem alterar a curva. Por isso, vale trabalhar com hipóteses explícitas e revisar as premissas com frequência. ## Seis decisões para atravessar os períodos de baixa ### 1. Projete entradas e saídas por período Organize receitas esperadas, despesas, tributos, folha, parcelas e investimentos previstos em uma linha do tempo. Registre a data provável de recebimento, não apenas a data da venda. Isso ajuda a visualizar descasamentos: um contrato pode gerar faturamento hoje, mas o dinheiro entrar somente depois de vários vencimentos importantes. ### 2. Defina uma reserva para os compromissos essenciais Estime quais custos precisam ser pagos mesmo quando a demanda recua. A reserva não deve ser definida por uma regra universal. O valor depende da duração e intensidade da sazonalidade, do prazo de recebimento, do acesso a crédito e do nível de compromissos fixos. Estabeleça como será formada e quais situações autorizam seu uso. ### 3. Planeje compras e estoque com base na demanda Compras antecipadas podem assegurar disponibilidade, mas também imobilizam caixa e aumentam o risco de sobra. Compare prazos de entrega, giro, validade, condições comerciais e espaço de armazenamento. Use os dados de vendas e as previsões atuais para determinar o que precisa ser comprado, em que quantidade e quando. ### 4. Revise recebimentos e pagamentos antes do pico Analise prazos concedidos a clientes, inadimplência e calendário de vencimentos. Vender mais a prazo não significa necessariamente reforçar o caixa no momento certo. Negocie condições com fornecedores quando houver fundamento e acompanhe os valores a receber. Uma política clara de crédito e cobrança reduz surpresas e permite corrigir desvios mais cedo. ### 5. Avalie a flexibilidade dos custos Separe custos que variam com o volume daqueles que permanecem mesmo com menos atividade. Investigue contratos, turnos, serviços e despesas recorrentes para identificar o que pode ser ajustado sem prejudicar a capacidade de atender clientes ou a qualidade da operação. A decisão deve considerar custos de mudança e o tempo necessário para retomar a capacidade. ### 6. Prepare cenários e gatilhos de decisão Monte ao menos um cenário esperado e outro mais conservador. Em cada um, identifique o saldo mínimo projetado e as ações possíveis se as entradas ficarem abaixo do previsto. Por exemplo: adiar uma compra não essencial, intensificar cobranças ou renegociar um compromisso com antecedência. Definir gatilhos evita que a empresa espere o caixa ficar crítico para agir. ## Faça da projeção uma rotina de gestão A projeção só é útil se for comparada com o realizado. Atualize as informações em uma cadência compatível com o ritmo do negócio e explique as diferenças relevantes: venda que atrasou, custo não previsto, estoque que girou menos ou recebimento que mudou de data. Isso melhora as próximas estimativas e permite decidir com base em fatos mais recentes. Também é importante atribuir responsáveis. A área financeira pode consolidar números, enquanto comercial, compras e operação informam mudanças que afetam vendas, estoque e custos. Quando cada área compartilha suas premissas, o planejamento deixa de ser uma planilha isolada e passa a orientar decisões do negócio. ## Antecipar é melhor do que reagir Não existe uma reserva ou fórmula única que sirva a todas as empresas. O nível de proteção adequado depende do ciclo de vendas, da estrutura de custos e das condições de recebimento e pagamento. O essencial é reconhecer o período de maior pressão antes que ele chegue e estabelecer alternativas realistas. A pergunta inicial é direta: em que mês o saldo projetado fica mais apertado, e quais decisões podem ser tomadas agora para reduzir esse risco? Responder com dados ajuda a proteger a operação e a aproveitar melhor os períodos de maior demanda. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
📌 Empresa familiar profissionalizada: margem maior sem afastar a família
Uma empresa familiar pode crescer, preservar sua identidade e continuar envolvendo diferentes gerações. O desafio aparece quando os vínculos familiares substituem critérios claros de gestão. Nesse cenário, decisões importantes ficam concentradas em conversas informais, responsabilidades se confundem e as regras deixam de valer igualmente para todos. Considere o caso de uma empresa familiar que profissionalizou sua gestão e elevou a margem em cinco pontos em um ano, sem demitir ninguém da família. O resultado não veio de afastar os familiares, mas de organizar a governança, definir padrões comuns e colocar profissionais preparados nas áreas técnicas. O caso mostra que profissionalização não significa romper laços. Significa criar condições para que a empresa funcione bem e a família preserve sua relação fora do negócio. ## Quando o vínculo familiar interfere na gestão Em muitas empresas familiares, a história do negócio é também a história da família. Isso pode ser uma força: há compromisso de longo prazo, conhecimento acumulado e uma identidade compartilhada. Mas a proximidade também pode dificultar conversas sobre desempenho, remuneração, sucessão e autoridade. O problema não é um parente trabalhar na empresa. O problema é a falta de critérios para definir função, avaliar resultados e tomar decisões. Quando um funcionário é cobrado por uma regra e um familiar recebe tratamento diferente, a equipe percebe rapidamente. Pessoas competentes podem perder confiança e sair, enquanto problemas de desempenho permanecem sem solução. A consequência aparece na operação antes de aparecer nas demonstrações financeiras. Decisões ficam lentas, gestores evitam conversas difíceis e os profissionais não sabem quem tem a palavra final. Com o tempo, desperdícios, retrabalho e perda de talentos podem pressionar custos e margem. ## Profissionalizar não é afastar a família Profissionalização é separar os papéis de proprietário, familiar e gestor. Uma pessoa pode ocupar mais de um desses papéis, mas cada um precisa ter responsabilidades e limites compreensíveis. Como proprietária, participa das decisões sobre direção e patrimônio. Como gestora, responde por metas, equipe e resultados. Como familiar, mantém uma relação que não precisa transformar todo encontro em reunião de trabalho. Essa separação não exige estruturas complexas. O ponto de partida pode ser um acordo simples sobre quem decide o quê, quais assuntos precisam de registro e como conflitos serão tratados. O objetivo é evitar que decisões empresariais relevantes sejam tomadas por improviso ou que divergências profissionais contaminem relações pessoais. ## Três mudanças que ajudam a profissionalizar a gestão ### 1. Institua uma reunião de governança com pauta Uma reunião mensal, com pauta definida e registro de decisões, pode criar um espaço próprio para discutir resultados, riscos, investimentos e prioridades. Isso reduz a dependência de conversas de corredor ou de discussões improvisadas durante encontros familiares. A pauta deve distinguir temas estratégicos de questões operacionais. Também é importante registrar responsáveis, prazos e critérios para acompanhar as decisões. A reunião não precisa ser longa: precisa produzir clareza sobre o que foi decidido e por quem. ### 2. Estabeleça regras iguais e transparentes Defina critérios para contratação, remuneração, avaliação, promoção e prestação de contas. Esses critérios devem valer tanto para familiares quanto para profissionais sem vínculo familiar. Se houver uma exceção, ela precisa ter justificativa clara, não apenas preferência pessoal. Regras iguais não significam ignorar diferenças de função ou experiência. Significam que todos conhecem os requisitos e são avaliados por padrões compatíveis com suas responsabilidades. Uma descrição de cargo, metas acordadas e conversas periódicas de desempenho ajudam a tornar a gestão menos pessoal e mais previsível. ### 3. Coloque profissionais qualificados nas áreas técnicas A família pode permanecer na direção e na definição dos rumos do negócio, enquanto profissionais preparados conduzem áreas técnicas como finanças, operações, comercial ou recursos humanos. O essencial é que tenham autoridade compatível com a responsabilidade e acesso a informações confiáveis. Contratar um gestor de fora não resolve tudo automaticamente. A empresa precisa definir objetivos, limites de decisão e formas de prestação de contas. Também deve evitar que o profissional responda formalmente por uma área, mas tenha suas decisões constantemente anuladas por canais informais. Autonomia e responsabilidade precisam caminhar juntas. ## Como começar sem criar uma burocracia desnecessária A mudança pode ser gradual. Primeiro, identifique onde as decisões mais se confundem: contratação de parentes, aprovação de despesas, divisão de funções, conflitos entre sócios ou acompanhamento de resultados. Em seguida, escolha poucos acordos que reduzam os maiores riscos e teste uma rotina de governança que caiba no porte da empresa. 1. Mapeie as funções e decisões que hoje dependem de acordos informais. 2. Defina critérios comuns para cargos, metas, remuneração e avaliação. 3. Escolha uma cadência de reunião e registre decisões, responsáveis e prazos. 4. Revise os resultados e ajuste as regras com base em evidências, não em impressões. A transparência ajuda a reduzir resistências. Explique que o objetivo não é tirar espaço da família, mas proteger a empresa, o patrimônio e as relações pessoais. Quando todos entendem os critérios, fica mais fácil discutir divergências sem transformar cada decisão em julgamento de lealdade. ## Margem melhor é consequência de uma gestão mais consistente No caso citado, a margem subiu cinco pontos em um ano após mudanças de governança e gestão. Esse número pertence àquele caso específico e não deve ser tratado como garantia de resultado para outras empresas. Cada negócio tem estrutura, mercado e desafios próprios. Ainda assim, a experiência ilustra caminhos plausíveis para melhorar o desempenho: reduzir decisões contraditórias, reter profissionais competentes, acompanhar custos e dar clareza à execução. A margem não melhora apenas por uma regra escrita. Ela pode melhorar quando a empresa identifica desperdícios, atribui responsabilidades, corrige desvios com rapidez e aloca pessoas de acordo com as competências necessárias. Acompanhar indicadores antes e depois das mudanças ajuda a verificar se as decisões estão produzindo o efeito esperado. ## Um negócio mais organizado também protege a família Separar empresa e família não é escolher uma contra a outra. É criar fronteiras para que o negócio tenha critérios justos e a família não precise carregar conflitos operacionais para todos os momentos juntos. Uma governança proporcional, regras transparentes e gestores competentes podem preservar a participação familiar e tornar a operação mais sólida. O primeiro passo é perguntar: as decisões da empresa seguem critérios claros ou dependem de quem está envolvido? Responder com honestidade pode revelar onde a organização precisa amadurecer. Profissionalizar não apaga a história da família. Ajuda a construir o futuro do negócio com mais clareza e continuidade. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→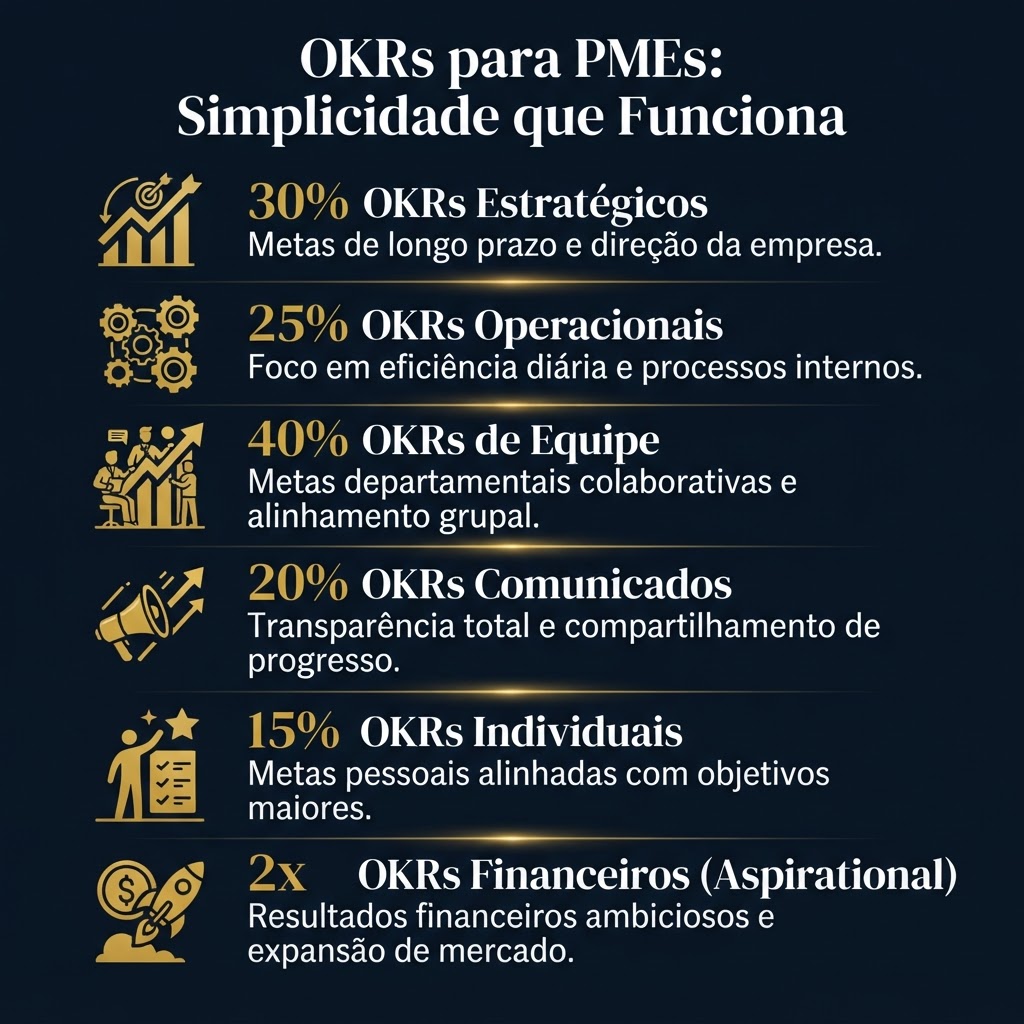
OKRs para PMEs: Simplicidade que Gera Crescimento Real
O crescimento de uma PME é frequentemente acompanhado por uma sensação de caos operacional, onde a estratégia se perde na urgência do dia a dia. Para sair desse ciclo e alcançar processos previsíveis, a metodologia OKR (Objectives and Key Results) surge não como uma ferramenta burocrática, mas como um protocolo de foco. A simplicidade dos OKRs permite que empresas de menor porte traduzam visões ambiciosas em metas mensuráveis, garantindo que cada colaborador saiba exatamente qual valor precisa entregar. Escolher a abordagem certa para implementar esse método é o divisor de águas entre a estagnação e a escala. ## 1. OKRs Estratégicos (Anuais) Esta abordagem define o norte da organização para o longo prazo, servindo como a bússola que guia todas as decisões táticas. Funciona ao estabelecer de 3 a 5 objetivos macro que a empresa deseja alcançar em um ciclo de 12 meses, garantindo que o esforço de todos esteja alinhado à visão do negócio. Aplicação: Planejamento de diretoria e definição de metas de crescimento anual. Dados: Empresas que utilizam metas claras e alinhadas apresentam um aumento de até 30% na execução estratégica, segundo benchmarks de mercado. ## 2. OKRs Táticos (Trimestrais) Focados na agilidade, os OKRs trimestrais quebram a estratégia anual em entregas menores e mais gerenciáveis. Eles permitem que a PME ajuste a rota rapidamente, corrigindo gargalos antes que se tornem problemas estruturais. Aplicação: Gestão de departamentos e times de vendas ou operações. Dados: Ciclos de 3 meses são o padrão ouro, pois permitem uma cadência de revisão que aumenta a produtividade em até 25% em comparação a modelos de metas anuais estáticos. ## 3. OKRs de Equipe (Colaborativos) Nesta modalidade, os objetivos são construídos em conjunto entre líderes e liderados, promovendo o engajamento e a autonomia. Ao participar da definição, o colaborador assume a responsabilidade pelo resultado, transformando a cultura de comando e controle em uma cultura de entrega. Aplicação: Times de produto, marketing e atendimento ao cliente. Dados: O engajamento dos colaboradores pode crescer até 40% quando eles participam ativamente da definição de suas próprias metas. ## 4. OKRs de Performance Individual Embora menos comuns em PMEs muito enxutas, estes OKRs focam no desenvolvimento de competências específicas que impactam diretamente o resultado do negócio. Eles conectam o crescimento pessoal do colaborador aos objetivos da empresa, criando um ciclo de aprendizado contínuo. Aplicação: Desenvolvimento de lideranças e especialistas técnicos. Dados: Organizações que investem em metas individuais alinhadas ao negócio observam uma redução de até 20% na rotatividade de talentos chave. ## 5. OKRs de Sustentação (Manutenção) Nem tudo é crescimento agressivo; algumas metas servem para garantir que a operação não colapse enquanto a empresa escala. Estes OKRs focam em manter a saúde financeira, a qualidade do serviço e a eficiência dos processos atuais. Aplicação: Operações, financeiro e suporte técnico. Dados: Manter a eficiência operacional através de OKRs de sustentação pode proteger margens de lucro em até 15% durante períodos de expansão acelerada. ## 6. OKRs de Inovação (Moonshots) Estes são objetivos ambiciosos que desafiam o status quo e buscam diferenciais competitivos disruptivos. Funcionam como um laboratório de ideias onde o erro é parte do processo de aprendizado, desde que o aprendizado seja mensurável. Aplicação: P&D, novos mercados e transformação digital. Dados: Empresas que dedicam pelo menos 10% de seus OKRs a projetos de inovação tendem a superar concorrentes em crescimento de receita em até 2x no longo prazo. Implementar OKRs não precisa ser um projeto de consultoria de meses. O segredo está na simplicidade e na disciplina de acompanhamento. Se você sente que sua empresa está crescendo, mas a margem real não acompanha esse movimento, talvez seja hora de olhar para dentro. Convidamos você a realizar o Raio X da Ibéria, nosso diagnóstico operacional gratuito, para identificar onde sua gestão precisa de ajustes para alcançar a previsibilidade que o seu negócio exige.
Ler mais→
Lucro no papel e caixa no vermelho: como o ciclo financeiro consome a diferença
Uma empresa pode apresentar lucro na demonstração de resultados e, ainda assim, enfrentar dificuldade para pagar compromissos no prazo. Isso acontece porque lucro e caixa não são a mesma coisa. O lucro é apurado conforme receitas e despesas reconhecidas; o caixa mostra quando o dinheiro efetivamente entra e sai. Essa diferença fica especialmente visível quando a empresa paga fornecedores antes de receber dos clientes. Se o prazo médio de pagamento é de 30 dias e o recebimento acontece em 90, existe um intervalo que precisa ser financiado. Enquanto esse dinheiro não entra, a operação consome recursos próprios, crédito ou capital que poderia ser usado em outras prioridades. ## O que é o ciclo financeiro O ciclo financeiro representa o tempo entre o pagamento relacionado à operação e o recebimento das vendas. Para entendê-lo, é preciso observar prazos de fornecedores, tempo de permanência dos produtos em estoque e prazo concedido aos clientes. Esses componentes se conectam: comprar estoque, mantê-lo parado e vender a prazo prolonga o período em que o dinheiro fica comprometido. Um ciclo longo não significa necessariamente que a empresa esteja mal administrada. Há setores em que prazos maiores fazem parte do modelo de negócio. O risco aparece quando a gestão não conhece a duração desse ciclo, não projeta as necessidades de caixa ou assume compromissos sem considerar quando as vendas se transformarão em dinheiro disponível. Por isso, faturamento crescente pode aumentar a pressão financeira. Se cada venda exige mais estoque ou concede mais prazo ao cliente, a empresa pode precisar financiar o crescimento antes de receber por ele. Crescer sem planejar essa necessidade pode trazer aperto mesmo quando a demanda está saudável. ## Por que lucro não garante dinheiro disponível Imagine uma venda registrada hoje, com pagamento previsto para daqui a três meses. A receita pode aparecer nos relatórios antes de o valor estar na conta. Enquanto isso, salários, aluguel, tributos e fornecedores têm datas próprias. A empresa pode estar lucrando na operação, mas sem liquidez suficiente para cumprir os pagamentos imediatos. O estoque também afeta essa dinâmica. Produtos comprados e ainda não vendidos representam recursos imobilizados. Se a demanda demora mais que o previsto, o capital fica preso por mais tempo. Além disso, estoque parado pode gerar custos de armazenagem, perdas, obsolescência e necessidade de descontos. A solução não é simplesmente reduzir prazos de recebimento ou atrasar pagamentos sem critério. Condições comerciais afetam a competitividade e a relação com clientes e fornecedores. O objetivo é tomar decisões equilibradas, conhecendo o impacto de cada prazo sobre o caixa e a margem. ## Três alavancas para melhorar o ciclo financeiro ### 1. Negocie os dois lados dos prazos Mapeie os prazos reais de recebimento dos clientes e de pagamento aos fornecedores. Não basta olhar apenas o prazo formal do contrato: atrasos, antecipações, parcelamentos e datas efetivas de liquidação também alteram o fluxo. Depois, avalie alternativas para reduzir o intervalo entre saída e entrada de recursos. Pode ser possível oferecer meios de pagamento mais rápidos, ajustar condições para determinados perfis de cliente ou negociar prazos compatíveis com a dinâmica de venda. Do lado dos fornecedores, previsibilidade e histórico de relacionamento podem ajudar na negociação de condições mais adequadas. 1. Calcule o prazo médio efetivo de recebimento e pagamento. 2. Identifique clientes, produtos ou condições que aumentam o intervalo. 3. Simule mudanças de prazo e avalie o efeito sobre vendas, margem e caixa. 4. Negocie de forma equilibrada, sem comprometer a relação comercial. ### 2. Acelere o giro do estoque com critério Cada dia adicional de estoque pode representar dinheiro que ainda não voltou para o caixa. Acompanhe a velocidade de venda por categoria e compare-a com o histórico e a demanda esperada. Estoque excessivo pode sinalizar compras acima da necessidade, baixa aderência do produto ou falhas de planejamento. Acelerar o giro não significa cortar indiscriminadamente os itens disponíveis. Rupturas podem gerar perda de vendas e prejudicar a experiência do cliente. O ponto é definir níveis adequados por produto, revisar itens parados e alinhar compras à demanda, ao prazo de reposição e à importância de cada categoria. ### 3. Projete o fluxo de caixa para 90 dias Uma projeção de caixa ajuda a antecipar períodos de aperto antes que eles se tornem urgentes. Liste entradas e saídas esperadas por data, incluindo recebíveis, pagamentos, folha, tributos, empréstimos e investimentos previstos. Atualize a projeção com os valores realizados e revise as premissas quando houver mudanças. O horizonte de 90 dias não precisa começar com um sistema complexo. Uma planilha consistente, com responsáveis e atualização periódica, já pode revelar semanas de maior pressão e apoiar decisões como renegociar prazos, ajustar compras ou planejar crédito com antecedência. Surpresa de caixa recorrente costuma indicar uma falha de visibilidade ou de rotina de gestão, não apenas azar. ## Indicadores que ajudam a decidir Acompanhe, no mínimo, o prazo médio de recebimento, o prazo médio de pagamento, os dias de estoque e a posição de caixa projetada. Esses indicadores precisam ter definições consistentes e ser analisados em conjunto. Melhorar um prazo isoladamente pode deslocar o problema para outra parte da operação. Também observe a margem das vendas e o custo de financiar o ciclo. Uma ação que acelera recebimentos por meio de taxas elevadas pode aliviar o caixa, mas reduzir a rentabilidade. Da mesma forma, alongar pagamentos pode preservar dinheiro no curto prazo, mas comprometer condições comerciais se não houver acordo adequado. ## Crescer com previsibilidade Dominar o ciclo financeiro não é apenas evitar atrasos. É saber quanto capital a operação exige, quando esse dinheiro será necessário e quais decisões podem diminuir a exposição sem sacrificar vendas ou margem. Com prazos mapeados, estoque acompanhado e projeção atualizada, a liderança ganha tempo para escolher, em vez de reagir sob pressão. O primeiro passo é responder com dados: quantos dias sua empresa leva para transformar uma venda em dinheiro disponível? Se a resposta não é clara, comece medindo entradas e saídas reais, identifique os maiores intervalos e construa uma projeção simples. O caixa não deve ser uma surpresa no fim do mês; precisa fazer parte da rotina de gestão. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
Meta que só o dono conhece é desejo, não meta
Uma empresa pode ter um plano estratégico bem elaborado, metas anuais ambiciosas e uma equipe dedicada. Ainda assim, se o número que define o sucesso só está na cabeça do dono, a organização não está perseguindo uma meta compartilhada. Está dependendo de uma expectativa que ainda não chegou ao cotidiano de quem precisa transformá-la em resultado. Quando as pessoas não sabem qual é a prioridade do mês, cada área tende a escolher o que parece mais urgente. Vendas busca volume, operações tenta dar conta da demanda, financeiro protege o caixa e a liderança cobra resultados sem que todos estejam olhando para o mesmo alvo. O esforço existe, mas pode se dispersar. ## Desejo, objetivo e meta não são a mesma coisa “Quero crescer” é um desejo. “Aumentar a receita em 20% até dezembro” é um objetivo mais concreto. Para virar uma meta gerenciável, esse objetivo precisa de prazo, indicador, responsável e desdobramentos que mostrem o que deve acontecer agora. Uma meta útil responde a perguntas simples: o que precisa mudar, como vamos medir, em que período e quem acompanha? Quando essas respostas ficam restritas à direção, o restante da equipe não consegue priorizar nem perceber a tempo se o plano está saindo da rota. Compartilhar a meta não significa transformar cada funcionário em responsável por todos os resultados. Significa explicar a direção, conectar as contribuições das áreas e deixar visível como o progresso será acompanhado. Cada pessoa precisa entender seu papel sem perder de vista o resultado coletivo. ## Por que metas desconhecidas não mobilizam a equipe A falta de clareza cria retrabalho e decisões contraditórias. Uma equipe comercial pode oferecer condições que aumentam vendas, mas reduzem a margem que a empresa precisava proteger. Uma operação pode priorizar velocidade sem saber que a meta do período depende de reduzir erros e devoluções. O problema não é falta de empenho: é a ausência de critérios comuns para decidir. Também há um risco quando a meta só aparece no fim do período. Se ninguém acompanha o indicador durante o mês, a empresa descobre tarde demais que ficou abaixo do esperado. Nesse cenário, a cobrança final substitui a gestão, e o time recebe a notícia do resultado sem ter tido oportunidade de corrigir o caminho. Uma rotina de metas deve apoiar conversas francas sobre progresso, obstáculos e decisões. Se o indicador não avançou, a primeira pergunta deve ser o que impediu o avanço e qual ajuste é necessário, não quem deve ser culpado. Isso não elimina a responsabilidade. Torna a responsabilidade prática e orientada à solução. ## Três passos para transformar metas em direção compartilhada ### 1. Desdobre o objetivo anual em metas de 30 dias por área O objetivo anual dá direção, mas costuma estar distante demais para orientar todas as decisões do dia a dia. Dividi-lo em etapas mensais ajuda a tornar o progresso observável. Em seguida, cada área identifica quais resultados controláveis contribuem para o objetivo geral. Por exemplo, se a empresa quer melhorar a rentabilidade, a meta não deve ser simplesmente “ter mais lucro” para todas as equipes. A liderança pode definir o indicador de resultado e, com as áreas, identificar ações mensais relacionadas a preço, custos, desperdícios, mix de vendas ou produtividade. As metas precisam ser coerentes entre si, para que uma área não alcance seu número prejudicando outra. Ao fazer o desdobramento, defina um responsável pelo acompanhamento e registre a fonte dos dados. Se diferentes equipes calculam o mesmo indicador de formas distintas, a conversa começa discutindo números em vez de decisões. ### 2. Deixe o número e o progresso visíveis Uma meta compartilhada precisa aparecer onde o trabalho acontece. Pode ser um painel simples, uma reunião breve ou um quadro acessível à equipe. O formato importa menos do que a consistência: todos devem conseguir responder qual é a meta do período, onde está o resultado atual e qual é a distância até o objetivo. A visibilidade não precisa expor informações confidenciais nem transformar o acompanhamento em vigilância individual. O propósito é facilitar coordenação e aprendizado. Uma equipe que percebe cedo uma tendência desfavorável pode pedir apoio, revisar prioridades ou testar uma ação antes que o mês termine. Escolha poucos indicadores relevantes. Muitos números competindo pela atenção tornam o painel difícil de usar. Para cada indicador, esclareça o que significa, com que frequência é atualizado e quais decisões podem ser tomadas a partir dele. ### 3. Reconheça os avanços e analise desvios sem caça às bruxas Quando a equipe alcança uma meta, reconheça o resultado e as práticas que contribuíram para ele. Isso ajuda a tornar visível o comportamento que merece ser repetido. O reconhecimento não precisa ser complexo, mas deve ser específico e ligado ao esforço coletivo e às decisões bem executadas. Quando a meta não é alcançada, faça uma análise objetiva. O resultado ficou abaixo por uma premissa incorreta, um obstáculo operacional, falta de recursos, mudança no mercado ou execução inconsistente? O grupo precisa distinguir o que estava sob seu controle do que mudou externamente e definir uma ação para o ciclo seguinte. Uma conversa sem caça às bruxas não significa ausência de cobrança. Significa cobrar compromissos claros, examinar evidências e corrigir o sistema de trabalho. Se o mesmo desvio se repete, a resposta não pode ser apenas aumentar a pressão: é preciso revisar a meta, o processo, a capacidade ou o acompanhamento. ## Metas boas também precisam de revisão Uma meta não deve ser mantida por inércia se as condições do negócio mudarem. Revisar uma meta não é desistir do resultado; é verificar se o indicador continua relevante e se as premissas ainda fazem sentido. Mudanças importantes de demanda, custos ou capacidade podem exigir ajustes, desde que sejam explicados e registrados. Também é essencial evitar incentivos que premiem um número isolado às custas da saúde do negócio. Crescer receita sem acompanhar margem, acelerar entregas sem observar qualidade ou aumentar produtividade provocando sobrecarga pode produzir um bom indicador e um resultado ruim. Equilibre medidas de resultado com sinais que protejam a qualidade e a sustentabilidade da operação. ## A meta precisa sair da cabeça do dono Se a equipe não sabe qual é o número do mês, a empresa ainda tem trabalho a fazer para conectar estratégia e execução. O primeiro passo pode ser direto: comunicar a prioridade do período, explicar como será medida, mostrar o progresso e abrir espaço para identificar obstáculos. Meta compartilhada é mais do que um número exposto na parede. É um acordo de direção, acompanhamento e aprendizado. Quando todos entendem para onde a empresa está indo e como suas decisões contribuem, o esforço tende a se alinhar melhor e os desvios podem ser tratados enquanto ainda há tempo para agir. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
Cliente antigo, recompra dobrada: o painel que o dono acompanhava em 10 minutos por dia
Uma loja de materiais com 1.200 clientes ativos enfrentava um desafio comum no varejo: a recompra em 90 dias era de apenas 22%. A primeira reação foi pensar em investir mais em anúncios para atrair novos compradores. Mas a análise revelou outra oportunidade: muitos clientes que já conheciam a loja simplesmente não voltavam. A aquisição importa, mas não é a única alavanca de crescimento. Em muitos negócios, parte do resultado está na base existente, que já conhece a empresa e já realizou uma compra. A questão é entender quem está deixando de comprar, quando isso acontece e qual contato pode ser útil para cada perfil. ## O custo de olhar apenas para novos clientes Anúncios podem ampliar o alcance e trazer novos consumidores, mas não corrigem automaticamente falhas de relacionamento, falta de acompanhamento ou ausência de uma rotina de recompra. Quando a empresa concentra toda a atenção na aquisição, pode investir continuamente para repor clientes que já passaram pela loja e não retornaram. Isso não significa que todo cliente antigo voltará, nem que qualquer mensagem será bem recebida. Significa que a empresa deve medir a recorrência e testar ações relevantes antes de aumentar o orçamento de aquisição. O primeiro passo é separar a percepção dos dados: quantos clientes compraram novamente em determinado período? Qual foi o intervalo entre as compras? Que grupos mostram sinais de inatividade? No caso apresentado, a loja tinha 1.200 clientes ativos e uma recompra em 90 dias de 22%. O ponto de partida não foi uma campanha ampla, mas uma leitura mais clara da própria carteira de clientes. ## Três mudanças para transformar dados em recompra ### 1. Segmentar clientes por recência e ticket Uma lista única de clientes esconde comportamentos diferentes. Alguns compraram recentemente e fazem compras frequentes. Outros gastam mais por pedido, mas passam períodos maiores sem voltar. Há também clientes que compraram uma vez e não tiveram novo contato. A loja organizou a base por recência e ticket, ou seja, pelo tempo desde a última compra e pelo valor médio das compras. Essa segmentação ajuda a evitar ofertas genéricas e a priorizar ações conforme o comportamento observado. Para começar, uma empresa pode separar os clientes em grupos simples: 1. Compradores recentes, que podem receber novidades relacionadas às compras anteriores. 2. Clientes recorrentes, para os quais vale acompanhar frequência e preferências. 3. Clientes com ticket alto, que podem demandar atenção personalizada. 4. Clientes inativos, que precisam de uma abordagem cuidadosa para entender se há interesse em retornar. Os critérios devem ser ajustados ao ciclo de compra de cada negócio. Uma loja de materiais de construção, por exemplo, pode ter intervalos naturais diferentes de um comércio de consumo diário. ### 2. Criar uma regra de contato para clientes parados A segunda mudança foi definir um gatilho de acompanhamento: quando um cliente chegava a 60 dias sem comprar, a equipe avaliava uma mensagem e uma oferta adequada ao seu perfil. O objetivo não era disparar o mesmo desconto para todos. Era criar uma oportunidade de conversa relevante no momento em que os dados indicavam uma possível pausa no relacionamento. Um contato útil pode lembrar uma categoria comprada anteriormente, apresentar uma novidade pertinente ou perguntar se o cliente precisa de apoio para uma nova etapa do projeto. A oferta deve fazer sentido para a necessidade, e não apenas reduzir preço para gerar uma venda imediata. Antes de automatizar, vale definir quem recebe a mensagem, qual é o objetivo, quem acompanha as respostas e como a empresa respeita as preferências de comunicação dos clientes. O contato precisa ser oportuno, claro e alinhado às regras aplicáveis de privacidade e comunicação comercial. ### 3. Acompanhar poucos indicadores em um painel semanal A terceira mudança foi criar um painel simples, acompanhado semanalmente. O dono reservava cerca de 10 minutos por dia para observar os principais sinais, sem transformar o acompanhamento em uma reunião longa ou em uma coleção de gráficos difíceis de interpretar. Os indicadores incluíam recompra, ticket médio e itens por cesta. Juntos, eles ajudam a entender não só quantos clientes voltaram, mas também como o comportamento de compra está mudando. Uma taxa de recompra maior pode ter significados diferentes conforme o valor médio dos pedidos e a variedade de itens adquiridos. Uma rotina inicial pode seguir quatro passos práticos: 1. Definir o período de análise, como 90 dias, e manter a mesma regra de cálculo. 2. Medir a taxa de recompra e comparar com o período anterior. 3. Observar ticket médio e itens por cesta para entender a qualidade das compras. 4. Registrar as ações realizadas e verificar quais grupos responderam melhor. A consistência importa mais do que a sofisticação. Um painel só é útil quando os dados têm definições claras e ajudam alguém a decidir o que fazer em seguida. ## O resultado e o que ele ensina Em seis meses, a recompra passou de 22% para 45%. O case também informa que o resultado ocorreu sem reduzir preços e sem lançar uma nova campanha de anúncios. A combinação de segmentação, contato com clientes parados e acompanhamento de indicadores ajudou a empresa a trabalhar melhor a base que já possuía. Esse resultado não deve ser tratado como garantia para qualquer varejista. Cada empresa tem um ciclo de compra, um mix de produtos e uma relação diferente com seus clientes. O aprendizado é metodológico: antes de aumentar o investimento em aquisição, vale verificar se existem oportunidades não exploradas na carteira atual. Também é importante acompanhar efeitos colaterais. Uma campanha de retorno pode elevar o número de pedidos e, ao mesmo tempo, aumentar custos de atendimento ou reduzir margem se depender de descontos excessivos. Por isso, recompra deve ser analisada junto com ticket, margem e custo das ações. ## Cliente antigo pode ser uma oportunidade ignorada A base de clientes não é apenas um arquivo de contatos. Quando seus dados são organizados e usados com critério, ela pode revelar sinais de abandono, preferências e momentos adequados para uma nova conversa. O objetivo não é pressionar quem não quer comprar, mas identificar oportunidades de atender melhor e manter uma relação comercial útil. A pergunta para o gestor é direta: quantos dos seus clientes compraram de novo no último trimestre? Se a resposta não está disponível, esse pode ser o primeiro indicador a organizar. Depois, a empresa pode segmentar a base, testar uma rotina de acompanhamento e medir os resultados sem assumir que mais anúncios são sempre a solução. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
5 sinais de que sua empresa precisa de um Raio-X antes de crescer
Crescer é uma meta desejada por quase toda empresa. Mais clientes, mais faturamento e uma operação maior parecem indicar que o negócio está no caminho certo. Mas crescimento sem estrutura pode transformar uma oportunidade em um problema caro. Quando os gargalos permanecem escondidos, cada novo contrato aumenta a pressão sobre o caixa, a equipe e os processos. O Raio-X empresarial existe para revelar esses pontos antes que eles limitem a próxima fase. Ele não serve apenas para empresas em crise. Também é uma ferramenta de prevenção para quem quer crescer com margem, previsibilidade e capacidade de execução. ## 1. O faturamento sobe, mas o caixa não acompanha Esse é um dos sinais mais perigosos porque parece contraditório. A empresa vende mais, porém o dinheiro disponível continua apertado. Isso pode acontecer por vários motivos: prazos longos de recebimento, custos que crescem mais rápido que a receita, descontos excessivos ou contratos que geram volume sem gerar margem. Crescimento consome caixa quando a empresa precisa antecipar despesas antes de receber dos clientes. Se a margem for baixa, cada venda adicional pode aumentar a necessidade de capital de giro sem fortalecer o resultado. Antes de comemorar o próximo salto de faturamento, é importante responder: 1. Qual é a margem real de cada produto ou serviço? 2. Quanto tempo passa entre pagar os custos e receber do cliente? 3. Quais clientes ou contratos consomem caixa em vez de gerar resultado? Sem essas respostas, crescer pode significar apenas financiar uma operação cada vez mais pesada. ## 2. Cada área tem um número diferente para a mesma pergunta Quando vendas, financeiro e operação apresentam valores diferentes para faturamento, margem, inadimplência ou número de clientes, a empresa perde uma referência comum. As reuniões se transformam em discussões sobre qual planilha está certa, e não em decisões sobre o futuro. Dados divergentes geralmente indicam processos de registro mal definidos, sistemas que não conversam ou ausência de uma rotina de conferência. O problema não é apenas técnico. Sem uma versão confiável dos números, cada gestor toma decisões com base em uma realidade diferente. Um diagnóstico precisa identificar a origem da divergência e definir: 1. Qual é a fonte oficial de cada indicador? 2. Quem é responsável pela atualização e validação? 3. Com que frequência os dados devem ser revisados? Gestão não exige dezenas de indicadores. Exige poucos números confiáveis, compreendidos por todos e ligados às decisões que precisam ser tomadas. ## 3. Ninguém sabe a margem por produto ou cliente Faturamento mostra o tamanho da receita, mas não revela necessariamente a qualidade do resultado. Uma empresa pode vender muito para um cliente que exige retrabalho, atendimento fora do escopo, prazos especiais e descontos frequentes. Sem calcular a margem, esse relacionamento pode parecer estratégico enquanto consome a capacidade da equipe. A margem precisa considerar os custos diretamente envolvidos na entrega e, quando possível, o esforço operacional necessário para atender cada contrato. O mesmo raciocínio vale para produtos: o item com maior volume de vendas não é automaticamente o mais rentável. Conhecer a margem por cliente e por produto ajuda a responder perguntas decisivas: 1. Quais ofertas devem receber mais investimento comercial? 2. Quais contratos precisam ser renegociados? 3. Quais clientes parecem importantes, mas geram pouco resultado? Essa visão muda a conversa de “quanto vendemos?” para “quanto valor estamos criando?”. ## 4. O processo trava porque alguém precisa segurar tudo Se uma pessoa precisa revisar cada proposta, aprovar cada desconto, responder toda dúvida ou liberar toda etapa, ela virou um gargalo operacional. Muitas vezes, essa dependência é confundida com controle. Na prática, ela reduz a velocidade da empresa e impede que a equipe desenvolva autonomia. O problema também aparece quando o processo existe apenas na cabeça de um funcionário experiente. Quando essa pessoa falta, tudo desacelera. Quando a empresa cresce, ela se torna incapaz de absorver mais volume sem sobrecarregar os mesmos indivíduos. O caminho é mapear as decisões recorrentes, documentar critérios e definir alçadas. Nem toda decisão precisa subir para a direção. Um bom processo informa o que pode ser resolvido pela equipe, o que precisa de aprovação e quais indicadores devem ser acompanhados. ## 5. O investimento depende do feeling do dono A experiência do empresário tem valor, mas não pode ser a única base para decisões relevantes. Quando investimentos, contratações e mudanças de preço dependem exclusivamente da intuição do dono, a empresa fica limitada à disponibilidade e à memória de uma pessoa. O feeling pode levantar uma hipótese. Os dados precisam ajudar a testá-la. Antes de investir, é necessário entender o problema que será resolvido, o retorno esperado, o prazo de recuperação e os riscos envolvidos. Uma decisão mais segura pode ser organizada em quatro perguntas: 1. Qual problema concreto estamos tentando resolver? 2. Qual indicador mostra que o investimento funcionou? 3. Qual é o custo de não fazer nada? 4. Em quanto tempo devemos revisar a decisão? Esse método não elimina a incerteza, mas reduz decisões impulsivas e cria aprendizado para os próximos movimentos. ## Dois ou mais sinais já merecem atenção Reconhecer dois ou mais desses sinais não significa que a empresa está condenada. Significa que o crescimento já está pressionando alguma parte da operação. Ignorar a pressão costuma ser mais caro do que investigar sua origem. O diagnóstico deve conectar finanças, processos, pessoas e estratégia. Não adianta corrigir o caixa sem entender a margem, contratar sem mapear o gargalo ou comprar um sistema sem definir quais decisões precisam de dados melhores. Crescer com gargalo escondido é acelerar com o freio de mão puxado. A empresa até pode avançar por algum tempo, mas o custo aumenta, a equipe se desgasta e a margem desaparece. O Raio-X ajuda a tirar o freio antes de pisar mais fundo. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
📌 Hora extra crônica: o custo invisível que a sequência certa eliminou
Uma indústria reduziu em 63% as horas extras sem contratar ninguém, comprar uma máquina nova ou aumentar a equipe. O ponto de partida era um dado incômodo: 28% da folha estava comprometida com horas extras recorrentes. O problema parecia ser falta de pessoas. A rotina confirmava essa impressão: a equipe permanecia além do horário, os pedidos avançavam lentamente e a operação tratava o excesso de jornada como parte normal do negócio. A frase “aqui sempre foi assim” havia transformado uma exceção em cultura. Mas a folha não mentia. Quando a hora extra se repete por semanas ou meses, ela deixa de ser uma solução emergencial e vira custo fixo disfarçado. A empresa passa a pagar todos os meses por uma desorganização que ainda não foi identificada. ## Hora extra recorrente não é apenas um problema trabalhista A primeira reação de muitas empresas é calcular apenas o valor pago ao funcionário. Esse cálculo é importante, mas incompleto. A hora extra crônica também reduz margem, dificulta o planejamento financeiro, aumenta o desgaste da equipe e mascara gargalos de produção. Quando o gestor olha apenas para o volume produzido, pode concluir que a operação está funcionando. Quando observa a quantidade de horas necessárias para produzir esse volume, encontra outra realidade: a empresa está entregando, mas com eficiência cada vez menor. O risco aumenta quando a hora extra é incorporada ao planejamento. Em vez de investigar por que o turno não termina no horário, a empresa já considera o excesso de jornada como parte da capacidade normal. O que deveria ser alerta vira orçamento. ## O diagnóstico correto começa pelo gargalo Antes de contratar, é preciso entender onde o fluxo realmente perde tempo. Nem sempre o problema está na quantidade total de funcionários. Muitas vezes, uma etapa específica limita toda a produção e cria filas, esperas ou retrabalho nas demais. Uma forma prática de iniciar o diagnóstico é acompanhar o processo por alguns dias e registrar: 1. Em qual etapa os produtos ou pedidos ficam parados? 2. Qual máquina, equipe ou aprovação concentra mais espera? 3. Em que horários o acúmulo cresce com maior velocidade? 4. Quantas horas extras são usadas para compensar essa restrição? Essas respostas ajudam a separar falta real de capacidade de uma sequência mal organizada. Sem essa separação, a contratação pode apenas aumentar o custo e alimentar o mesmo gargalo. ## Três mudanças que reduziram a hora extra de 28% para 10% ### 1. Mapeamento do gargalo real da produção O primeiro passo foi identificar a máquina que travava o fluxo. Enquanto as equipes eram avaliadas pelo esforço individual, ninguém havia medido com precisão onde o trabalho acumulava. A operação tinha pessoas ocupadas, mas não necessariamente na sequência que mais liberava resultado. O mapeamento mostrou que o atraso de uma etapa se espalhava pelo restante da linha. Parte da equipe esperava, outra parte acelerava no fim do turno e a hora extra era usada para recuperar um tempo perdido muito antes. Mapear o gargalo não exige um sistema complexo. Um quadro com horários de início e fim, volume processado, tempo de espera e ocorrências já pode revelar padrões que a percepção diária não enxerga. ### 2. Balanceamento da linha pela restrição Depois de encontrar o gargalo, a empresa reorganizou a carga de trabalho. O objetivo deixou de ser manter todas as etapas igualmente ocupadas e passou a ser proteger o ritmo da restrição, evitando que ela parasse por falta de material, informação ou preparação. Esse é um ponto importante: eficiência local não é o mesmo que eficiência do sistema. Uma etapa pode produzir mais rápido e, ainda assim, gerar estoque parado porque a próxima não consegue acompanhar. O resultado é movimento, não necessariamente fluxo. O balanceamento precisa considerar a capacidade real de cada etapa, os tempos de preparação, os intervalos e as perdas recorrentes. A pergunta central é: qual sequência permite que o conjunto entregue mais dentro do horário normal? ### 3. Remanejamento de turno na janela de pico A terceira mudança foi ajustar os turnos ao momento em que a operação mais precisava de suporte. A empresa não tinha apenas um problema de quantidade de horas. Também havia uma concentração de demanda em determinados períodos, quando a equipe disponível não correspondia ao volume que chegava ao gargalo. Com o remanejamento, parte da capacidade passou a estar presente na janela crítica. Isso reduziu o acúmulo que antes se transformava em permanência após o expediente. O mesmo time passou a trabalhar em uma distribuição mais coerente com o fluxo. Mudanças de turno precisam ser acompanhadas por critérios claros, comunicação e respeito às regras aplicáveis. O objetivo não é deslocar o problema para outro horário, mas alinhar a presença da equipe à necessidade real da operação. ## Como saber se a solução está funcionando Reduzir horas extras em um mês pode ser apenas uma oscilação. Para confirmar uma melhoria, acompanhe indicadores por pelo menos alguns ciclos de produção: 1. Percentual da folha comprometido com horas extras. 2. Horas extras por equipe, turno e etapa do processo. 3. Volume produzido dentro do horário normal. 4. Tempo de espera no gargalo e índice de retrabalho. Também é importante observar a qualidade e a segurança. Uma redução sustentável não acontece quando a empresa apenas acelera as pessoas ou transfere o excesso para outra etapa. O resultado precisa combinar menor custo, fluxo mais previsível e condições adequadas de trabalho. ## O que contratar não resolveria Se a empresa tivesse contratado antes do diagnóstico, poderia ter aumentado o quadro sem eliminar a restrição. Mais pessoas em etapas que não são o gargalo não necessariamente aumentariam a produção. Em alguns casos, criariam mais espera, mais movimentação e mais custo fixo. Isso não significa que contratar nunca seja necessário. Significa que a decisão deve vir depois da compreensão do processo. Quando a capacidade atual está mal distribuída, organizar a sequência pode liberar resultado mais rápido do que ampliar a equipe. A lição desse caso é direta: hora extra crônica costuma ser um sintoma operacional. Antes de concluir que faltam pessoas, investigue onde falta sequência. O custo invisível pode estar em uma máquina parada, uma etapa desbalanceada ou um turno desalinhado com o pico de demanda. A indústria reduziu as horas extras de 28% para 10% da folha. Mesma equipe. Mesma máquina. O que mudou foi a forma de enxergar o fluxo. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
Demissão em 90 dias: o onboarding quebrou, não a pessoa
Funcionário que pede demissão em 90 dias custa o salário de 3 meses. E, muitas vezes, o onboarding quebrou, não a pessoa. Contratar alguém exige investimento antes mesmo do primeiro dia: divulgação da vaga, entrevistas, tempo dos gestores, avaliação, negociação, documentação e preparação da equipe. Quando a pessoa sai rapidamente, a empresa perde esse investimento e ainda precisa absorver o custo de recomeçar o processo. A reação mais comum é culpar a contratação: “a pessoa não tinha perfil”, “não se adaptou” ou “não estava comprometida”. Às vezes, a decisão de contratar foi realmente inadequada. Mas, em muitos casos, o problema aparece antes disso: a empresa não criou condições mínimas para que o novo funcionário entendesse o trabalho, recebesse orientação e construísse segurança para entregar resultados. ## O custo de deixar alguém aprender sozinho “Aprende vendo” parece uma orientação simples, mas raramente é um método de integração. O novo funcionário observa comportamentos diferentes, recebe instruções fragmentadas e tenta descobrir sozinho o que é prioridade. Enquanto isso, o gestor presume que a pessoa já entendeu e só percebe a falha quando um prazo atrasa, um cliente reclama ou a produtividade não aparece. O custo vai além do salário pago durante os primeiros meses. A empresa também perde tempo de liderança, produtividade da equipe, qualidade da entrega e confiança interna. Se a pessoa sai, o ciclo começa novamente. Se fica sem estar preparada, os erros continuam consumindo margem. Um onboarding bem estruturado reduz incerteza, acelera a autonomia e mostra, desde o início, que existe um padrão de trabalho. Não precisa ser um programa sofisticado. Precisa ser claro, repetível e acompanhado. ## Os três elementos de um onboarding que funciona ### 1. Roteiro escrito para a primeira semana A primeira semana não pode depender de improviso. O novo funcionário precisa saber onde encontrar informações, com quem falar, quais ferramentas utilizar, quais reuniões participar e quais entregas são esperadas. Um roteiro simples pode incluir: 1. Apresentação da empresa, da equipe e do cliente interno ou externo atendido pela função. 2. Acessos, ferramentas, documentos e canais de comunicação necessários. 3. Explicação das prioridades da função e dos comportamentos esperados. 4. Uma primeira tarefa acompanhada, com prazo e critério de qualidade definidos. O objetivo não é preencher todos os detalhes da carreira da pessoa em cinco dias. É evitar que ela passe a primeira semana tentando descobrir como a empresa funciona. ### 2. Padrão de tarefa documentado Cada função tem atividades recorrentes que não deveriam ser ensinadas apenas por conversa. Checklists, exemplos de entregas boas e instruções curtas ajudam o novo profissional a executar com menos dependência. Para documentar uma tarefa, responda a quatro perguntas: qual é o objetivo, quais são as etapas, quais erros precisam ser evitados e como saber que a entrega está pronta? Uma página objetiva costuma ser mais útil do que um manual extenso que ninguém consulta. A documentação também protege a empresa. Quando o processo está registrado, o treinamento deixa de depender exclusivamente da memória de uma pessoa e passa a ser um ativo da operação. ### 3. Check-ins nos dias 7, 30 e 60 A integração não termina no primeiro dia nem na primeira semana. O novo funcionário precisa de momentos definidos para perguntar, receber feedback e ajustar a rota antes que pequenos problemas se tornem frustrações. No dia 7, o foco é entender as primeiras dúvidas e confirmar se os acessos e as prioridades estão funcionando. No dia 30, o gestor pode avaliar a execução das tarefas e reforçar padrões. No dia 60, a conversa deve tratar de autonomia, resultados e próximos objetivos. Esses encontros não precisam ser longos. Quinze minutos, com perguntas objetivas, já podem revelar obstáculos que normalmente só apareceriam durante uma avaliação formal ou após um pedido de demissão. ## Como identificar onde o onboarding está quebrando Antes de concluir que a rotatividade é apenas um problema de perfil, analise o processo com honestidade: 1. O novo funcionário recebe um roteiro claro para a primeira semana ou precisa perguntar tudo? 2. As tarefas principais têm checklists e exemplos de qualidade? 3. Existe um responsável definido por acompanhar a integração? 4. A empresa mede o tempo até a autonomia e os desligamentos nos primeiros 90 dias? Se as respostas forem negativas, a empresa tem uma oportunidade de melhoria que não depende de contratar mais pessoas. Depende de organizar o início da jornada. Também é importante ouvir quem saiu. Uma entrevista de desligamento não deve servir apenas para registrar uma justificativa. Pergunte o que a pessoa esperava encontrar, o que ficou confuso, quando percebeu que o trabalho não correspondia à expectativa e que suporte teria feito diferença. Padrões recorrentes mostram onde o processo precisa ser corrigido. ## Rotatividade é cara. Onboarding é barato. Nenhum onboarding elimina completamente os desligamentos. Pessoas mudam de planos, expectativas podem não coincidir e algumas contratações realmente não funcionam. Mas um processo claro reduz as saídas causadas por abandono, desorganização e falta de orientação. A empresa não precisa escolher entre contratar rápido e integrar bem. Pode preparar um roteiro padrão, documentar as tarefas críticas e criar três conversas curtas de acompanhamento. São medidas simples, mas com impacto direto sobre produtividade, confiança e permanência. O funcionário que pede demissão em 90 dias pode estar revelando uma falha de contratação. Mas também pode estar revelando uma falha de onboarding. Antes de substituir a pessoa, examine o sistema que recebeu essa pessoa. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
O dono que trabalha 12 horas por dia está ocupando o lugar errado
Trabalhar muitas horas não significa, necessariamente, trabalhar nas decisões que mais importam. Em muitas empresas, o dono começa o dia respondendo mensagens, conferindo tarefas, resolvendo pequenos problemas e cobrando atividades atrasadas. Quando percebe, o expediente terminou e quase nada do que poderia mudar o futuro do negócio foi feito. O problema não é apenas excesso de trabalho. É alocação inadequada do tempo. O dono que passa o dia inteiro no operacional se transforma no funcionário mais caro e menos produtivo da empresa, porque usa sua capacidade de análise, decisão e visão de negócio em atividades que poderiam ser executadas por outras pessoas ou por processos mais simples. ## O custo invisível da agenda cheia Toda empresa precisa de operação. Clientes precisam ser atendidos, pagamentos precisam ser acompanhados e problemas precisam ser resolvidos. A questão é identificar quais dessas tarefas realmente dependem do dono. Quando tudo passa por uma única pessoa, surgem quatro consequências práticas: 1. As decisões estratégicas ficam sempre para depois. Expansão, posicionamento, margem, contratação e novos serviços não recebem a atenção necessária. 2. A equipe não desenvolve autonomia. Se o dono responde a cada dúvida e aprova cada detalhe, os profissionais aprendem a esperar, não a decidir. 3. O negócio fica vulnerável. Quando o dono se ausenta, os processos desaceleram e os problemas se acumulam. 4. O crescimento perde qualidade. A empresa até pode faturar mais, mas o dono continua preso à mesma quantidade de tarefas e responsabilidades. Uma agenda lotada pode dar a sensação de produtividade. Mas, se ela não contém tempo para pensar, decidir e construir o próximo estágio da empresa, provavelmente está apenas mantendo o negócio funcionando. ## O que deve ocupar o calendário do dono O primeiro passo é separar a agenda em quatro blocos de responsabilidade. Essa divisão ajuda a enxergar onde o tempo está sendo consumido e quais atividades precisam ser delegadas. ### 1. Estratégico É o tempo dedicado ao que só o dono pode fazer: decidir a direção da empresa, analisar a rentabilidade, definir prioridades, avaliar oportunidades, acompanhar indicadores e fortalecer o relacionamento com clientes-chave. Esse bloco não deve ser preenchido por reuniões aleatórias. Ele precisa ter pauta, objetivo e espaço para reflexão. Sem isso, o estratégico desaparece diante das urgências do dia. ### 2. Operacional Inclui as atividades necessárias para a empresa funcionar, mas que podem ser organizadas, documentadas e executadas pela equipe. O dono pode acompanhar os indicadores e intervir quando houver desvios, sem precisar realizar cada etapa pessoalmente. A pergunta central é: essa tarefa depende da minha decisão ou apenas da minha execução? Se depender apenas da execução, existe uma oportunidade de delegação. ### 3. Pessoas Desenvolver líderes, dar feedback, contratar com critério e alinhar expectativas não é uma interrupção do trabalho. É parte do trabalho do dono. Uma equipe mais preparada reduz a dependência da direção e melhora a qualidade das decisões no dia a dia. ### 4. Cobrança e controle Acompanhar resultados não significa vigiar cada movimento. O controle saudável acontece por meio de metas claras, responsáveis definidos, prazos e indicadores. O dono não precisa perguntar tudo o tempo inteiro quando o sistema de acompanhamento funciona. ## Como recuperar tempo estratégico em 90 dias A mudança não acontece apenas com uma nova planilha. Ela exige um processo gradual e disciplinado. 1. Faça um inventário da sua agenda durante duas semanas. Registre todas as atividades e classifique cada uma como estratégica, operacional, relacionada a pessoas ou cobrança. 2. Escolha as tarefas operacionais mais repetitivas e documente o padrão esperado. Comece pelas atividades que consomem muito tempo e exigem pouca decisão. 3. Reserve duas manhãs por semana para o estratégico. Bloqueie esse horário, evite reuniões e comunique à equipe quais assuntos realmente justificam uma interrupção. 4. Crie uma transição de 90 dias. Em vez de simplesmente abandonar tarefas, escolha responsáveis, acompanhe os primeiros ciclos e ajuste o processo com base nos indicadores. Delegar não é transferir um problema e desaparecer. É definir o resultado esperado, explicar o padrão, dar autonomia compatível com a responsabilidade e acompanhar o desempenho. ## O indicador mais importante é a autonomia Uma empresa saudável não é aquela em que o dono sabe de tudo. É aquela em que o dono consegue enxergar o que importa sem precisar controlar cada detalhe. Se uma decisão pode ser tomada por outra pessoa com base em regras claras, ela não deveria continuar parada na mesa do proprietário. Se um processo depende exclusivamente da memória do dono, ele precisa ser documentado. Se um indicador só é analisado quando aparece um problema, o sistema de gestão precisa amadurecer. O objetivo não é fazer o dono trabalhar menos por trabalhar menos. É liberar tempo para que ele trabalhe nas decisões que aumentam a margem, melhoram a operação e tornam o negócio mais valioso. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais conteúdos de gestão: https://iberiaconsultoria.com.br/blog
Ler mais→
Delegar sem controle é jogar responsabilidade pra cima
Delegar sem controle não é delegar. É jogar responsabilidade pra cima e torcer. Empresa de serviços, 15 funcionários, e o dono afogado: toda nota, agenda e resposta de cliente ainda passa pela mesa dele. Ele acha que delegou. A equipe acha que foi abandonada. O problema não é o time. É a ausência dos três elementos que fazem a delegação funcionar: padrão, autoridade e indicador. ## Delegação não é transferência de culpa Delegar é entregar uma decisão com o padrão definido, o prazo combinado e o indicador de sucesso visível. Sem isso, quem recebe a tarefa não recebe autoridade — recebe ansiedade. E ansiedade paralisa: o time para de decidir e volta a perguntar tudo, porque errar sozinho é mais caro do que demorar perguntando. ## 3 sinais de que você delega sem controle 1. Toda decisão pequena ainda passa pela sua mesa — aprovação de nota, agenda, resposta de cliente. Se tudo sobe, ninguém tem autoridade de verdade 2. Você descobre o problema pelo cliente, não pelo gestor — o fluxo de informação quebrou e o dono virou o último a saber 3. Ninguém sabe responder "por que fazemos assim" — o processo vive na cabeça das pessoas, não no sistema da empresa ## O modelo: o dono define o padrão, o gestor executa, o indicador avisa Delegar certo tem três camadas claras. O dono define o padrão: o que é uma entrega boa, com prazo, qualidade e custo acordados. O gestor executa e decide dentro do padrão — sem consultar, sem pedir licença. E o indicador avisa antes do problema virar crise: quando o número desvia, a conversa acontece por causa do dado, não por causa do incêndio. ## A rotina mínima que sustenta a delegação 1. Reunião semanal de 30 minutos — de decisões, não de status. Status se vê no painel 2. Um indicador por área, visível e atualizado sem a sua interferência 3. Regra de escalonamento escrita: o que o gestor decide sozinho e o que sobe pra você 4. Feedback quinzenal: o que está dentro do padrão e o que precisa corrigir ## O resultado Delegar certo não te dá menos trabalho — te dá o trabalho certo. O dono sai do gargalo das decisões pequenas e volta a ocupar o lugar que só ele ocupa: estratégia, visão e relacionamento. O time responde pelo resultado porque finalmente tem autoridade para produzir resultado. Você delega e acompanha ou delega e reza? O Raio-X Ibéria identifica em 7 dias onde o fluxo de decisão da sua empresa se concentra em uma pessoa só: 1 diagnóstico, 5 gargalos priorizados com o custo financeiro de cada um e 1 plano de ação de 90 dias. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais artigos de gestão no blog: https://iberiaconsultoria.com.br/blog
Ler mais→
Case: margem subiu 3,2 pontos sem mexer no preço
Distribuidora de médio porte: faturamento crescendo, margem encolhendo há dois anos. Parece contradição — mas é um dos padrões mais comuns que o Raio-X encontra: a empresa vende mais e ganha menos. A primeira reação do dono foi cortar despesa: reduziu verba de marketing, apertou o reabastecimento, renegociou contratos. A margem estabilizou por alguns meses — e voltou a derreter. Cortar despesa não resolveu porque a conta certa estava em outro lugar. O Raio-X mostrou: o preço não era o problema. O mix de produtos era. ## O diagnóstico: 18% do catálogo respondia por 71% da margem Cruzamos o catálogo completo com a rentabilidade real por item. A Curva ABC revelou o desequilíbrio: 1. **18% dos produtos geravam 71% da margem** — e não eram os mais vendidos 2. O time comercial empurrava os itens de giro fácil (e margem baixa), porque a meta era faturamento 3. Itens de alta margem ficavam fora dos pedidos por falta de regra — ninguém tinha determinado que eles deveriam entrar Nenhum vendedor estava errando de propósito. O sistema premiava o comportamento errado. ## Os 3 ajustes que devolveram 3,2 pontos de margem **1. Curva ABC de clientes e produtos.** Classificação por rentabilidade, não por volume. Todo pedido passou a ser analisado pelo que carrega de margem, não só pelo valor da nota. **2. Regra de mix por pedido.** Mínimo de itens de alta margem em cada venda. Se o pedido não atingisse o mix mínimo, o desconto era bloqueado — simples assim. O vendedor aprendeu na prática a montar pedido melhor. **3. Meta de margem por vendedor, não só de faturamento.** A comissão passou a considerar margem entregue. Quando o incentivo muda, o comportamento muda junto. ## O resultado Quatro meses depois: margem +3,2 pontos. Sem aumentar preço unitário, sem trocar a carteira, sem demitir ninguém. Preço é consequência. Margem é projeto. ## 3 sinais de que o mix está corroendo sua margem 1. **Faturamento sobe, margem cai.** Se o volume cresce e a rentabilidade não acompanha, o mix está migrando para itens fracos. 2. **Desconto é o argumento de venda mais usado.** Vendedor que só fecha com desconto está vendendo o item errado para o cliente. 3. **Ninguém sabe a margem por item de cabeça.** Se o gestor sabe o faturamento de cor e a margem nunca, o mix manda na operação. ## Como calcular a margem de contribuição dos seus produtos Se você não sabe a margem de contribuição dos seus 5 principais produtos, comece hoje: 1. Pegue os 10 itens mais vendidos do último trimestre 2. Calcule: preço de venda líquido menos custos variáveis (produto, frete, comissão, imposto) 3. Divida pela receita — essa é a margem de contribuição percentual 4. Compare com o esforço comercial que cada item consome O número costuma surpreender: muitos "campeões de venda" são os piores pagadores da operação. ## Margem não se corta. Se projeta. Despesa cortável tem limite. Margem projetável tem alavanca: mix, regra de pedido, meta certa, incentivo certo. Empresa que só corta custo para de crescer — empresa que projeta margem cresce com lucro. O Raio-X Ibéria identifica em 7 dias onde está a margem escondida da sua operação: 1 diagnóstico, 5 gargalos priorizados com o custo financeiro de cada um e 1 plano de ação de 90 dias. Agende seu Raio-X gratuito: https://iberiaconsultoria.com.br/diagnostico Leia mais artigos de gestão no blog: https://iberiaconsultoria.com.br/blog
Ler mais→
Como separar finanças pessoais e empresariais: Guia Prático
Você ainda trata o caixa da sua empresa como uma extensão da sua carteira pessoal? Se a resposta for sim, você não está apenas cometendo um erro de gestão; você está sabotando a sobrevivência do seu negócio. A mistura entre finanças pessoais e empresariais é o caminho mais rápido para o caos operacional, a perda de margem real e a tomada de decisão baseada em achismos, não em dados. ## Por que separar finanças pessoais e empresariais é inegociável O princípio da entidade é a base da contabilidade moderna. Ele dita que o patrimônio da empresa não se confunde com o dos sócios. Quando você ignora essa regra, cria uma distorção perigosa: o fluxo de caixa deixa de refletir a realidade operacional. Você pode acreditar que a empresa está lucrativa, quando, na verdade, está apenas consumindo capital de giro para pagar despesas domésticas. Ou, pior, pode estar injetando recursos pessoais para cobrir ineficiências que deveriam ser corrigidas com gestão, não com o seu patrimônio pessoal. ### Os riscos reais da mistura de contas - **Distorção de indicadores:** Sem a separação, é impossível calcular a margem líquida real ou o ponto de equilíbrio do negócio. - **Risco jurídico e tributário:** A confusão patrimonial facilita a desconsideração da personalidade jurídica, expondo seus bens pessoais a dívidas da empresa. - **Decisões equivocadas:** Você perde a capacidade de planejar investimentos, pois não sabe quanto do caixa é lucro retido e quanto é apenas dinheiro de custeio. ## O passo a passo para organizar sua gestão Separar as contas não é um capricho burocrático, é uma estratégia de inteligência competitiva. Siga este roteiro para profissionalizar sua operação: 1. **Contas bancárias distintas:** Tenha uma conta PJ exclusiva. Nunca pague uma conta de luz residencial com o cartão corporativo. Se o dinheiro saiu do CNPJ, ele deve ter uma finalidade estritamente empresarial. 2. **Defina um pró-labore fixo:** O lucro da empresa não é o seu salário. Estabeleça um valor mensal fixo para sua remuneração, baseado na capacidade de pagamento do negócio e no valor de mercado da sua função. Trate isso como uma despesa fixa da empresa. 3. **Adote ferramentas de controle:** Não confie na memória. Utilize um sistema de gestão ou, no mínimo, uma planilha estruturada que separe as abas de receitas e despesas de cada entidade. O registro deve ser diário. 4. **Crie uma rotina de análise:** Reserve um tempo semanal para revisar o fluxo de caixa. A disciplina financeira é um hábito, não um talento. Se você não olha para os números, eles não trabalharão a seu favor. ### A mentalidade do dono vs. a mentalidade do gestor O empreendedor que mistura as contas age como dono de um cofre. O gestor, por outro lado, entende que a empresa é uma entidade que precisa de saúde financeira para escalar. Quando você se paga um pró-labore, você passa a enxergar a empresa como um negócio que precisa gerar resultado, e não como uma fonte inesgotável de recursos para o seu estilo de vida. Se você sente que sua empresa está crescendo, mas o dinheiro nunca sobra, o problema pode estar na base da sua gestão. O caos financeiro é um sintoma de processos mal definidos. A Ibéria ajuda empresas a saírem desse ciclo de desorganização para um modelo de processos previsíveis e margem real. Quer entender onde estão os gargalos que impedem o seu crescimento? Solicite um Raio X da Ibéria e receba um diagnóstico operacional gratuito para colocar sua gestão nos trilhos.
Ler mais→
Crescimento Orgânico vs Aquisição: Qual Escala seu Lucro?
Crescer é fácil. Difícil é crescer sem destruir o caixa ou diluir a cultura que trouxe você até aqui. No mercado atual, a pressão por escala muitas vezes empurra gestores para uma encruzilhada: investir na operação interna ou sacar o talão de cheques para comprar um concorrente? O debate entre **crescimento orgânico vs aquisição** não é apenas contábil; é uma decisão sobre a alma e a sustentabilidade do seu negócio. Na Ibéria, vemos empresas de Ribeirão Preto e de todo o Brasil cometendo o mesmo erro: buscar o crescimento inorgânico para mascarar ineficiências operacionais. O resultado? O caos do crescimento se transforma em um pesadelo de integração.\n\n## O Dilema do Crescimento: Orgânico ou Inorgânico?\n\nO crescimento orgânico é a expansão que vem de dentro. É o aumento das vendas, a otimização da produção e a conquista de novos clientes através dos seus próprios recursos e competências. Já a aquisição (ou crescimento inorgânico) é o atalho: você compra participação de mercado, tecnologia ou talentos já prontos. A escolha entre **crescimento orgânico vs aquisição** depende da sua urgência, do seu apetite ao risco e, principalmente, da saúde dos seus processos atuais. Como aponta o [Valor Econômico](https://valor.globo.com/empresas/noticia/2025/02/26/crescimento-organico-continua-a-ser-prioridade-mas-estamos-abertos-a-olhar-aquisicoes-diz-ambev.ghtml), gigantes como a Ambev mantêm o orgânico como prioridade, mas deixam a porta aberta para M&A (Mergers and Acquisitions) como forma de alocação estratégica de capital.\n\n## A Força Silenciosa do Crescimento Orgânico\n\nExiste uma beleza pragmática no crescimento orgânico que muitos CEOs ignoram na pressa de inflar o valuation. Um estudo clássico da [McKinsey & Company](https://www.mckinsey.com/br/our-insights/blog-made-in-brazil/uma-defesa-do-crescimento-organico) revelou que empresas dedicadas ao crescimento orgânico entregam retornos aos acionistas até 37% maiores do que aquelas que focam excessivamente em aquisições. Por que isso acontece? Porque o crescimento orgânico exige disciplina. Para crescer de dentro para fora, você precisa:\n\n- **Realocar capital com precisão:** Tirar recursos de áreas estagnadas e injetá-los em produtos de alta margem.\n- **Inovar no modelo de negócio:** Criar novos serviços que resolvam dores reais do seu cliente atual.\n- **Dominar os dados:** Usar inteligência competitiva para identificar perfis de clientes mais rentáveis e reduzir o CAC (Custo de Aquisição de Cliente).\n\nO crescimento orgânico é mais lento, mas é mais sólido. Ele não exige o pagamento de um \"prêmio\" sobre o valor da empresa comprada, o que preserva o seu retorno sobre o capital investido (ROIC).\n\n## Aquisição: O Atalho de Alto Risco\n\nSe o crescimento orgânico é uma maratona, a aquisição é um sprint de 100 metros. Ela permite que você entre em um novo mercado ou adquira uma tecnologia disruptiva da noite para o dia. Em 2026, vimos um salto de 70% nas fusões e aquisições no setor de tecnologia, impulsionado pela corrida da Inteligência Artificial, conforme reportado pela [CNBC](https://timesbrasil.com.br/empresas-e-negocios/ma/fusoes-aquisicoes-tecnologia-crescem-478-bilhoes-2026). No entanto, o M&A é um terreno minado. A maioria das aquisições falha não na negociação, mas na execução. As armadilhas comuns incluem:\n\n- **Choque Cultural:** Tentar fundir uma startup ágil com uma corporação tradicional sem um plano de integração de pessoas.\n- **Passivos Ocultos:** Dívidas fiscais, trabalhistas ou tecnológicas que só aparecem após a assinatura do contrato.\n- **Complexidade Operacional:** O custo de integrar sistemas de ERP, processos de vendas e cadeias de suprimentos pode drenar o caixa que a aquisição deveria gerar.\n\nComo destaca a [Exame](https://exame.com/bussola/crescimento-organico-ou-ma-como-escolher-a-melhor-estrategia-de-expansao/), a integração pode levar de 12 a 18 meses. Se você não tem processos previsíveis na sua própria casa, comprar outra empresa é apenas importar o caos de terceiros.\n\n## Crescimento Orgânico vs Aquisição: O Framework de Decisão\n\nComo saber qual caminho seguir? Na Ibéria, utilizamos um framework simples para orientar nossos clientes:\n\n### 1. Você tem \"pulmão\" operacional?\nAntes de olhar para fora, olhe para dentro. Seus processos atuais são escaláveis? Se você dobrar o número de clientes amanhã, sua operação aguenta ou colapsa? Se a resposta for colapso, foque no orgânico e na estruturação de processos.\n\n### 2. O ativo é único?\nSe o seu concorrente detém uma patente, uma tecnologia rara ou um canal de distribuição regional que levaria 5 anos para você construir, a aquisição faz sentido. O tempo é o único recurso que você não pode fabricar organicamente.\n\n### 3. O valuation faz sentido?\nEm momentos de euforia de mercado, os preços de aquisição sobem. Pagar caro por uma empresa mediana é a receita para o prejuízo. O crescimento orgânico costuma ser mais barato no longo prazo, desde que você tenha a inteligência de dados para executá-lo.\n\n## O Papel da Tecnologia e da Gestão na Escala\n\nIndependentemente da escolha entre **crescimento orgânico vs aquisição**, o sucesso depende de uma base tecnológica sólida. No agronegócio, por exemplo, a expansão orgânica muitas vezes passa pela digitalização do campo e pelo uso de dados para aumentar a produtividade por hectare. Já em empresas de tecnologia, a aquisição pode ser a forma mais rápida de obter talentos escassos. O ponto comum é a necessidade de processos previsíveis. Sem eles, o crescimento é apenas um aumento de volume que espreme sua margem real. A sustentabilidade do crescimento, como define a [Spun](https://www.spun.com.br/sustentabilidade-crescimento-digital/), é a capacidade de expandir resultados sem elevar custos na mesma proporção.\n\n## Conclusão: Saia do Caos e Escolha a Estratégia Certa\n\nNão existe uma resposta única para o debate **crescimento orgânico vs aquisição**. O que existe é a estratégia certa para o seu momento de caixa e maturidade operacional. Se você está sentindo que o crescimento da sua empresa está gerando mais confusão do que lucro, talvez o problema não seja a estratégia de expansão, mas a falta de fundamentos na gestão. Na Ibéria, ajudamos empresas a transformar o caos em inteligência competitiva. Quer saber onde estão os gargalos que impedem sua escala? **[Solicite agora o Raio X da Ibéria]** e receba um diagnóstico operacional gratuito para entender se sua empresa está pronta para o próximo nível de crescimento.
Ler mais→
Capital de giro: como calcular a necessidade e não quebrar
Crescer pode quebrar a sua empresa. Parece um paradoxo, mas é a realidade de centenas de indústrias e operações de agronegócio que atendemos aqui na Ibéria, em Ribeirão Preto. O cenário é comum: as vendas batem recordes, o time comercial celebra, mas o CFO está em pânico porque não há dinheiro para pagar a folha ou os fornecedores na próxima semana. O culpado? O descasamento entre o ciclo operacional e o financeiro. Para evitar esse colapso, entender o **capital de giro como calcular a necessidade** é o primeiro passo para sair do caos e atingir a previsibilidade. O lucro é uma opinião contábil; o caixa é um fato. Muitas empresas morrem com o balanço no azul, mas com o caixa no vermelho. Isso acontece porque o crescimento consome recursos antes mesmo de gerar retorno. Se você vende em 90 dias, mas paga seu fornecedor em 30, cada nova venda aumenta o buraco no seu fluxo de caixa. Sem uma gestão técnica da Necessidade de Capital de Giro (NCG), você não está crescendo; está apenas acelerando em direção ao abismo financeiro. ## O que é e por que o capital de giro como calcular a necessidade é vital A Necessidade de Capital de Giro (NCG) não é apenas um número no balanço; é o oxigênio da sua operação. Ela representa o montante mínimo que o negócio precisa manter disponível para garantir que a roda continue girando enquanto os recebimentos das vendas não entram. Basicamente, a NCG é influenciada por três pilares: - **Prazos Médios de Recebimento (PMR):** Quanto tempo você demora para ver a cor do dinheiro após a venda. - **Prazos Médios de Pagamento (PMP):** Quanto tempo seus fornecedores te dão para pagar as compras. - **Prazos Médios de Estocagem (PME):** Quanto tempo o seu capital fica imobilizado em prateleiras ou silos. Quando você ignora esses indicadores, o crescimento se torna seu maior inimigo. Quanto mais você vende, mais estoque precisa e mais crédito concede aos clientes, drenando a liquidez imediata. ## A fórmula prática da Necessidade de Capital de Giro (NCG) Esqueça as teorias acadêmicas complexas. No dia a dia executivo, a conta que importa para medir a saúde da sua operação é direta. Existem duas formas principais de visualizar isso: ### 1. A visão por contas operacionais Esta é a forma mais pragmática de enxergar onde o dinheiro está preso: **NCG = (Contas a Receber + Estoques) – Contas a Pagar** Se o resultado for positivo, você tem capital "preso" na operação e precisa de financiamento (próprio ou de terceiros) para sustentar o giro. Se for negativo, parabéns: sua operação é financiada pelos seus fornecedores, o que é o cenário ideal de eficiência. ### 2. A visão pelo Balanço Patrimonial Para uma análise mais profunda de estrutura, usamos os conceitos de ativos e passivos operacionais: **NCG = Ativo Circulante Operacional (ACO) – Passivo Circulante Operacional (PCO)** Aqui, desconsideramos aplicações financeiras ou empréstimos bancários. Focamos estritamente no que pertence ao "core" do negócio. Se o seu ACO é muito superior ao PCO, sua operação é pesada e exige atenção constante à liquidez. ## A armadilha do crescimento: por que empresas lucrativas ficam sem caixa Um erro clássico de gestão é focar apenas na margem bruta e esquecer o ciclo financeiro. Imagine uma indústria que decide dobrar sua produção. Ela compra mais matéria-prima, contrata mais turnos e aumenta o estoque. O faturamento sobe, mas o desembolso para pagar essa expansão acontece meses antes do cliente final quitar a fatura. Esse intervalo é o que chamamos de **Ciclo Financeiro**. Se ele se alonga demais, a empresa entra no que o mercado chama de "overtrading": vender além da capacidade financeira de sustentar a operação. O resultado é a busca desesperada por crédito de curto prazo, com juros que corroem a margem real e transformam o sonho da expansão em um pesadelo de endividamento. ## O fator Agronegócio: ciclos longos e capital imobilizado Para quem atua no agronegócio, o desafio do capital de giro é ainda mais crítico. Diferente do varejo, onde o giro pode ser diário, no agro o ciclo é ditado pela safra. O investimento em sementes, fertilizantes e defensivos acontece hoje, mas a receita só virá após a colheita e a comercialização, meses depois. Nesse setor, a gestão da NCG exige estratégias específicas: - **Barter:** Utilizar a própria produção futura para financiar os insumos, reduzindo a necessidade de desembolso de caixa imediato. - **Sazonalidade:** O planejamento deve prever o pico de necessidade de caixa nos períodos de plantio, evitando surpresas que forcem a liquidação de grãos em momentos de preços baixos. - **Gestão de Estoques de Insumos:** Comprar antecipado pode garantir preço, mas imobiliza capital. O equilíbrio aqui é a chave para a margem real. ## 3 alavancas para reduzir sua NCG hoje Se você calculou sua necessidade e o número assustou, existem alavancas práticas para retomar o controle: 1. **Negocie Prazos, não apenas Preços:** Muitas vezes, conseguir 15 dias a mais com um fornecedor estratégico vale mais para o seu fluxo de caixa do que um desconto de 2% no preço à vista. 2. **Otimize o Giro de Estoque:** Estoque parado é dinheiro perdendo valor. Use inteligência de dados para prever a demanda e manter apenas o necessário. Ruptura é ruim, mas excesso é fatal para a liquidez. 3. **Políticas de Crédito Rígidas:** Vender para quem não paga ou paga com atraso sistemático destrói o seu capital de giro. Automatize a cobrança e segmente seus clientes pelo comportamento de pagamento. ## Conclusão: do caos à inteligência competitiva Dominar o **capital de giro como calcular a necessidade** é a diferença entre uma empresa que sobrevive e uma que domina o mercado. O crescimento sustentável não é fruto do acaso, mas de processos previsíveis e uma visão clara de onde cada real está alocado na sua operação. Se a sua empresa está crescendo, mas o caixa parece sempre apertado, o problema pode não estar nas vendas, mas na estrutura financeira da sua operação. Na Ibéria, ajudamos gestores a diagnosticar essas falhas e implementar processos que garantem margem real e liquidez. **Quer saber onde o seu dinheiro está ficando preso?** [Solicite o Raio X da Ibéria](https://iberiaconsultoria.com.br/raio-x) e receba um diagnóstico operacional gratuito para transformar seu caos em previsibilidade.
Ler mais→
Capital de giro: como calcular a necessidade e não quebrar
# Capital de giro: como calcular a necessidade e não quebrar Vender mais pode ser o caminho mais rápido para a falência da sua empresa. Parece um paradoxo, mas é a realidade de centenas de negócios que, ao acelerar o passo, ignoram que o crescimento consome caixa muito antes de gerar lucro. Se você já sentiu aquele frio na barriga ao ver o faturamento recorde no dashboard, mas a conta bancária no vermelho, você caiu na armadilha da falta de gestão sobre o **capital de giro como calcular a necessidade**. O lucro é uma opinião contábil; o caixa é um fato operacional. No ecossistema da Ibéria, atendendo empresas de médio porte e do agronegócio, vemos que o caos do crescimento geralmente nasce aqui: na incapacidade de prever quanto dinheiro o próximo degrau de faturamento vai exigir. Não se trata apenas de ter dinheiro no banco, mas de entender o tempo que o seu dinheiro leva para dar uma volta completa no negócio. ## O que é a Necessidade de Capital de Giro (NCG)? A Necessidade de Capital de Giro (NCG) é o montante mínimo que sua operação exige para não parar. Ela representa o descompasso temporal entre o momento em que você paga seus fornecedores e o momento em que o dinheiro dos seus clientes efetivamente entra na conta. Imagine o ciclo: você compra matéria-prima ou estoque, paga o fornecedor, processa o produto, vende e, finalmente, recebe. Se você paga em 30 dias, mas recebe em 60, há um buraco de 30 dias que precisa ser financiado. Esse "buraco" é a sua NCG. Sem entender o **capital de giro como calcular a necessidade**, você estará sempre dependendo de linhas de crédito bancário caras para tapar buracos que poderiam ser evitados com gestão de processos. ## Capital de giro: como calcular a necessidade na prática Esqueça as fórmulas acadêmicas complexas por um momento. Para o executivo que precisa de agilidade, a fórmula fundamental da NCG baseia-se no balanço operacional: **NCG = (Contas a Receber + Estoques) – Contas a Pagar** Vamos a um exemplo concreto: - **Contas a Receber:** R$ 450.000,00 (vendas já realizadas que entrarão no futuro). - **Estoques:** R$ 300.000,00 (dinheiro parado em prateleira ou silo). - **Contas a Pagar:** R$ 250.000,00 (compromissos com fornecedores). **Cálculo:** (450.000 + 300.000) - 250.000 = **R$ 500.000,00**. Neste cenário, sua empresa precisa de meio milhão de reais em caixa apenas para manter a operação girando. Se você decidir dobrar suas vendas no próximo mês, essa necessidade pode saltar para R$ 1 milhão. Você tem esse recurso próprio ou vai queimar sua margem pagando juros para o banco? ### Os três pilares que movem o ponteiro Para dominar o capital de giro, você precisa atuar em três frentes operacionais: - **Prazo Médio de Recebimento (PMR):** Quanto mais tempo você dá para o seu cliente pagar, maior a sua necessidade de caixa. Estratégias de antecipação ou revisão de política de crédito são vitais aqui. - **Prazo Médio de Estocagem (PME):** Estoque é dinheiro perdendo valor. No agronegócio ou na indústria, a eficiência logística e a previsão de demanda (demand planning) ditam a saúde do giro. - **Prazo Médio de Pagamento (PMP):** Aqui está o seu poder de negociação. Esticar o prazo com fornecedores sem prejudicar a relação é a forma mais barata de financiar sua operação. ## O Ciclo Financeiro: Onde o perigo se esconde O ciclo financeiro é o tempo exato em que seu dinheiro fica "fora de casa". Ele é calculado pela soma do prazo de estocagem com o prazo de recebimento, subtraindo o prazo de pagamento. Se o seu ciclo financeiro é positivo e longo, você é um escravo do capital de giro. Empresas de alta performance, como algumas gigantes do varejo e tecnologia, trabalham com ciclo financeiro negativo: elas recebem dos clientes antes mesmo de pagarem os fornecedores. Isso é inteligência competitiva aplicada ao financeiro. ## Por que o crescimento quebra empresas? O fenômeno do *overtrading* ocorre quando uma empresa cresce mais rápido do que sua capacidade de gerar caixa próprio. Ao vender mais, você precisa de mais estoque e gera mais contas a receber. Se a sua margem não for suficiente para autofinanciar esse aumento de NCG, você entra em um ciclo de endividamento crescente. Na Ibéria, ajudamos gestores a sair desse ciclo vicioso através de: 1. **Visibilidade Real:** Dashboards que mostram a NCG em tempo real, não apenas no fechamento do mês. 2. **Otimização de Processos:** Redução de gargalos que represam estoque ou atrasam o faturamento. 3. **Inteligência de Margem:** Garantir que o preço de venda cubra não apenas o custo, mas também o custo do capital empregado no giro. ## Conclusão: Do Caos à Previsibilidade Entender o **capital de giro como calcular a necessidade** não é um exercício contábil, é uma decisão estratégica. Sem esse controle, o crescimento é apenas uma ilusão que precede a crise de liquidez. O executivo moderno não gerencia apenas vendas; ele gerencia a velocidade do dinheiro. Sua empresa está crescendo, mas o caixa parece nunca acompanhar? O problema pode não ser a sua margem, mas a eficiência do seu giro. **Quer descobrir onde seu dinheiro está ficando preso?** Solicite o **Raio X da Ibéria**. Nosso diagnóstico operacional gratuito identifica os gargalos que impedem sua empresa de ter processos previsíveis e margem real. Vamos transformar o seu crescimento em riqueza de verdade.
Ler mais→
Inadimplência: Como Reduzir e Cobrar com Inteligência
Vender é fácil; receber é o que separa os amadores dos profissionais no mercado B2B. Se você olha para o seu contas a receber e enxerga um volume crescente de títulos vencidos, você não tem apenas um problema financeiro. Você tem um gargalo de gestão que está drenando sua margem real e financiando a operação do seu cliente com o seu próprio capital. No cenário atual, com a Taxa Selic pressionada e o crédito mais caro, a **inadimplência: como reduzir e cobrar com inteligência** tornou-se o tema central para empresas que desejam sair do caos do crescimento desordenado para uma operação previsível. Cada real parado em atraso é um real que não gera novos negócios, não paga fornecedores e exige que você busque capital externo — muitas vezes a juros proibitivos. Neste artigo, vamos direto ao ponto: como transformar sua régua de cobrança em uma ferramenta de inteligência competitiva e reduzir o impacto dos atrasos no seu fluxo de caixa. ## O Custo Invisível da Inadimplência no B2B A maioria dos gestores comete o erro de olhar para a inadimplência apenas como uma perda de receita. O buraco é mais embaixo. Existe um custo de oportunidade e um custo operacional de cobrança que raramente entram na planilha. Para entender a gravidade da situação na sua empresa, use esta métrica simples: **(Valor total em atraso ÷ Faturamento mensal) × 100**. Se o resultado ultrapassar 5%, você está em zona de risco. Acima de 10%, sua operação está seriamente comprometida e você está, na prática, perdendo o controle sobre sua margem. No agronegócio e na indústria, onde os ciclos de pagamento são longos e os valores são altos, um único cliente inadimplente pode desestabilizar todo um trimestre. Por isso, a gestão precisa deixar de ser reativa — aquela que só age quando o boleto vence — para se tornar preditiva. ## Como Reduzir a Inadimplência: O Filtro Começa no Crédito Reduzir a inadimplência não começa no departamento de cobrança, mas na concessão de crédito. Se você vende para qualquer um, vai receber de quase ninguém. - **Política de Crédito Estruturada:** Não se baseie apenas no "feeling" do vendedor. Utilize dados do Serasa Experian, histórico de pagamentos e análise de balanço para definir limites de crédito realistas. - **Segmentação de Risco:** Nem todo cliente merece o mesmo prazo. Diferencie as condições comerciais baseadas no score de crédito. Clientes de alto risco devem operar com prazos curtos ou pagamentos antecipados. - **Atualização Cadastral:** Dados obsoletos são o primeiro passo para uma cobrança ineficaz. Garanta que os contatos do financeiro do seu cliente estejam sempre validados. ## Cobrança Inteligente vs. Cobrança Tradicional A cobrança tradicional é linear e burra: o título venceu, o sistema envia um e-mail genérico. A **cobrança inteligente** é segmentada e baseada em comportamento. ### O Fim do "Venceu, Cobrou" Um cliente que sempre paga com 3 dias de atraso por questões de fluxo interno não deve ser tratado da mesma forma que um inadimplente crônico. A inteligência está em personalizar a abordagem: 1. **Lembretes Preventivos:** Envie um aviso amigável 2 ou 3 dias antes do vencimento. Muitas vezes, o atraso é apenas esquecimento ou falha no processamento do boleto. 2. **Régua de Cobrança Multicanal:** Use e-mail para formalizar, mas utilize o WhatsApp para agilizar. Dados mostram que a taxa de abertura e resposta no WhatsApp é drasticamente superior à do e-mail corporativo. 3. **Abordagem Consultiva:** No B2B, o relacionamento é chave. Em vez de uma postura agressiva, use uma abordagem resolutiva. Pergunte: "Houve algum problema com a nota fiscal ou com a entrega do produto?". Isso abre espaço para a negociação antes que o conflito se instale. ## A Tecnologia como Alavanca de Recuperação Não há espaço para planilhas manuais quando o assunto é recuperação de crédito. A automação não é luxo, é sobrevivência. Ferramentas integradas ao seu ERP permitem que você visualize o *aging* (idade da dívida) em tempo real e dispare ações automáticas. Além disso, a tecnologia permite a implementação do **Pix Automático** e de meios de pagamento que facilitam a vida do devedor. Quanto menos atrito o cliente tiver para pagar, mais rápido o dinheiro entra no seu caixa. ## Quando Partir para o Jurídico? O equilíbrio é delicado. Cobrar cedo demais pode quebrar o relacionamento comercial; cobrar tarde demais pode tornar a dívida impagável. - **Até 15 dias:** Cobrança administrativa amigável e lembretes frequentes. - **15 a 45 dias:** Suspensão de novos pedidos e intensificação do contato telefônico com tom decisor. - **45 a 90 dias:** Notificação extrajudicial e negativação nos órgãos de proteção ao crédito. - **Após 90 dias:** Avaliação de custo-benefício para ajuizamento. Para valores baixos, o custo jurídico pode não compensar, mas para tickets altos, a ação judicial deve ser imediata. ## Conclusão: Do Caos à Previsibilidade A inadimplência é um sintoma de processos frágeis. Reduzi-la exige coragem para dizer "não" a vendas arriscadas e disciplina para executar uma régua de cobrança rigorosa. Quando você domina a arte de cobrar com inteligência, você não apenas recupera dinheiro; você educa seu mercado e protege o futuro da sua empresa. Sua empresa está crescendo, mas o caixa parece sempre apertado? O problema pode estar escondido nos seus processos de crédito e cobrança. **[Clique aqui para solicitar o Raio X da Ibéria]** — um diagnóstico operacional gratuito onde analisamos seus processos e identificamos onde sua margem está escapando.
Ler mais→
Gestão de Fornecedores: Negociação e Risco para sua Margem
Se a sua empresa parasse hoje porque um fornecedor estratégico faliu ou atrasou uma entrega crítica, quanto tempo você sobreviveria? Para muitos CEOs e diretores de operações, a resposta é desconfortável. O crescimento acelerado costuma esconder uma armadilha silenciosa: a dependência excessiva de parceiros sem o devido controle. No cenário B2B, a **gestão de fornecedores negociação e risco** não é uma tarefa burocrática do setor de compras, mas uma alavanca direta de margem e inteligência competitiva. O erro mais comum em empresas que estão escalando é focar exclusivamente no preço unitário. O "barato" que gera 15% de refugo ou que atrasa a linha de produção em Ribeirão Preto por três dias é, na verdade, o componente mais caro da sua operação. Para sair do caos e garantir processos previsíveis, você precisa tratar sua cadeia de suprimentos como um ecossistema estratégico, não como uma lista de contatos. ## Gestão de fornecedores: negociação e risco como alavancas de margem A eficiência operacional começa na segmentação. Nem todo fornecedor merece o mesmo nível de atenção ou o mesmo rigor de compliance. Tratar o fornecedor de material de escritório com a mesma energia dedicada ao fornecedor de matéria-prima crítica é um desperdício de recursos. Para profissionalizar sua abordagem, utilize a lógica da Matriz de Kraljic, dividindo seus parceiros em quatro categorias: - **Itens Estratégicos:** Alto risco de suprimento e alto impacto financeiro. Aqui, a relação deve ser de parceria de longo prazo. - **Itens de Gargalo:** Alto risco, mas baixo impacto financeiro. O foco é garantir a continuidade, mesmo que o preço seja um pouco maior. - **Itens de Alavanca:** Baixo risco e alto impacto financeiro. É onde você tem poder de barganha para espremer margens. - **Itens Não Críticos:** Baixo risco e baixo impacto. O objetivo é a automação e a redução da carga administrativa. Ao aplicar essa visão, a **gestão de fornecedores negociação e risco** deixa de ser reativa. Você passa a antecipar crises financeiras do parceiro ou gargalos logísticos antes que eles batam à sua porta. ## Negociação B2B: Além do desconto no boleto Negociar no B2B exige pragmatismo. Se você entra em uma reunião apenas pedindo desconto, você já perdeu. A negociação moderna é baseada em dados e no conceito de TCO (*Total Cost of Ownership* ou Custo Total de Propriedade). O TCO considera não apenas o preço da fatura, mas os custos de frete, armazenagem, impostos, taxa de defeitos e o custo de oportunidade de um atraso. Quando você apresenta esses números ao fornecedor, a conversa muda de patamar. Você não está mais pedindo um favor; está discutindo a viabilidade econômica de uma operação conjunta. ### Técnicas de ancoragem e flexibilidade Use a técnica de ancoragem com responsabilidade. Seja o primeiro a apresentar um número baseado em benchmarks de mercado. Isso baliza a discussão. No entanto, mantenha a flexibilidade em termos não financeiros. Às vezes, um prazo de pagamento estendido ou uma entrega fracionada (JIT - *Just in Time*) traz mais alívio ao seu fluxo de caixa do que um desconto de 2% no valor bruto. ## Mitigação de riscos: O fim da dependência única A segurança da sua operação depende da redundância. Ter um "fornecedor reserva" qualificado não é um luxo, é um seguro operacional. Mesmo que você concentre 90% do volume no parceiro principal para ganhar escala, mantenha 10% com um segundo player. Isso mantém o relacionamento vivo e garante que, em uma emergência, você não seja um desconhecido na fila de pedidos dele. Além disso, monitore indicadores de risco em tempo real: - **Saúde Financeira:** Verifique regularmente o Serasa ou índices de liquidez do fornecedor. - **Compliance e ESG:** Riscos trabalhistas ou ambientais na cadeia dele podem destruir a reputação da sua marca. - **Performance Operacional:** Use dados para confrontar o que foi prometido no contrato versus o que foi entregue (OTIF - *On Time In Full*). ## Tecnologia e Inteligência Competitiva Não se gerencia o que não se mede. Se a sua gestão de compras ainda depende de planilhas soltas e e-mails perdidos, você está operando no escuro. A centralização de dados permite identificar padrões: qual fornecedor sempre atrasa em feriados? Qual deles tem a melhor relação custo-benefício no longo prazo? A Ibéria ajuda empresas a implementar essa camada de inteligência, transformando o setor de compras de um centro de custo em um centro de lucro. Quando os processos são previsíveis, a margem real aparece. ### Conclusão: O próximo passo para a previsibilidade Gerir fornecedores é, em última análise, gerir a resiliência do seu negócio. Se você sente que sua operação está sempre "apagando incêndios" com entregas atrasadas ou custos inesperados, é sinal de que sua gestão de suprimentos precisa de um diagnóstico profundo. Quer entender onde estão os gargalos ocultos da sua operação e como blindar sua margem? **[Solicite o Raio X da Ibéria](https://iberia.consulting)**. Nosso diagnóstico operacional gratuito vai revelar como transformar seu caos de crescimento em uma estrutura de lucro previsível.
Ler mais→
Gestão sem dados é achismo: por que sua empresa precisa de indicadores reais
A maioria das empresas não decide por falta de informação. Decide por excesso de informação sem método. Existe planilha para tudo, dashboard para tudo, relatório para tudo — mas na hora de escolher para onde vai o investimento do trimestre, a decisão sai do instinto do dono, não do dado. É o que chamamos de achismo executivo: a ilusão de que estar informado é o mesmo que estar no controle. O problema do achismo não é a intuição. Intuição é útil e até necessária. O problema é confundir intuição com impressão. Impressão é reativa, emocional e enviesada pelo que aconteceu ontem. Intuição calibrada por dado é outra coisa: é a capacidade de ler um padrão e antecipar a próxima jogada. Sem indicadores reais, você não tem intuição — tem opinião. ## O custo de decidir no escuro Toda decisão sem dado tem um preço invisível. Você aprova uma contratação porque "a equipe está sobrecarregada", mas não sabe se o problema é headcount ou processo. Você corta marketing porque "o caixa apertou", mas não sabe se o canal cortado era justamente o que trazia o cliente mais rentável. Você reajusta preço porque "o concorrente subiu", mas não sabe qual era sua margem real antes do reajuste. O resultado é uma empresa que reage a sintomas e nunca trata causas. E reação custa caro: cada decisão errada gera uma correção, e cada correção consome tempo, energia e dinheiro que poderiam estar construindo algo novo. ## Os 3 pilares para sair do achismo ### 1. Defina 3 a 5 indicadores que importam Não são 20. Não são 50. São os 3 a 5 números que, se moverem na direção certa, garantem que a empresa está saudável. Para a maioria das PMEs, isso inclui algo de margem, algo de caixa, algo de operação e algo de cliente. O resto é ruído. O erro mais comum é querer medir tudo e acabar não medindo nada de verdade — porque ninguém tem tempo de olhar 30 indicadores toda semana. ### 2. Rotina semanal de 15 minutos Indicador sem rotina é decoração. Você não precisa de uma reunião de duas horas para analisar dados. Precisa de 15 minutos por semana, sempre no mesmo horário, com as mesmas pessoas, olhando os mesmos 3 a 5 números. O que subiu? O que caiu? O que vamos fazer diferente essa semana? Simples, repetido e implacável. A mágica não está na sofisticação do dashboard — está na disciplina de olhar. ### 3. Conecte indicadores a decisões O maior desperdício de uma rotina de indicadores é olhar o número, comentar o número e não decidir nada. Cada reunião de indicadores precisa terminar com pelo menos uma decisão registrada: o que vamos fazer diferente por causa do que vimos hoje. Se não há decisão, não houve reunião — houve leitura. E leitura não move empresa. ## O que muda quando o dado vira hábito Empresas que instalam essa rotina relatam o mesmo padrão nos primeiros 90 dias: as decisões ficam mais rápidas, as discussões ficam mais curtas e os argumentos do tipo "eu acho que..." perdem força para argumentos do tipo "o dado mostra que...". Não é que a empresa fica mais fria. É que ela fica mais justa — porque decisões passam a ser explicáveis, e decisões explicáveis podem ser aperfeiçoadas. E talvez o mais importante: o dono para de carregar o peso de decidir tudo sozinho. Quando os indicadores são claros, a equipe pode decidir dentro de uma faixa sem precisar de aprovação para cada passo. Isso libera o gestor para pensar no próximo degrau, não no próximo passo. [Solicite seu Raio-X Ibéria e descubra onde sua empresa está perdendo dinheiro]
Ler mais→
Sazonalidade: Como Gerenciar Caixa nos Vales e Ter Margem
Vender é o oxigênio da empresa, mas o caixa é o sangue. Para muitas empresas, especialmente no agronegócio e no varejo, o sucesso comercial não garante a saúde financeira. O paradoxo é cruel: você pode bater recordes de faturamento em um trimestre e se ver incapaz de pagar a folha de pagamento no seguinte. Entender a **sazonalidade e como gerenciar caixa nos vales** é o que separa as empresas que apenas sobrevivem daquelas que dominam seus mercados com previsibilidade. Em Ribeirão Preto e região, vemos esse ciclo se repetir constantemente. O empresário se empolga com o 'pico' da safra ou da temporada de vendas, reinveste tudo sem critério e, quando o 'vale' chega, o capital de giro desaparece. O resultado é o caos operacional, a dependência de crédito bancário caro e a erosão da margem real. Gerir o caixa nos períodos de baixa não é sobre 'cortar o cafezinho', é sobre engenharia financeira e inteligência competitiva. Vamos direto ao que importa. ## O Perigo Oculto da Sazonalidade: Como Gerenciar Caixa nos Vales O maior erro de gestão em negócios sazonais é tratar o lucro do mês de pico como dinheiro disponível para gasto imediato. Lucro é uma opinião contábil; o caixa é a realidade nua e crua. Quando falamos em sazonalidade, o foco deve sair do DRE (Demonstrativo de Resultados) e migrar para o Fluxo de Caixa Projetado com visão de 12 meses. Nos vales, a pressão sobre o capital de giro aumenta exponencialmente. Se a sua empresa não tem clareza sobre o Ciclo Financeiro — o tempo exato entre pagar o fornecedor e receber do cliente —, você está operando no escuro. Para gerenciar esse período, a primeira regra é pragmática: o excedente do pico pertence, por direito, ao vale. ### A Armadilha da Competência vs. Caixa Empresas de alto crescimento costumam focar no regime de competência (quando a venda é registrada). Porém, nos vales, o que importa é o regime de caixa (quando o dinheiro efetivamente entra). Se você vendeu R$ 2 milhões em dezembro, mas vai receber em 10 parcelas, seu pico de vendas gerou um vale de caixa imediato devido aos custos de reposição, comissões e impostos pagos à vista. Sem um planejamento de **sazonalidade e como gerenciar caixa nos vales**, o crescimento acelerado se torna o seu maior inimigo, levando à insolvência técnica. ## 5 Estratégias Práticas para Proteger seu Fluxo de Caixa Não espere a baixa temporada chegar para agir. O gerenciamento de crise começa no momento da bonança. Aqui estão os pilares que implementamos na Ibéria para garantir previsibilidade: - **Criação de Reservas Técnicas (War Chest):** Determine um percentual fixo do faturamento dos meses de pico para uma reserva de liquidez imediata. Esse valor não deve ser confundido com lucro distribuível ou verba de expansão. Ele é o seu seguro contra a sazonalidade. - **Variabilização da Estrutura de Custos:** Analise sua operação. O que pode ser transformado de custo fixo em variável? Contratações temporárias, terceirização de logística ou modelos de remuneração baseados em performance ajudam a empresa a 'encolher' nos vales sem perder a eficiência. - **Gestão Ativa de Estoques e Compras:** Estoque parado é capital morto. Use ferramentas de BI para prever a demanda com precisão cirúrgica. Comprar demais antes de um vale é um erro fatal que drena a liquidez. - **Engenharia de Prazos com Fornecedores:** Alinhe seus prazos de pagamento com a sua entrada de caixa. Se o seu setor é sazonal, seus fornecedores estratégicos devem ser parceiros no risco. Busque prazos estendidos nos meses de vale em troca de fidelidade ou volumes maiores no pico. - **Diversificação de Receita:** Busque produtos ou serviços que tenham ciclos inversos à sua sazonalidade principal. No agronegócio, isso pode significar diversificar culturas ou investir em serviços de manutenção de maquinário no período de entressafra. ## O Papel da Tecnologia e da Inteligência de Dados A tecnologia não serve apenas para automatizar tarefas; ela serve para gerar previsibilidade. Usar planilhas estáticas para gerenciar um negócio sazonal é como tentar pilotar um avião na tempestade olhando apenas para o horizonte. Você precisa de modelos preditivos e dados em tempo real. Um ERP bem implementado, integrado a dashboards de inteligência competitiva, permite identificar o início do 'vale' com semanas de antecedência. Isso dá tempo para o gestor ajustar a operação, reduzir despesas variáveis e estancar saídas de caixa desnecessárias antes que o problema se torne uma crise de liquidez. ### Framework de Gestão de Vale: O Stress Test Na Ibéria, recomendamos que toda empresa sazonal realize um 'Stress Test' trimestral: 1. **Mapeamento Histórico:** Analise os últimos 36 meses para identificar o desvio padrão das quedas de receita. 2. **Simulação de Cenário Crítico:** E se as vendas caírem 25% a mais do que o esperado no vale? Qual o impacto no seu runway (tempo de sobrevivência)? 3. **Rolling Forecast:** Abandone o orçamento anual estático. Revise suas projeções de caixa mensalmente, ajustando conforme a realidade macroeconômica e setorial. ## Conclusão: Da Sobrevivência à Inteligência Competitiva A sazonalidade não deve ser uma surpresa anual. Ela é uma característica intrínseca do seu mercado. Empresas que dominam a **sazonalidade e como gerenciar caixa nos vales** usam os períodos de baixa para organizar processos, treinar equipes e planejar o próximo salto, enquanto a concorrência está apenas tentando evitar o protesto de títulos. Se o crescimento da sua empresa trouxe caos em vez de lucro real, e se os vales financeiros estão tirando o seu sono, é hora de profissionalizar sua gestão. Não se trata de trabalhar mais, mas de gerir com mais inteligência e dados. **Sua empresa está preparada para o próximo vale ou você está operando na sorte?** Na Ibéria, ajudamos consultorias e empresas a desenharem processos financeiros robustos que transformam incerteza em margem real. **[Clique aqui para solicitar o Raio X da Ibéria]** e receba um diagnóstico operacional gratuito para identificar onde seu caixa está vazando e como estruturar um crescimento previsível.
Ler mais→Cliente recorrente: a estratégia de retenção para lucrar
# Cliente recorrente: a estratégia de retenção para transformar seu crescimento em lucro real Se a sua empresa gasta energia dobrada todo mês apenas para repor os clientes que saíram pela porta dos fundos, você não tem um negócio em crescimento. Você tem um balde furado. No B2B, a obsessão pela aquisição costuma cegar os executivos para o que realmente sustenta a última linha do DRE: o **cliente recorrente e a estratégia de retenção**. O custo de adquirir um novo cliente (CAC) pode ser de 5 a 25 vezes mais caro do que manter um atual, dependendo do setor. Em mercados competitivos como o agronegócio e a tecnologia, essa métrica é a diferença entre a escala saudável e o colapso operacional. Crescer a qualquer custo é um erro de principiante. O crescimento real vem da previsibilidade. E a previsibilidade mora na recorrência. ## O Custo Invisível de Ignorar sua Base de Clientes Muitas consultorias prometem fórmulas mágicas para vender mais. Na Ibéria, preferimos olhar para a eficiência. Se você foca apenas no topo do funil (vendas) e ignora o *churn* (cancelamento), seu ROI está sendo drenado silenciosamente. Uma **estratégia de retenção** eficiente não é sobre ser "bonzinho" com o cliente ou enviar brindes no final do ano. É sobre engenharia de processos e inteligência competitiva. Quando um cliente se torna recorrente, o custo de servir diminui enquanto a confiança aumenta, abrindo espaço para expansão de conta (*upsell* e *cross-sell*). ### Por que o LTV é a métrica da sobrevivência? O *Lifetime Value* (LTV) mede quanto um cliente deixa no seu caixa durante todo o tempo de relacionamento. Se o seu LTV não é, pelo menos, três vezes maior que o seu CAC, sua estratégia de crescimento está em risco. Empresas que dominam a retenção não olham para a venda como o fim do processo, mas como o início de um ciclo de entrega de valor contínuo. No B2B, a primeira venda muitas vezes apenas paga o custo de aquisição. O lucro real só aparece no segundo ou terceiro ano de contrato. ## Estratégia de Retenção: Do Atendimento Reativo ao Customer Success Proativo O erro clássico das empresas que saem do caos para a organização é confundir Suporte com *Customer Success* (CS). - **Suporte é reativo:** O cliente tem um problema, ele liga, você resolve. É um centro de custo. - **CS é proativo:** Você analisa os dados, antecipa o gargalo do cliente e intervém antes que ele pense em cancelar. É um centro de receita. A implementação de uma **estratégia de retenção** robusta exige que o seu time saiba exatamente qual é o "Momento Aha!" do seu cliente — aquele instante onde ele percebe o valor real do seu produto ou serviço. No agronegócio, pode ser a primeira safra com ganho de produtividade real via software. Na gestão, pode ser o primeiro fechamento de mês sem inconsistência de dados. ## 3 Pilares Práticos para Gerar Cliente Recorrente Para sair da teoria e ir para a prática, sua operação precisa estar ancorada em três pilares fundamentais que sustentam a recorrência: ### 1. Dados e Inteligência, não Intuição Você sabe quais sinais um cliente dá antes de dar *churn*? Geralmente, a queda no uso da plataforma ou a diminuição na frequência de contatos são alertas vermelhos. Use o seu CRM e ERP não como agendas de contatos, mas como repositórios de comportamento. Se você não mede a saúde do cliente (*Health Score*), você está voando às cegas. O *Health Score* deve considerar: - Frequência de uso da solução. - Abertura de chamados críticos. - Engajamento em reuniões de alinhamento. - Pontualidade nos pagamentos. ### 2. Onboarding: Onde a Retenção Começa A maioria dos cancelamentos ocorre porque a implementação foi mal executada. Um *onboarding* estruturado garante que o cliente não se sinta abandonado logo após assinar o contrato. Defina marcos claros de sucesso para os primeiros 30, 60 e 90 dias. O objetivo aqui é reduzir o *Time to Value* (TTV) — o tempo que o cliente leva para ver o primeiro resultado concreto. ### 3. Processos Previsíveis de Expansão O cliente recorrente é a melhor fonte de novas receitas. Uma estratégia de retenção inteligente inclui rituais de *Quarterly Business Review* (QBR), onde você apresenta os resultados alcançados e identifica novas dores que sua empresa pode resolver. É aqui que o lucro real acontece: vender mais para quem já confia em você. Se você não tem um processo de *upsell* desenhado, você está deixando dinheiro na mesa. ## A Tecnologia como Viabilizadora da Escala Em Ribeirão Preto e nos grandes polos de tecnologia, vemos empresas tentando escalar processos manuais. Isso é impossível. A tecnologia deve servir para automatizar o que é repetitivo e liberar seu time para o que é estratégico: o relacionamento. - **Integração total:** Se o financeiro não fala com o sucesso do cliente, você terá atrito. Um cliente cobrado indevidamente é um cliente propenso ao cancelamento. - **Dashboards em tempo real:** Para gerir a retenção, você precisa ver a fumaça antes do fogo. Relatórios mensais são autópsias; dashboards em tempo real são diagnósticos. ## O Papel da Gestão na Fidelização A fidelidade do cliente no B2B não é emocional; é baseada em resultados e na ausência de atrito operacional. Se a sua consultoria ou software gera mais problemas de gestão do que resolve, nenhuma campanha de marketing salvará sua retenção. A Ibéria ajuda empresas a redesenharem esses fluxos. Muitas vezes, o problema do cliente recorrente não está no produto, mas na confusão interna da empresa que entrega o serviço. Processos claros geram margens reais. Quando a operação é caótica, o cliente sente a insegurança e busca alternativas. ## Conclusão: Pare de Correr e Comece a Construir Ter um **cliente recorrente estratégia de retenção** bem definida não é um luxo para grandes corporações; é o requisito básico para quem quer sair do caos operacional. Se você foca apenas em vender, você é um caçador. Se foca em reter, você é um fazendeiro que constrói um ecossistema sustentável e lucrativo. A pergunta que você deve se fazer hoje é: se você parasse de vender agora, por quanto tempo sua empresa sobreviveria apenas com a base atual? Se a resposta te assusta, é hora de rever seus processos. **Quer entender onde estão os furos no seu balde operacional?** Na Ibéria, ajudamos líderes a transformarem desordem em inteligência competitiva. Realizamos um diagnóstico profundo da sua operação para identificar gargalos de processo que estão matando a sua retenção e corroendo sua margem. [**Solicite aqui o seu Raio X da Ibéria**](https://iberia.consulting) e descubra como tornar seu crescimento previsível, escalável e, acima de tudo, lucrativo.
Ler mais→
OKRs para PMEs: Simplicidade que Gera Lucro e Ordem
A maioria das pequenas e médias empresas brasileiras não morre por falta de trabalho. Morre por excesso de iniciativas e escassez de acabativas. Se você é dono ou gestor de uma PME, sabe exatamente do que estou falando: a sensação de que a equipe está sempre 'apagando incêndios', enquanto os projetos estratégicos que realmente mudariam o patamar do negócio ficam parados na gaveta. Esse é o clássico caos do crescimento. Para romper esse ciclo, a solução não é trabalhar mais, mas trabalhar com mais clareza. É aqui que entram os **OKRs para PMEs**. Muitos gestores torcem o nariz para metodologias de gestão porque associam isso a burocracia ou a modelos complexos demais para a agilidade de uma empresa de médio porte. No entanto, o framework de Objectives and Key Results (OKRs), quando aplicado com pragmatismo, é a ferramenta mais poderosa para gerar processos previsíveis e margem real. ## O que são OKRs e por que você deveria se importar (sem o 'corporativês') OKR é a sigla para Objectives and Key Results. Criado na Intel e popularizado pelo Google, o conceito é simples: o Objetivo (O) define para onde você quer ir, e os Resultados-Chave (KRs) definem como você medirá se está chegando lá. Diferente das metas tradicionais de 'comando e controle', os OKRs são colaborativos e dinâmicos. Em uma PME, onde o dono muitas vezes ainda está muito envolvido na operação, os OKRs servem como um sistema de navegação. Eles garantem que, mesmo no turbilhão do dia a dia, o time saiba qual é a prioridade número um do trimestre. ## Por que a simplicidade é o segredo dos OKRs para PMEs O maior erro na implementação de **OKRs para PMEs** é tentar copiar o modelo de uma Big Tech. Uma empresa com 50 ou 100 funcionários não tem a mesma estrutura de suporte que uma multinacional. Por isso, na Ibéria, defendemos a 'Lei do Essencial'. ### A Regra do 3x3 Para manter a simplicidade que funciona, limite-se a no máximo 3 Objetivos estratégicos por ciclo (geralmente trimestral) e, para cada objetivo, não mais que 3 Key Results. Se você tem 10 prioridades, você não tem nenhuma. O foco deve ser naquilo que move o ponteiro do lucro ou da eficiência operacional. ### Foco no Resultado, não na Lista de Tarefas Um erro comum é confundir KRs com tarefas. 'Fazer 10 visitas a clientes' é uma tarefa. 'Aumentar a taxa de conversão de propostas de 20% para 30%' é um Key Result. O KR foca no impacto. Isso obriga o seu time a pensar: 'O que eu preciso fazer para que esse número mude?', em vez de apenas cumprir tabela. ## A Transição Cultural: Do 'Eu Acho' para o 'Dado Manda' Implementar OKRs exige uma mudança de mentalidade. Em muitas PMEs, as decisões são tomadas com base no feeling do fundador. Embora a intuição seja valiosa, ela não escala. Para sair do caos, a empresa precisa de inteligência competitiva. Os OKRs democratizam a estratégia. Quando o time entende os números que precisa bater e por que eles são importantes, o engajamento aumenta. Você deixa de ser o 'chefe que cobra' para ser o 'líder que direciona'. ## Implementando na prática: o framework de 4 passos da Ibéria ### 1. Defina o 'Norte Profundo' Antes de abrir qualquer planilha, responda: qual é a maior dor da empresa hoje? É a falta de caixa? É a desorganização produtiva? É a dependência de um único cliente? O seu Objetivo principal deve atacar essa dor. ### 2. Cascata Simples e Alinhamento Os objetivos da diretoria devem se desdobrar para as áreas. Se o objetivo da empresa é 'Melhorar a Eficiência Operacional', o time de produção pode ter um KR focado em reduzir o desperdício de matéria-prima, enquanto o RH foca em reduzir o turnover em áreas críticas. ### 3. O Ritual do Check-in Quinzenal Este é o ponto onde a maioria das implementações falha. O OKR não pode ser algo que você olha uma vez por mês. O check-in quinzenal é uma reunião rápida (máximo 30 minutos) para responder três perguntas: - Qual é o status atual dos nossos KRs? - O que está nos impedindo de avançar? - Quais são as prioridades para os próximos 15 dias? ### 4. Gestão de Desvios e Aprendizado Se um KR está longe da meta, a reação não deve ser a punição, mas a análise. O processo está errado? O mercado mudou? A meta era irreal? Esse aprendizado é o que gera a melhoria contínua. ## OKRs no Agronegócio e Indústria: Um exemplo real Vamos trazer para a realidade de uma indústria de implementos agrícolas ou uma revenda de insumos. O cenário comum é: vendas altas, mas caixa apertado devido ao longo ciclo de recebimento. **Objetivo:** Fortalecer a liquidez financeira para suportar a safra. - **KR 1:** Reduzir o Prazo Médio de Recebimento (PMR) de 60 para 45 dias. - **KR 2:** Renegociar prazos com os 5 principais fornecedores para ganhar 15 dias de fôlego. - **KR 3:** Reduzir o custo de frete por tonelada em 8% através da otimização de rotas. Note como esses indicadores são pragmáticos. Eles não são 'desejos', são alvos claros que qualquer colaborador consegue entender e perseguir. ## Ferramentas vs. Mentalidade: Onde as PMEs erram Não gaste milhares de reais em softwares complexos de gestão de metas antes de ter o método consolidado. Para uma PME, uma planilha bem estruturada ou um dashboard simples no Power BI é mais do que suficiente. O segredo não está na ferramenta, mas no rigor da execução e na clareza dos dados. ## Os erros que você deve evitar a todo custo 1. **Metas Top-Down:** Se o time não participa da criação dos KRs, eles não se sentem donos do resultado. 2. **Falta de Dados Confiáveis:** Não adianta ter um KR se você demora 30 dias para extrair o dado do seu ERP. A inteligência competitiva exige dados em tempo real. 3. **Sandbagging:** É a prática de definir metas fáceis demais para garantir o bônus. O OKR deve ser ambicioso; atingir 70% a 80% de um OKR desafiador é melhor do que bater 100% de uma meta medíocre. ## O caminho para o crescimento previsível A aplicação de **OKRs para PMEs** é o divisor de águas entre a empresa que é refém do mercado e a empresa que dita o seu próprio ritmo. Segundo estudos de gestão, empresas que utilizam metas ágeis e alinhamento estratégico conseguem reagir a crises 3x mais rápido que seus concorrentes. Se você sente que sua empresa tem potencial, mas está presa em um emaranhado de tarefas operacionais que impedem a visão estratégica, talvez o problema não seja o seu mercado, mas a sua gestão. **Sua empresa está operando no escuro?** Na Ibéria, ajudamos empresários a sair do caos e construir processos previsíveis com margem real. Antes de contratar mais gente ou comprar novas máquinas, entenda onde estão os gargalos invisíveis do seu negócio. **[Clique aqui e solicite o Raio X da Ibéria]**. Vamos fazer um diagnóstico gratuito da sua operação e mostrar como transformar o caos em inteligência competitiva.
Ler mais→
Planejamento Estratégico que se Cumpre: Guia de Execução
A maioria dos planejamentos estratégicos morre antes do Carnaval. É um dado duro, mas real: segundo a Harvard Business Review, entre 67% e 90% das organizações falham na execução de suas estratégias. O problema raramente é a falta de inteligência na concepção ou a ausência de boas intenções. O erro reside no abismo intransponível entre o PowerPoint da diretoria e a realidade do chão de fábrica ou da operação comercial. Planejamento não é um evento anual de 'team building' em um hotel fazenda; é um sistema vivo de gestão de indicadores, processos e pessoas. Para empresas que buscam sair do caos do crescimento desordenado e alcançar a previsibilidade, o segredo não é planejar mais, mas sim planejar o que pode ser executado com disciplina. Neste artigo, vamos dissecar o que diferencia o **planejamento estratégico que se cumpre** de um simples desejo de ano novo empresarial. ## O Paradoxo do Crescimento: Por que os Planos Falham? Crescer dói. Quando uma empresa escala sem processos maduros, ela não escala apenas o lucro; ela escala o caos. O estoque fura, a margem encolhe devido a custos ocultos e a diretoria perde a visibilidade do que realmente está acontecendo na ponta. O planejamento falha quando é desenhado no vácuo, ignorando a capacidade operacional da equipe. Existem três sabotadores silenciosos da execução estratégica: - **Falta de Desdobramento Operacional:** Metas globais (como 'Crescer 30%') que não são traduzidas em ações específicas para cada departamento. Se o vendedor não sabe como sua meta diária contribui para o EBITDA da empresa, o plano falhou. - **Dados de Retrovisor:** Decisões baseadas em planilhas que mostram o que aconteceu há 30 dias. Sem inteligência competitiva em tempo real, você está dirigindo um carro de corrida olhando apenas pelo espelho retrovisor. - **O 'Business as Usual' (BAU):** A rotina operacional consome 100% do tempo da equipe. Sem uma reserva de energia para os projetos estratégicos, eles são empurrados para a 'próxima semana' — uma data que nunca chega no calendário corporativo. ## Os Pilares de um Planejamento Estratégico que se Cumpre Na Ibéria, acreditamos que a estratégia é uma disciplina, não um documento estático. Para que ela resista ao primeiro impacto do mercado e à volatilidade econômica, precisa estar ancorada em três pilares fundamentais que sustentam a operação. ### 1. Margem Real sobre 'Faturalismo' Faturamento é ego, margem é sobrevivência. Um planejamento que foca apenas em volume de vendas, sem considerar a eficiência operacional e o custo de aquisição de clientes (CAC), é um plano para quebrar a empresa em alta velocidade. O **planejamento estratégico que se cumpre** exige uma análise profunda da margem de contribuição por produto, canal e cliente. Se o seu plano não detalha exatamente de onde virá o lucro — e não apenas o dinheiro —, ele é incompleto e perigoso. ### 2. Processos Previsíveis e Tecnologia de Ponta A tecnologia deve ser o trilho para a estratégia, não o obstáculo. Se o seu ERP não conversa com o seu CRM ou se você ainda depende de processos manuais para consolidar o fechamento do mês, a sua execução será lenta e passível de erros humanos. A automação de processos não serve apenas para reduzir custos, mas para garantir que a estratégia seja executada da mesma forma, todas as vezes, gerando a previsibilidade necessária para novos investimentos. ### 3. Ritmo de Gestão e Cadência de Responsabilidade Estratégia sem rotina de acompanhamento é alucinação. Um plano que se preze define ritos de revisão claros. Não se trata de reuniões intermináveis, mas de cadência: - **Check-ins Semanais:** Foco em táticas, KPIs críticos e remoção de obstáculos imediatos. - **QBRs (Quarterly Business Reviews):** Avaliação profunda do trimestre, análise de mercado e ajustes de rota necessários. ## O Contexto do Agronegócio e da Tecnologia em Ribeirão Preto Para empresas situadas em polos dinâmicos como Ribeirão Preto, o desafio é duplo. No agronegócio, a volatilidade das commodities e as janelas de safra exigem que o planejamento estratégico seja extremamente dinâmico. Não se pode esperar o fim do ano para corrigir um desvio de custo de insumos. Já no setor de tecnologia e serviços, a retenção de talentos e o LTV (Lifetime Value) são as métricas de ouro. Em ambos os casos, a inteligência competitiva — o ato de transformar dados brutos em decisões de negócio — é o que separa os líderes de mercado das empresas que apenas 'sobrevivem' ao crescimento. ## Framework Prático: O Método dos 3 Horizontes Para construir um planejamento robusto, divida sua energia e recursos em três frentes de execução simultânea, garantindo que o presente não mate o futuro: 1. **Eficiência no Core (H1):** Melhorar o que já fazemos hoje. Foco total em otimização de margens, redução de desperdício e excelência operacional. 2. **Expansão Adjacente (H2):** Novos mercados, novos canais ou produtos que aproveitam sua infraestrutura e expertise atual. 3. **Inovação e Futuro (H3):** Projetos de longo prazo que garantem a relevância da empresa em 5 ou 10 anos. O erro comum é focar 100% no H1 (apagando incêndios) ou 100% no H3 (sonhando sem base). O equilíbrio entre esses horizontes, com orçamentos (budgets) carimbados para cada um, é o que mantém a empresa saudável enquanto escala. ## Checklist: Seu planejamento passaria por este teste? Antes de considerar seu plano finalizado, responda com honestidade às seguintes perguntas: - [ ] As metas de cada gerente estão diretamente ligadas ao objetivo macro da empresa? - [ ] Temos visibilidade da margem real líquida por linha de negócio em tempo real? - [ ] Existe um orçamento aprovado e travado para cada iniciativa estratégica? - [ ] A equipe entende o 'porquê' das mudanças ou estamos apenas empurrando tarefas? - [ ] Temos os dados necessários para tomar uma decisão de pivotagem em menos de 24 horas? Se você respondeu 'não' para mais de duas perguntas, seu planejamento corre um sério risco de se tornar apenas mais um PDF esquecido no servidor da empresa. ## Conclusão: Saia do Caos e Tome as Rédeas O planejamento estratégico não é sobre prever o futuro com uma bola de cristal, mas sobre estar preparado para construí-lo com base em fatos, dados e execução disciplinada. Em nossa consultoria, vemos diariamente empresas com alto potencial serem estancadas pela falta de processos e visão financeira clara. O seu planejamento atual é uma ferramenta de gestão ou apenas uma lista de desejos? Se você sente que a sua empresa está crescendo, mas a margem está sumindo e os processos estão travados, é hora de profissionalizar a execução. **Quer saber onde estão os gargalos da sua operação?** [Clique aqui para solicitar o Raio X da Ibéria] — um diagnóstico operacional gratuito onde analisaremos seus principais processos e identificaremos as oportunidades para um crescimento previsível e lucrativo.
Ler mais→
Margem vs faturamento: o que priorizar para lucrar mais?
# Margem vs faturamento: o que priorizar para lucrar mais?\n\nCrescer dói, mas crescer errado mata. Muitas empresas em Ribeirão Preto e em todo o Brasil vivem um paradoxo perigoso: as vendas batem recordes, o galpão está cheio e a equipe não para, mas o caixa continua no vermelho. Se você já sentiu que está correndo em uma esteira — fazendo muito esforço para sair do lugar — você está enfrentando o dilema clássico: **margem vs faturamento o que priorizar**?\n\nFaturamento é ego. Margem é liberdade. No ecossistema da Ibéria, vemos diariamente gestores deslumbrados com a linha de cima do DRE (a receita bruta), enquanto a linha de baixo (o lucro líquido) é corroída por ineficiências operacionais, precificação amadora e impostos mal planejados. O crescimento sem margem não é expansão; é apenas o aumento da complexidade do seu problema.\n\n## O paradoxo do crescimento: por que faturar mais pode quebrar sua empresa\n\nExiste um mito perigoso no mundo corporativo de que \"o faturamento cura tudo\". A lógica parece simples: se as contas não fecham, venda mais. No entanto, se a sua operação é ineficiente, vender mais apenas acelera a sua quebra. É o que chamamos de \"caos do crescimento\".\n\nQuando discutimos **margem vs faturamento o que priorizar**, precisamos olhar para a eficiência. Se a sua margem de contribuição é baixa, cada nova venda exige mais capital de giro, mais estoque e mais pessoas. Se você não tem processos previsíveis, o custo de servir esse novo cliente pode ser maior do que o lucro que ele gera. No agronegócio, por exemplo, onde as margens são frequentemente pressionadas por commodities, um aumento de 20% no faturamento com uma queda de 2% na eficiência logística pode resultar em um prejuízo real no final da safra.\n\n## Faturamento é vaidade, margem é sanidade\n\nPara decidir o que priorizar, você precisa entender o papel de cada métrica na saúde do seu negócio:\n\n- **Faturamento (Receita Bruta):** É o volume total de dinheiro que entra. Ele indica o tamanho do seu mercado e a aceitação do seu produto. É fundamental para ganhar escala, mas não paga boletos.\n- **Margem (Lucratividade):** É o que sobra depois que todos os custos e despesas são subtraídos. É a margem que permite o reinvestimento, a inovação e a segurança contra crises.\n\nSegundo dados de mercado, o agronegócio responde por cerca de 23,2% do PIB brasileiro. Em um setor tão robusto, a diferença entre uma empresa que prospera e uma que sobrevive está na gestão da margem. Não adianta movimentar bilhões se a sua margem líquida é inferior à taxa Selic. Nesse cenário, você está apenas correndo riscos desnecessários para um retorno que o mercado financeiro entregaria sem esforço.\n\n### A armadilha do Market Share\n\nMuitas empresas priorizam o faturamento para \"comprar\" mercado. Elas baixam preços agressivamente para tirar clientes da concorrência. Embora essa estratégia possa funcionar para startups de tecnologia com rodadas de investimento infinitas, para a média empresa brasileira, isso é um caminho rápido para a insolvência. Sem uma estrutura de custos otimizada, o faturamento alto se torna uma âncora, não uma vela.\n\n## Quando priorizar o faturamento (estrategicamente)\n\nExistem momentos específicos onde o faturamento ganha protagonismo, mas isso deve ser uma decisão consciente, não um acidente de percurso:\n\n1. **Ganho de Escala:** Quando o aumento do volume reduz drasticamente o custo unitário (economia de escala).\n2. **Entrada em Novos Mercados:** Para estabelecer presença e marca em uma nova região ou segmento.\n3. **Diluição de Custos Fixos:** Se a sua empresa tem uma estrutura pesada e ociosa, aumentar o faturamento ajuda a diluir esses custos, melhorando a margem indiretamente.\n\nMesmo nesses casos, o foco no faturamento deve ter data para acabar. O objetivo final deve ser sempre o retorno sobre o capital investido.\n\n## O Framework da Ibéria: Como equilibrar os pratos\n\nNa Ibéria, ajudamos empresas a sair do caos através de três pilares práticos:\n\n- **Visibilidade Real:** Você não pode gerir o que não mede. É preciso separar margem bruta, margem de contribuição e margem líquida por produto, cliente e canal de venda.\n- **Precificação Inteligente:** O preço não deve ser baseado apenas na concorrência, mas no seu custo real somado à percepção de valor do cliente.\n- **Eficiência Operacional:** Cortar o desperdício nos processos para que cada real faturado deixe mais centavos no bolso.\n\nImagine uma revenda de insumos agrícolas em Ribeirão Preto. Se ela foca apenas em faturar, ela pode vender para clientes com alto risco de inadimplência ou com prazos de pagamento que destroem seu fluxo de caixa. Ao priorizar a margem, ela seleciona os melhores clientes, otimiza a logística e garante que o crescimento seja sustentável.\n\n## Conclusão: O veredito sobre margem vs faturamento\n\nA resposta curta para \"o que priorizar\" é: **priorize a margem para sobreviver e o faturamento para dominar.** Mas nunca inverta a ordem. Uma empresa com margem alta e faturamento moderado é um negócio saudável e vendável. Uma empresa com faturamento gigante e margem zero é um castelo de cartas.\n\nSe você sente que sua empresa fatura bem, mas o lucro não aparece, o problema não está nas vendas, mas na estrutura. O crescimento desordenado é o primeiro passo para o declínio.\n\n**Quer entender onde o seu lucro está escapando?**\n\nNa Ibéria, realizamos o **Raio X Operacional**, um diagnóstico profundo que identifica gargalos nos seus processos e falhas na sua rentabilidade. Pare de operar no escuro e comece a crescer com inteligência competitiva. [Clique aqui para agendar seu diagnóstico gratuito com nossos especialistas.](https://iberia.consulting)
Ler mais→
Por que empresas param de crescer? 5 gargalos da estagnação
# Por que empresas param de crescer? O guia para sair do caos operacional O faturamento bateu recorde, mas o caixa está apertado. A equipe cresceu, mas a produtividade caiu. O que antes era resolvido com uma conversa rápida no corredor, agora exige cinco reuniões e três planilhas desencontradas. Se você se identifica com esse cenário, sua empresa atingiu o que chamamos de "teto do caos". Muitos empresários acreditam que a solução para qualquer problema é vender mais. No entanto, o mercado brasileiro mostra uma realidade brutal: segundo dados recentes, mais de 800 mil empresas fecharam as portas no último biênio, muitas delas não por falta de clientes, mas por falta de estrutura para suportar o próprio sucesso. Entender **por que empresas param de crescer** é o primeiro passo para evitar que o seu negócio se torne apenas mais uma estatística de falência por excesso de demanda. Neste artigo, vamos analisar os motivos reais da estagnação e como você pode diagnosticar os gargalos que estão drenando sua margem e travando sua escala. ## O paradoxo do faturamento: por que empresas param de crescer mesmo vendendo Crescer dói, mas crescer sem método mata. O fenômeno da estagnação geralmente não é um evento súbito, mas um processo lento de erosão operacional. Quando uma empresa escala sem processos definidos, ela apenas amplifica suas ineficiências. O que era um pequeno erro na expedição quando você faturava R$ 500 mil, torna-se um prejuízo milionário quando você fatura R$ 5 milhões. ### 1. A armadilha do capital de giro Um dos motivos mais comuns para a estagnação é o descompasso financeiro. À medida que você vende mais, a necessidade de capital para financiar o estoque ou a prestação de serviço aumenta exponencialmente. Se o seu ciclo financeiro é ineficiente — ou seja, você paga seus fornecedores muito antes de receber de seus clientes — o crescimento se torna um vetor de insolvência. Você cresce "no papel", mas quebra por falta de liquidez imediata. ### 2. O teto da competência individual (A armadilha do fundador) No início, o talento e a energia do dono carregam o negócio nas costas. Mas chega um ponto em que o fundador se torna o principal gargalo da operação. Se toda decisão estratégica ou operacional precisa passar por você, a empresa para de crescer na velocidade do mercado e passa a crescer na velocidade da sua agenda. Sem descentralização, rituais de gestão e delegação real, a escala é fisicamente impossível. ## Os 5 gargalos invisíveis que travam a sua escala Para sair da inércia, é preciso olhar para dentro com pragmatismo. A Ibéria, em suas consultorias, identifica cinco pilares que costumam falhar simultaneamente quando o crescimento estagna: - **Processos Artesanais:** O que funcionava com 10 funcionários é um desastre com 50. Sem playbooks e padronização, a qualidade oscila e o retrabalho consome a margem real. - **Falta de Inteligência de Dados:** Decidir "no feeling" é perigoso. Empresas que param de crescer geralmente não têm clareza sobre o Custo de Aquisição de Clientes (CAC), o Lifetime Value (LTV) ou a margem de contribuição por SKU. - **Desalinhamento entre Vendas e Operação:** O comercial vende o que a operação não consegue entregar, ou a operação está ociosa porque o marketing não gera leads qualificados. Esse ruído gera atrito e perda de clientes (churn). - **Tecnologia como Custo, não Investimento:** O uso de planilhas isoladas em vez de um ERP integrado ou um CRM robusto cria ilhas de informação. A falta de uma "única fonte da verdade" gera erros manuais caros. - **Cultura de Apagamento de Incêndio:** A liderança gasta 90% do tempo resolvendo urgências operacionais e apenas 10% pensando na estratégia. O correto deveria ser o inverso para garantir a sustentabilidade do negócio. ## O desafio específico no Agronegócio e na Tecnologia Em polos econômicos como Ribeirão Preto, vemos esses desafios potencializados em dois setores pilares. No **Agronegócio**, a estagnação muitas vezes vem da falta de gestão de riscos e da dependência excessiva de commodities sem uma estrutura de hedge ou controle de custos rigoroso. Empresas que não profissionalizam a gestão financeira e a sucessão familiar param de crescer porque não conseguem absorver a volatilidade do mercado. Já no setor de **Tecnologia**, o gargalo costuma ser a "dívida técnica" e a dificuldade de escalar o time mantendo a cultura de inovação. O produto pode ser excelente, mas se a máquina de vendas não for previsível e os processos de CS (Customer Success) não forem automatizados, a empresa atinge um platô de faturamento difícil de romper. ## Como retomar a tração: do caos à previsibilidade Para romper o teto de crescimento, você precisa transitar da gestão por esforço para a gestão por processos. Isso exige três movimentos fundamentais que aplicamos na metodologia da Ibéria: 1. **Diagnóstico Operacional:** Identificar onde o dinheiro está vazando. É na logística? Na inadimplência? Na baixa conversão do funil comercial? Sem diagnóstico, qualquer remédio é palpite. 2. **Estruturação de Processos:** Criar métodos que independam de pessoas específicas. A operação deve ser uma máquina que roda com previsibilidade, permitindo que novos talentos sejam integrados sem perda de performance. 3. **Implementação de Tecnologia Inteligente:** Usar ferramentas que gerem dados para a tomada de decisão em tempo real, não apenas para registrar o que já aconteceu no mês passado. ## Conclusão: O crescimento real exige coragem para mudar Empresas não param de crescer por falta de sorte ou crise externa. Elas param porque a estrutura atual não suporta o próximo nível de complexidade. O caos que você vive hoje é o resultado direto de processos que ficaram pequenos para a sua ambição. Se você sente que sua empresa está patinando, que a margem está sumindo ou que a operação virou um peso insustentável, é hora de parar de apagar incêndios e começar a construir uma estrutura de elite. O crescimento previsível não é um acidente; é engenharia de gestão. **Quer saber exatamente onde sua empresa está travada?** Na Ibéria, ajudamos executivos a transformarem o caos em inteligência competitiva. **Agende agora o seu Raio X da Ibéria** — um diagnóstico operacional gratuito onde analisaremos seus processos e identificaremos os gargalos que impedem sua escala.
Ler mais→
Hub dos Negócios: Como se Posicionar nas Tomadas de Decisão da Sua Empresa
Toda empresa tem um centro nervoso — mesmo que invisível. O Hub dos Negócios é exatamente isso: o ponto onde informações, pessoas e decisões se encontram. Mas a pergunta que poucos fazem é: quem está nesse hub? Como as decisões realmente são tomadas? Na maioria das empresas, as decisões críticas passam por canais informais — conversas de corredor, WhatsApp, reuniões não documentadas. O resultado é previsível: falta de rastreabilidade, decisões contraditórias e uma equipe que não entende o 'porquê' das coisas. O primeiro passo para se posicionar no Hub dos Negócios é mapear o fluxo decisório real da empresa — não o que está no organograma, mas o que acontece na prática. Quem realmente influencia? Quais informações chegam primeiro? Onde estão os gargalos? A partir desse mapa, você consegue: 1. Identificar os pontos cegos de informação 2. Criar rituais de decisão documentados 3. Estabelecer critérios objetivos para cada tipo de decisão 4. Distribuir autoridade com responsabilidade 5. Implementar um sistema de acompanhamento de resultados O Hub dos Negócios não é sobre centralizar poder — é sobre criar clareza. E clareza é o ativo mais escasso nas empresas hoje.
Ler mais→
Como Estruturar um Planejamento Estratégico de 90 Dias
O planejamento estratégico tradicional de 12 meses está ultrapassado. Empresas que adotam ciclos de 90 dias conseguem responder mais rápido às mudanças do mercado. Neste artigo, apresentamos um framework prático para implementar sprints estratégicos trimestrais na sua empresa, com OKRs claros e revisões semanais.
Ler mais→
Tecnologia no Campo: Cases de Sucesso no Agronegócio Brasileiro
O agro brasileiro vive uma revolução silenciosa. De sensores IoT a drones para pulverização de precisão, as tecnologias estão transformando a produtividade no campo. Reunimos três casos reais de propriedades que aumentaram sua eficiência em mais de 40% após a adoção de ferramentas digitais de gestão agrícola.
Ler mais→
Governança que Gera Resultado: O Modelo Ibéria de Gestão
Governança não é burocracia. Esse é o primeiro mito que precisamos derrubar. A verdadeira governança é um sistema de freios e contrapesos que acelera a empresa — não a freia. No modelo Ibéria, estruturamos a governança em três camadas: 1. Estratégica: conselho consultivo, planejamento trimestral e definição de KPIs macro 2. Tática: reuniões de acompanhamento, dashboards em tempo real e ajustes de rota 3. Operacional: processos documentados, checklists de qualidade e rituais de melhoria contínua O segredo está na cadência. Empresas que implementam rituais de governança consistentes tomam decisões 3x mais rápidas e reduzem em 40% o retrabalho operacional. Mas governança não se compra em prateleira — ela é desenhada sob medida para cada empresa, considerando sua cultura, seu momento de mercado e seus objetivos de crescimento.
Ler mais→
Transformação Digital no Agronegócio: Por Onde Começar
A digitalização do agronegócio não é mais uma opção — é uma necessidade competitiva. Neste artigo, exploramos os primeiros passos para implementar tecnologia no campo, desde a coleta de dados até a tomada de decisão baseada em inteligência artificial. A chave está em começar pequeno, medir resultados e escalar com segurança.
Ler mais→
Tecnologia no Agronegócio: Da Porteira ao Dashboard
O agro brasileiro sempre foi referência em produção. Mas ainda engatinhamos em gestão. A tecnologia não é sobre trocar o trator pelo tablet — é sobre dar ao produtor rural a mesma capacidade de decisão que um CEO de multinacional tem. Veja o que implementamos em propriedades reais: • Sensores de umidade e clima conectados a dashboards em tempo real • Controle de custos por talhão com margem de contribuição individualizada • Rastreabilidade completa da semente ao cliente final • Câmeras com IA para contagem de gado e detecção de anomalias • Integração entre ERP rural e plataformas de commodity O resultado? Propriedades que saíram de um faturamento de R$ 5M para R$ 12M em 18 meses, apenas com gestão orientada a dados. Sem plantar um hectare a mais. A tecnologia no campo não é futuro — é presente. E está ao alcance de qualquer propriedade que tenha um plano estruturado.
Ler mais→
A Importância do Conselho Consultivo na Empresa Familiar
Um conselho consultivo bem estruturado pode ser o divisor de águas entre o sucesso e o fracasso de uma empresa familiar. Abordamos como montar um conselho eficaz, quais perfis buscar, a frequência ideal de reuniões e como mensurar o retorno dessa estrutura de governança. Incluímos um checklist prático para os primeiros passos.
Ler mais→Guias Práticos para a sua Operação
Materiais completos com frameworks, checklists e planos de ação. Baixe grátis e comece a aplicar hoje.

Lucro Não É Caixa: O Guia Definitivo de Saúde Financeira
Por que sua empresa cresce mas o dinheiro não aparece — e como mudar isso
Baixar e-book grátis→Do Caos ao Controle: O Manual da Organização Operacional
Como estruturar processos, delegar com segurança e fazer a empresa andar sem você
Baixar e-book grátis→
Escala sem Caos: Automação e Velocidade na Prática
Como automatizar tarefas, integrar sistemas e crescer sem inflar custos
Baixar e-book grátis→Utilizamos cookies para melhorar sua experiência. Ao continuar navegando, você concorda com nossa Política de Privacidade.